OptiNod Academy
Toán học của hồi phục sau drawdown — mất 50% thì cần lãi 100% mới về vốn, một sự bất đối xứng
Tỷ lệ thua lỗ và tỷ lệ hồi phục không đối xứng với nhau. Drawdown càng sâu thì lợi nhuận cần để về vốn càng tăng theo gia tốc. Trong lãi kép, kiểm soát để chặn những drawdown sâu là đòn bẩy ưu tiên số một.
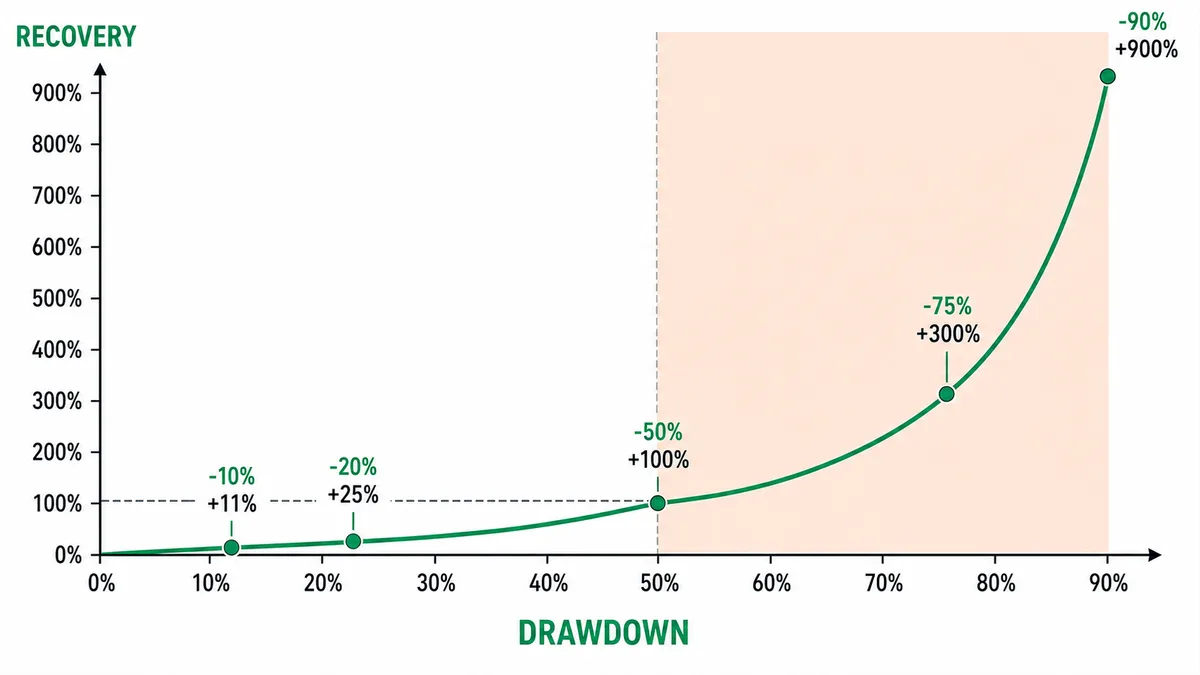
Tỷ lệ thua lỗ và tỷ lệ hồi phục không đối xứng, nên khi mất 50% thì cần lãi 100% mới về vốn.
Lợi nhuận cần có để từ một drawdown quay về vốn ban đầu được quyết định bởi một phép toán chỉ gói gọn trong một dòng. Tỷ lệ hồi phục (recovery return) = 1/(1−DD) − 1, trong đó DD là mức sụt giảm so với đỉnh (drawdown). Cứ mỗi khi drawdown sâu thêm 10 điểm phần trăm, lợi nhuận cần để hồi phục tăng nhiều hơn ở vùng sâu.
| Drawdown (DD) | Lợi nhuận cần để về vốn |
|---|---|
| −10% | +11.1% |
| −20% | +25% |
| −33% | +50% |
| −50% | +100% |
| −75% | +300% |
| −90% | +900% |
Nhiều người thường hiểu phép toán này là "mất bao nhiêu thì kiếm lại bấy nhiêu là xong". Trực giác cho rằng đã mất 30% thì chỉ cần tăng 30% là về chỗ cũ. Lý do trực giác này sai là vì mẫu số đã thu nhỏ lại. Khi 100 sụt một nửa còn 50, phần hồi phục tiếp theo được tính trên cơ sở con số 50 đã giảm. Để 50 quay về 100 thì cần thêm 100% của 50. Dù mất cùng một số tiền, con đường quay về lại dốc hơn nhiều.
Sự bất đối xứng này quan trọng trong thực chiến vì một lần drawdown lớn sẽ vô hiệu hóa cùng lúc nhiều khoản lãi nhỏ tích lũy được trước đó. Đọc xong bài này, khi nhìn biểu đồ, bạn sẽ cùng lúc xem cả "lần này có thể lãi bao nhiêu" lẫn "lần này trong trường hợp xấu nhất có thể bị bào tới đâu" — và xem điều thứ hai trước. Khi vào lệnh, không chỉ nhìn lợi nhuận kỳ vọng; xác suất xảy ra một drawdown sâu là việc quản lý vốn xét trước.

Drawdown càng sâu, chi phí hồi phục tăng càng nhanh
Mức hồi phục bằng drawdown / (1 − drawdown), nên tăng nhanh hơn khi lỗ sâu. −10% cần +11.1%, −20% +25%, −50% +100%, −60% +150%, −75% +300%. Không có ngưỡng đột ngột tại 33% hay 50%. Cùng giảm mười điểm phần trăm sẽ tăng gánh nặng nhiều hơn ở vùng sâu, nhưng không phải lần nào cũng gấp đôi.
Lý do gia tốc này xuất hiện là vì mẫu số ngày càng nhỏ lại. Khi vốn giảm còn một nửa thì phải biến nửa còn lại thành gấp đôi, còn khi giảm còn một phần tư thì phải biến mẩu còn lại thành gấp bốn. Lúc lỗ, vốn trông như giảm theo một tỷ lệ đều, nhưng lợi nhuận cần để hồi phục lại dốc hơn khi drawdown sâu thêm. Đây không phải hàm mũ nhân đôi đúng từng nấc.
Ngày 14 tháng 3 năm 2024, BTC lập đỉnh cao nhất khi đó ở mức 73.777 USD. Cũng trong năm đó, ngày 5 tháng 8, dưới cú sốc giải chấp giao dịch chênh lệch lãi suất đồng yên (yen carry), giá rơi xuống đáy 49.000 USD, tức khoảng −33.6% so với đỉnh. Theo phép toán, đây là drawdown cần lãi +50.6% mới về vốn. Nếu tính rằng đã mất 33% thì chỉ cần tăng 33% là đủ, thì đã đặt mốc về vốn thấp hơn thực tế 17 điểm phần trăm. Khi nhìn vùng −33% trên biểu đồ, đọc rằng mình đã gánh sẵn bài toán hồi phục +50% sẽ chính xác hơn.

Một lần drawdown lớn xóa sạch cùng lúc những khoản lãi nhỏ trước đó
Lãi kép tích lũy bằng cách nhân các tỷ suất lợi nhuận với nhau. Vì vậy chỉ cần một lần tỷ suất âm mạnh, các khoản lãi dương kiếm được trước đó sẽ bị bào đi cùng lúc. Hình minh họa bảy lần +10% rồi một lần −50% gần như xóa hết lãi. Với năm lần, vốn thành khoảng 1,61 lần, rồi một lần −50% kéo xuống còn 0,80 lần, dưới điểm xuất phát. Kiếm nhỏ năm lần cũng không bù nổi mất lớn một lần.
Chính vì phép toán này mà mức sụt giảm tối đa (MDD) chuyển từ một con số kết quả chỉ xác nhận sau khi mọi chuyện đã qua, thành một biến số ràng buộc lãi kép ngay từ trước. Dù tỷ suất lợi nhuận trung bình như nhau, nếu lộ trình drawdown khác nhau thì vốn cuối cùng sẽ rẽ hai ngả. Một đường cong biến động lớn dù có lợi nhuận trung bình bằng nhau vẫn bị bào vốn ở những đoạn rơi sâu, nên số dư cuối cùng thấp hơn.
Ngày 10 tháng 11 năm 2021, BTC lập đỉnh 69.000 USD, rồi trong giai đoạn sụp đổ của FTX vào tháng 11 năm 2022, giá rơi xuống đáy 15.476 USD. So với đỉnh là khoảng −77.6%, một drawdown cần khoảng +346% mới về vốn. Với người chỉ nắm giữ và để yên thì đây chỉ là một đợt giá dao động mạnh, nhưng với một tài khoản đã khuếch đại drawdown bằng đòn bẩy hay mua thêm trung bình giá thì cùng mức −77% đó lại dẫn tới giải chấp hoặc không còn khả năng hồi phục. Cùng một diễn biến giá, nhưng tùy vào việc chặn drawdown ở đâu mà tài khoản có thể sống sót hoặc kết thúc.
Muốn nuôi lớn lãi kép thì trước hết phải chặn được drawdown sâu
Vì đường cong hồi phục là bất đối xứng, muốn vận hành lâu dài để nuôi lớn tài khoản thì trước tiên phải giảm những drawdown sâu. Nhắm mục tiêu biến động (volatility targeting) hay thu nhỏ kích thước vào lệnh sẽ hạ thấp lợi nhuận trung bình đôi chút. Tuy nhiên, nếu chặn được một drawdown lẽ ra đi tới 50%, 75% lại ở mức 30% hoặc thấp hơn, thì lợi nhuận cần để hồi phục sẽ rơi từ 100%, 300% xuống dưới +43%, và xét về dài hạn thì tài khoản theo hướng này lại lớn hơn.
Nguyên lý nằm ngay trong chính hình dạng của đường cong. Giảm drawdown từ −50% xuống −30% thì bài toán hồi phục nhẹ đi hơn một nửa, từ +100% xuống còn +42.9%. Cùng là 20 điểm phần trăm, nhưng khi giảm ở phía sâu thì gánh nặng hồi phục được trút đi nhiều hơn hẳn. Nếu điều chỉnh định cỡ vị thế theo biến động để giảm số lần xuất hiện những khoản thua lớn, thì sẽ không còn dịp rơi xuống tới đoạn đường cong dốc đứng.
Ngày 19 tháng 5 năm 2021, BTC lao dốc khoảng −31% chỉ trong một ngày, từ đỉnh 43.585 USD xuống đáy 30.000 USD. Trong một thị trường mà một cây nến có thể tạo ra −31%, cách dồn toàn bộ vốn vào một lần rốt cuộc là tự đưa mình xuống tới đúng đoạn khó hồi phục nhất. Cùng một tín hiệu, nhưng nếu giảm kích thước vào lệnh xuống một nửa thì mức −31% của ngày hôm đó đi vào tài khoản chỉ còn −15.5%, và bài toán hồi phục hạ từ +45.3% xuống còn +18.3%.
Setup điều chỉnh kích thước vào lệnh theo biến động để giảm drawdown sâu
Đây là cách biến động càng lớn thì càng thu nhỏ kích thước vào lệnh, để drawdown sâu hoàn toàn không xuất hiện ngay từ đầu.
- Cơ sở định cỡ: Cố định khoản lỗ của mỗi lần giao dịch ở mức 1% tài khoản. Khi khoảng cách cắt lỗ bằng
2 lầnATR, khối lượng vị thế = (tài khoản × 1%) ÷ (ATR × 2). - Trần biến động: Khi ATR% vượt quá
1.5 lầnmức trung vị của 90 ngày liền trước, thu nhỏ thêm 50% khối lượng đã tính. Cách này làm chậm tốc độ bào mòn tài khoản trong những phiên biến động nhảy vọt. - Phanh drawdown: Khi drawdown so với đỉnh tài khoản chạm −15%, giảm một nửa kích thước của mọi lệnh vào mới; khi chạm −25%, dừng lệnh mới. Cắt trước con đường đi sâu xuống tới −50%.
- Vô hiệu hóa lệnh vào: Nếu biên độ của riêng nến tín hiệu (cao nhất trừ thấp nhất, TR) vượt
2 lầnATR, xem như giả định biến động dùng để tính kích thước vào lệnh đã vỡ và bỏ qua tín hiệu đó. ATR là trung bình của nhiều nến, nên hiếm khi nhân đôi chỉ sau một nến.
Tất cả các con số này đều được ấn định nhằm giữ đường cong hồi phục neo ở vùng nông. Nếu chặn drawdown ở mức −25% thì lợi nhuận cần để hồi phục giảm xuống còn +33.3%, một mức đủ sức bù lại.
Toán học hồi phục chỉ thành lập với những tài khoản thoát được giải chấp
Toán học hồi phục chỉ thành lập với giả định rằng tài khoản sống sót và còn cơ hội hồi phục. Nếu dùng đòn bẩy, tài khoản có thể bị giải chấp trước cả khi chạm −50%, khiến cơ hội hồi phục không còn nữa. Vì vậy, kiểm soát drawdown cần được xem xét chung một gói với rủi ro phá sản (risk of ruin).
- Trong kịch bản xấu nhất (cỡ một cây nến −31%), mức giải chấp cưỡng bức có nằm bên ngoài mức cắt lỗ hay không
- Khi drawdown tài khoản chạm −15%/−25%, quy tắc giảm định cỡ có tự động kích hoạt hay không
- Mức phơi nhiễm tương quan của các vị thế nắm giữ đồng thời đã được cộng gộp, và chúng không cùng sụp đổ trong một cú sốc chứ?
- Mức sụt giảm tối đa của đường cong sau khi áp trần biến động và phanh drawdown có được giữ trong phạm vi −30% hay không
Khi cả bốn mục đều được tích chọn, bài toán hồi phục của tài khoản đó được giữ trong phạm vi +43%. Sự bất đối xứng giữa tỷ lệ thua lỗ và tỷ lệ hồi phục là một phép toán không thể thay đổi, nên điều duy nhất ta có thể quyết định là để tài khoản rơi xuống tới đâu — chỉ một điều đó mà thôi.
