OptiNod Academy
Công thức Kelly — vì sao phải tách rủi ro cược và tỷ trọng vị thế
Tỷ lệ Kelly phải đọc tách phần tài khoản mất khi thua và số tiền bỏ vào lệnh. Ví dụ giả định tỷ lệ thắng 55% và tỷ lệ lời/lỗ 1.5 cho thấy khác biệt giữa full-Kelly 25%, hạn mức rủi ro 1% và tỷ trọng vị thế.
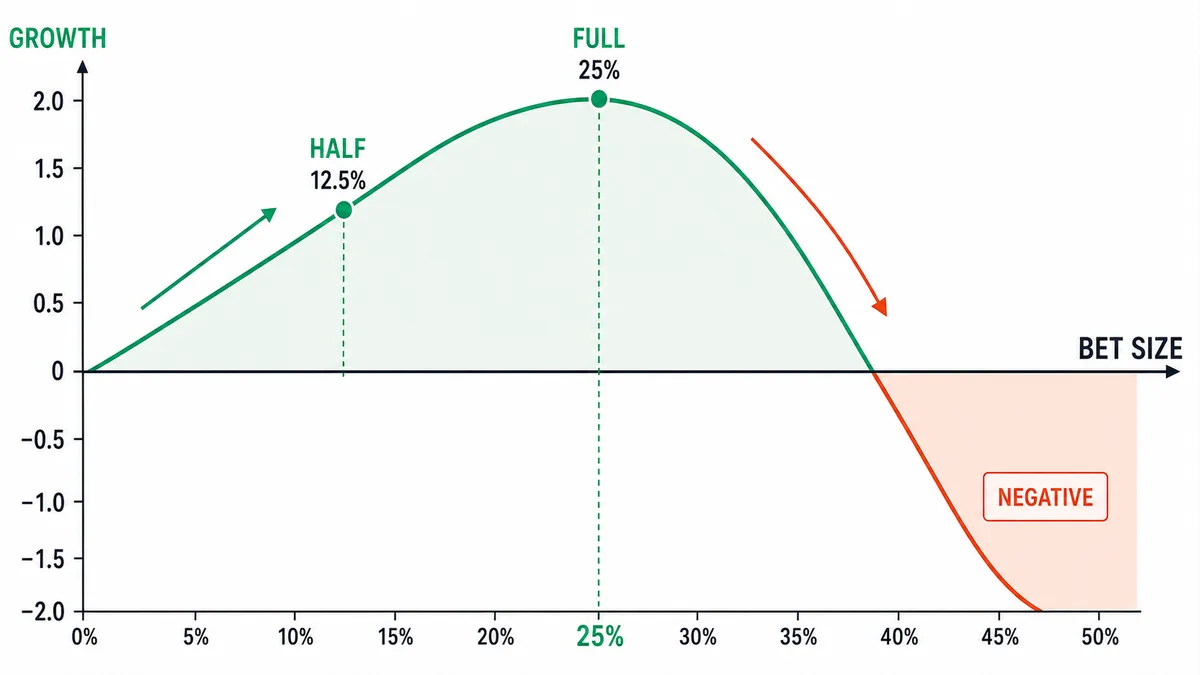
"Tối ưu" của Kelly chỉ một điểm nơi tốc độ tăng trưởng kép dài hạn là lớn nhất. Muốn khớp đúng tỷ lệ đó phải biết chính xác tỷ lệ thắng và tỷ lệ lời/lỗ, mà trong giao dịch hai số này luôn chỉ là ước lượng.
Công thức Kelly là chuẩn cược mà John Kelly ở Bell Labs suy ra năm 1956 khi nghiên cứu tốc độ truyền tin của một kênh thông tin. Bài này dùng mô hình hai kết quả: thắng thì nhận lãi ròng bằng b lần số tiền đã cược, thua thì mất toàn bộ số tiền đã cược. Gọi tỷ lệ thắng là p, tỷ lệ thua là q=1−p, tỷ lệ tối ưu là f* = p − q/b. Với điều kiện giả định tỷ lệ thắng 55% và tỷ lệ lời/lỗ 1.5, f* = 0.55 − 0.45/1.5 = 0.25. Ở đây 25% là phần tài sản tài khoản mất khi thua một lần. Phải tách nó khỏi tỷ lệ số tiền đầu tư vào một vị thế có cắt lỗ.
Giới thiệu phổ biến xem công thức này là "quy mô cược tối ưu đã được toán học chứng minh". Thấy con số 25% thì đọc là cược đúng tỷ lệ đó là đường nhanh nhất. Nhưng thứ Kelly cực đại hóa là kỳ vọng của log tài sản, tức tốc độ tăng trưởng kép dài hạn. Kết luận này chỉ đứng trong mô hình mà xác suất và phân phối lời lỗ đã giả định vẫn được giữ.
Full-Kelly cực đại hóa tốc độ tăng trưởng của mô hình này, nhưng không bảo đảm mức sụt giảm mà tài khoản chịu nổi. Nếu p và b đưa vào tính lớn hơn thực tế, tỷ lệ tính ra có thể vượt mức tối ưu thực. Hãy lấy tỷ lệ Kelly tính từ ước lượng làm mốc tham chiếu, rồi tính riêng hạn mức lỗ của tài khoản và số tiền vị thế. Đọc xong bài này, khi nhìn một con số Kelly, câu hỏi đầu tiên là nó là tỷ lệ số tiền mất trong một lần thua, hay tỷ lệ số tiền đang đầu tư.

Thứ Kelly cực đại hóa là tốc độ tăng trưởng kép
Công thức Kelly không giải bài toán làm lợi nhuận kỳ vọng của một ván lớn lên. Trong mô hình hai kết quả, điều kiện để lợi nhuận kỳ vọng của một ván dương là p × b > q. Khi tỷ lệ lời/lỗ bằng 1, đó là tỷ lệ thắng trên 50%; khi tỷ lệ lời/lỗ bằng 1.5, đó là trên 40%. Nếu giới hạn tỷ lệ cược trong 0~100% và chỉ cực đại hóa lợi nhuận kỳ vọng, thì dưới điều kiện này câu trả lời là cược toàn bộ, nhưng một lần thua sẽ xóa sạch tài sản. Kelly cực đại hóa một mục tiêu khác: tăng trưởng log kỳ vọng.
Phân biệt này quan trọng vì trong lãi kép, một lần lỗ lớn làm gánh nặng hồi phục về sau nặng hơn. Lỗ 50% cần lãi 100% mới về lại mức cũ. Trong mô hình giả định của bài này, tăng trưởng log kỳ vọng mỗi lần cược dùng logarit tự nhiên là g(f) = 0.55 × ln(1 + 1.5f) + 0.45 × ln(1 − f). Ở full-Kelly f=0.25, g khoảng 0.045693; ở mức gấp đôi f=0.50, g khoảng −0.004128. Trong ví dụ này, cược quá tay làm tăng trưởng log dài hạn thành số âm. Quan hệ "gấp đôi full-Kelly thì tăng trưởng bằng 0" không áp đúng cho mọi tỷ lệ thắng và mọi tỷ lệ lời/lỗ. g không phải tỷ suất lợi nhuận đơn của một ván, cũng không phải tỷ suất đã khóa.
Ví dụ giá lao dốc cho thấy giả định về khoản lỗ quan trọng đến mức nào. Các mức giá dưới đây lấy từ dữ liệu nến ngày UTC của BTCUSDT spot Binance. Ngày 19 tháng 5 năm 2021, giá mở cửa khoảng 42,850 USDT, đáy trong phiên 30,000 USDT, giảm khoảng 30% so với giá mở. So với đỉnh 64,854 USDT ngày 14 tháng 4 thì biên độ giảm còn lớn hơn. Khoản lỗ mà biến động giá này gây ra cho tài khoản phụ thuộc vào số tiền vị thế, đòn bẩy và giá giải chấp thực tế. Việc cần kiểm tra trước là quy mô lỗ đã đưa vào phép tính có còn đứng trong tình huống như vậy hay không.
Full-Kelly không bảo đảm mức sụt giảm tài khoản chịu nổi
Full-Kelly là điểm tối ưu của tăng trưởng log kỳ vọng, không phải quy tắc đặt trần cho mức sụt giảm tối đa (maximum drawdown). Trong mô hình giả định ở trên, mỗi lần cược 25% tài sản hiện tại và thua ba lần liên tiếp thì tài sản còn 0.75³ = 0.421875, khoảng 42.19% mức ban đầu. Nếu không có giao dịch khác trong đoạn này, mức sụt giảm khoảng 57.81%. Đó là phép tính của một đường thua liên tiếp cụ thể, không phải mức sụt giảm dự kiến của mọi chiến lược full-Kelly. Phân phối sụt giảm thực tế phải xem cùng phân phối lời lỗ, quan hệ giữa các lệnh và khoảng thời gian quan sát.
Mức sụt giảm sâu đến vậy vì công thức Kelly không tính nỗi đau tâm lý của trader như một chi phí. Trong công thức chỉ có kỳ vọng của log tài sản. Nếu một đường đi qua sụt giảm 60% rồi cuối cùng lập đỉnh mới, và một đường đi lên từ từ với sụt giảm 20%, cùng tới một đích, công thức Kelly không phân biệt hai đường đó. Với trader, hai đường là hai trải nghiệm hoàn toàn khác. Nếu trong đoạn sụt giảm 60% mà nghi ngờ hệ thống rồi cắt lỗ bỏ cuộc, thì ngay lúc đó giả định về tốc độ tăng trưởng dài hạn sụp.
Khi FTX sụp đổ tháng 11 năm 2022, BTCUSDT giảm từ giá mở cửa ngày 6 tháng 11 khoảng 21,300 USDT xuống đáy ngày 8 tháng 11 khoảng 17,167 USDT, rồi đáy ngày 9 tháng 11 là 15,588 USDT. Từ giá mở cửa ngày 6 đến đáy trong phiên ngày 9, giá giảm khoảng 27%. Không thể từ mức giảm giá đó suy ra phần trăm lỗ của tài khoản. Muốn đo drawdown, phải đưa biến động giá này vào cùng quy mô vị thế lúc đó, lịch sử khớp cắt lỗ và lịch sử khớp thanh lý. Trước khi áp tỷ lệ Kelly, hãy kiểm tra kịch bản lao dốc và chuỗi thua theo định cỡ vị thế (position sizing).

Một dòng f* chỉ tối ưu khi p và b chính xác
Công thức đơn này xuất phát từ giả định p và b đã biết, và kết quả chỉ có hai mức lãi và lỗ đã định. Trong trò casino có thể tính xác suất từ luật chơi, nhưng nếu lợi nhuận kỳ vọng âm thì không có cơ sở để đặt một số tiền dương theo hướng đó. Tỷ lệ thắng và tỷ lệ lời/lỗ của giao dịch được ước lượng từ dữ liệu quá khứ, không có gì bảo đảm chúng được giữ trong tương lai. Khi lời lỗ đổi khác ở từng lệnh, hai con số tỷ lệ thắng trung bình và tỷ lệ lời/lỗ trung bình không thay được cả phân phối lợi nhuận.
Hãy xem bằng số xem sai số đầu vào đổi quy mô cược đến mức nào. Khi tỷ lệ lời/lỗ cùng là 1.5, tỷ lệ Kelly của tỷ lệ thắng 55% là 25%; nếu tỷ lệ thắng thực là 50% thì khoảng 16.67%. Tỷ lệ ước lượng hào phóng vượt mức tối ưu của mô hình thực. Vượt điểm tối ưu một chút không có nghĩa tăng trưởng lập tức thành số âm; mức ảnh hưởng tùy độ lớn của sai số. Chi phí, chênh lệch khớp lệnh và tối ưu hóa quá mức có thể làm tỷ lệ thắng hoặc tỷ lệ lời/lỗ xấu đi. Khi kiểm tra độ lệch giữa backtest và giao dịch thật (backtest vs live), hãy đo lại từng giá trị một.
Trong đợt lao dốc ngày 5 tháng 8 năm 2024, BTCUSDT giảm khoảng 16% trên nến ngày UTC, từ giá mở cửa 58,161 USDT xuống đáy 49,000 USDT. Trong cú biến động mạnh như vậy, trượt giá cắt lỗ có thể làm một lần lỗ lớn hơn kế hoạch. Nếu lãi khi thắng và tỷ lệ thắng giữ nguyên mà quy mô lỗ lớn lên, thì b giảm và tỷ lệ Kelly của công thức đơn cũng thấp đi. Hãy đo lại kỳ vọng và tỷ lệ lời/lỗ (risk-reward expectancy) của hệ thống bằng giá khớp thực và chi phí. Cũng phải xem phân phối lời lỗ lệch khỏi mô hình hai kết quả đến đâu.
Tăng trưởng và mức giảm rủi ro của half-Kelly phải so trong cùng một mô hình
Half-Kelly là cách dùng một nửa tỷ lệ full-Kelly đã tính. Fractional Kelly giảm quy mô cược nên giảm phần lỗ phơi ra, nhưng bội số một nửa không có nghĩa là hợp hoặc an toàn với mọi chiến lược. Phải tính, trong cùng mô hình lời lỗ, tốc độ tăng trưởng đổi bao nhiêu và rủi ro đổi bao nhiêu.
Trong mô hình tỷ lệ thắng 55% và tỷ lệ lời/lỗ 1.5 ở trên, half-Kelly là f=0.125. Tăng trưởng log kỳ vọng mỗi lần cược giữ khoảng 75.35% mức full-Kelly. Độ biến động trong bảng không phải độ rung của cả đường tài khoản, mà là độ lệch chuẩn của tỷ suất lợi nhuận đơn sinh ra từ một lần cược.
| Phân loại | Tỷ lệ rủi ro tài khoản khi thua f | Tăng trưởng log kỳ vọng mỗi lần cược g(f) | Độ lệch chuẩn tỷ suất đơn mỗi lần cược |
|---|---|---|---|
| Full-Kelly | 25% | 0.045693 | 31.09% |
| Half-Kelly | 12.5% | 0.034429 | 15.55% |
Độ lệch chuẩn của tỷ suất đơn trong mô hình hai kết quả này là f × (1 + b) × √(p × q), nên cắt f một nửa thì độ lệch chuẩn này đúng bằng một nửa. Mức sụt giảm tối đa, hay độ biến động của giá trị tài khoản sau nhiều lệnh, không phải lúc nào cũng giảm một nửa. Half-Kelly có thể nới biên cho sai số ước lượng, nhưng nếu sai số lớn thì tỷ lệ đã giảm vẫn có thể vượt mức tối ưu thực.
Tỷ lệ Kelly là điểm tăng trưởng cực đại bên trong phân phối đã giả định. Khi vận hành phải đặt cùng lúc sai số ước lượng, chi phí, mức sụt giảm chịu nổi và hạn mức các vị thế đồng thời. Khi so xác suất phá sản (risk of ruin), hãy định trước tiêu chí phá sản và khoảng thời gian. Trong mô hình lý tưởng mà lỗ bị giới hạn ở số tiền đã cược và mỗi lần cược dưới 100% tài sản, số dư không về đúng 0 sau một số lần hữu hạn. Khi xem xét thực chiến, phải xét riêng xác suất chạm mức lỗ khiến phải dừng vận hành, khả năng bị giải chấp, và khoản lỗ vượt kế hoạch.

Không áp nguyên công thức hai kết quả cho lệnh có lời lỗ thay đổi
f* = p − q/b là công thức đơn với tiền đề +bR và −1R cố định. Lệnh thật phát sinh lãi và lỗ ở nhiều kích thước vì đóng một phần, phí và trượt giá cắt lỗ. Cách tiếp cận Kelly tổng quát vẫn xử lý được phân phối lợi nhuận như vậy, nhưng giá trị thu được bằng cách chỉ thế tỷ lệ lời/lỗ trung bình vào không phải cùng một nghiệm tối ưu.
Trong mô hình hai kết quả, nếu tỷ lệ thắng p giữ nguyên thì b càng lớn, f* càng lớn. Nhưng đặt mục tiêu xa hơn có thể làm tỷ lệ thắng thực cũng đổi, nên không thể chỉ nâng tỷ lệ lời/lỗ để tăng rủi ro cho là vừa. Có thể định trước lỗ kế hoạch mỗi lệnh bằng một tỷ lệ r của tài khoản, rồi tính số tiền vị thế từ khoảng cách cắt lỗ d so với giá vào. Với sản phẩm tuyến tính, nếu bỏ chi phí thì số tiền vị thế ÷ tài sản tài khoản = r ÷ d. Phép tính này chỉnh cho khớp lỗ kế hoạch, không chứng minh tính tối ưu theo Kelly. Gap và trượt giá vẫn có thể làm lỗ thực vượt r.
Hãy nghĩ một giao dịch giả định với rủi ro kế hoạch bằng 1% tài sản. Nếu giá cắt lỗ đặt dưới đáy cấu trúc và cách giá vào 3%, số tiền vị thế bằng khoảng 33.33% tài sản (1% ÷ 3%). Nếu cách giá vào 1.5% thì khoảng 66.67%. Cùng một rủi ro kế hoạch 1%, số tiền đầu tư vẫn khác nhau. Các con số này là ví dụ đã loại chi phí và phần lỗ vượt cắt lỗ, không phải kết quả giao dịch thực của ngày được nói tới và cũng không phải tỷ lệ được khuyến nghị.
Setup áp Kelly cho hệ thống tỷ lệ lời/lỗ 1.5, tỷ lệ thắng 55%
Hãy đi theo thứ tự tính trên một hệ thống giả định: tỷ lệ thắng 55%, thắng thì +1.5R, thua thì −1R. Các tỷ lệ và tiêu chí kiểm tra bên dưới chỉ để giải thích khái niệm, không phải chiến lược đã được kiểm chứng hay quy tắc vận hành hợp với mọi người. Khi cân nhắc áp dụng, phải kiểm tra giả định từ đầu bằng sổ khớp đã tính chi phí và kết quả ngoài mẫu.
- Tính full-Kelly:
f* = 0.55 − 0.45/1.5 = 0.25. Trong mô hình này, đó là tỷ lệ cược làm mất 25% tài khoản khi thua. Nó không có nghĩa là hạn mức lỗ an toàn hay tỷ trọng số tiền đầu tư. - Hạn mức rủi ro ví dụ: Half-Kelly là 12.5%. Ở đây giả định, tách khỏi con số đó, hạn mức lỗ kế hoạch mỗi lệnh được đặt bằng 1% tài sản. 1% là 1/25 của full-Kelly 25% (tức 4% của full-Kelly). Để đối chiếu, quarter-Kelly là 6.25% và half-Kelly là 12.5%, nên 1% còn thận trọng hơn cả hai.
- Quy mô vị thế: Chia rủi ro kế hoạch 1% cho khoảng cách cắt lỗ so với giá vào. Nếu khoảng cách cắt lỗ là 2.5% thì số tiền vị thế bằng 40% tài sản (1% ÷ 2.5%); nếu là 1.5% thì khoảng 66.67%. Chi phí và sai số khớp lệnh tính riêng.
- Ví dụ chốt lời: Với lệnh Long, khoảng cách cắt lỗ 2.5% và mục tiêu 1.5R, giá mục tiêu trước chi phí là giá vào +3.75% (2.5% × 1.5). Tỷ lệ lời/lỗ khớp thực đổi theo chi phí và trượt giá.
- Xem xét nâng mức: Chỉ với 50 lệnh thật và xác suất phá sản (risk of ruin) ước lượng dưới 1% thì không tự động nâng rủi ro từ 1% lên 1.5%. Phải xem cùng độ bất định của mẫu, kết quả ngoài mẫu, chi phí và hạn mức lỗ của các vị thế đồng thời.
- Ví dụ rà lại: Nếu quan sát tỷ lệ thắng dưới 50% hoặc tỷ lệ lời/lỗ dưới 1.2, hãy xem lại các lệnh vào mới và đo lại các đầu vào. Hạ rủi ro xuống 0.5% cũng là một quyết định vận hành riêng, và chỉ vì đã vượt mốc này thì sự an toàn chưa được bảo đảm.
Trong setup này, 25% là full-Kelly của mô hình hai kết quả giả định, còn 1% là hạn mức lỗ kế hoạch đặt riêng. So trên cùng đơn vị rủi ro thì 1% bằng 1/25 của 25%. 40% hay 66.67% thu được sau khi chia cho khoảng cách cắt lỗ là tỷ trọng số tiền vị thế, nên không so trực tiếp với tỷ lệ rủi ro Kelly.

Vị thế đồng thời phải xem cùng lỗ cộng gộp và tương quan
Ví dụ cược lặp lại được tính trong bài dùng giả định kết quả độc lập và phân phối không đổi. Bài toán danh mục Kelly tổng quát có thể tính cả quan hệ giữa các tài sản. Nếu giữ nhiều vị thế cùng lúc trên thị trường, trước khi cộng nguyên các phép tính cược đơn của từng lệnh, phải kiểm tra tình huống chúng cùng lỗ.
Long BTC và long ETH có thể cùng lỗ trong một cú sốc thị trường. Trong các đoạn lao dốc như nhịp giảm sau đỉnh 69,000 USDT của BTCUSDT ngày 10 tháng 11 năm 2021, hay cú sụp FTX năm 2022, cũng cần kiểm tra lỗ đi kèm của các tài sản khác đang nắm. Chỉ vì tương quan cao thì không tính được rằng ba vị thế đúng bằng ba lần một cược. Quan hệ đó đứng trong mô hình chúng cho cùng một kết quả lời lỗ tại cùng một lúc, nhưng danh mục thực phải tính cùng biến động từng tài sản và các lần khớp cắt lỗ.
Ví dụ nếu hạn mức lỗ kế hoạch của một nhóm vị thế tương quan cao được đặt bằng 1% tài khoản, có thể phân bổ sao cho tổng rủi ro kế hoạch của từng vị thế nằm trong hạn mức đó. Đây là quy tắc quản trị để giải thích, không phải hạn mức mà công thức Kelly tự ấn định. Hãy tính riêng kịch bản mọi vị thế đều chạm cắt lỗ và kịch bản khớp vượt giá cắt lỗ. Con số cần xem trước khi vào lệnh không chỉ là quy mô từng vị thế, mà là số tiền biến khỏi tài khoản khi chúng cùng lỗ.
Căn cứ tính toán: bản gốc năm 1956 của Kelly, bài của Rotando và Thorp về Kelly và thị trường chứng khoán, giới thiệu sách đồng biên tập của Thorp về fractional Kelly. Các giá trị trong bảng là kết quả tính trực tiếp trên mô hình hai kết quả giả định đã nêu trong bài.