OptiNod Academy
ATR — Biên độ thực trung bình
Khi ATR cao gấp ít nhất 2 lần mức trung bình 30 nến, hãy giảm quy mô vị thế để giữ mức lỗ R ổn định.
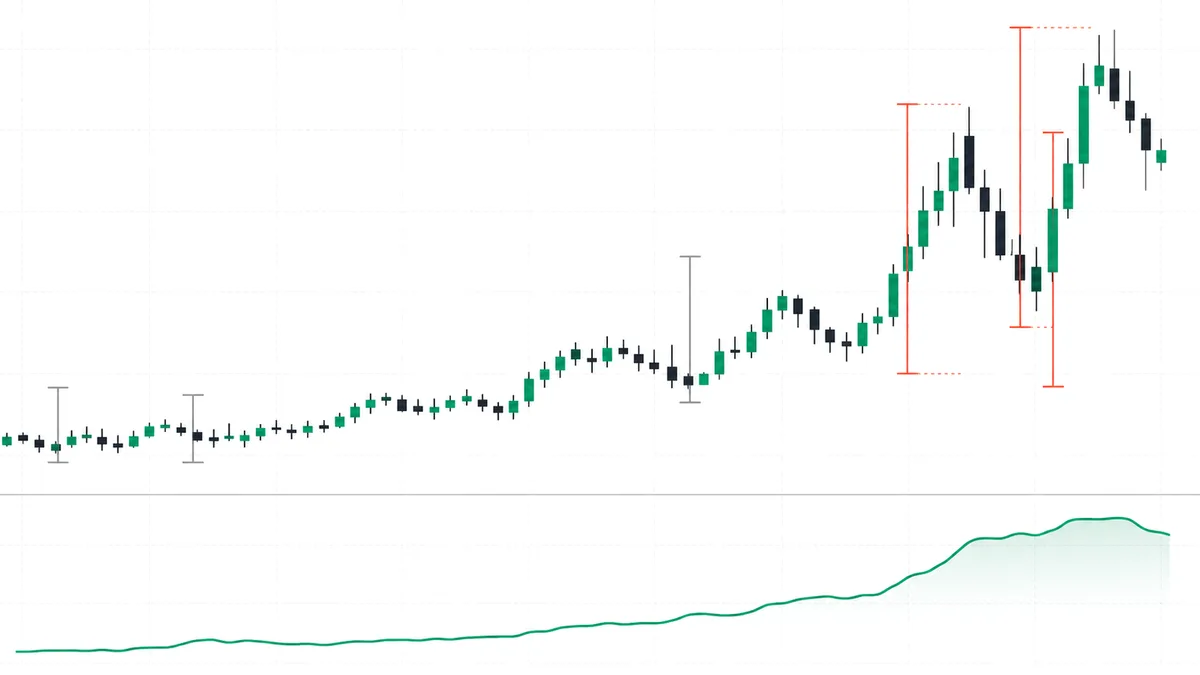
ATR xác định cả khoảng cách dừng lỗ lẫn quy mô vị thế. Vào những ngày biến động tăng mạnh, dù điều kiện vào lệnh giống hệt, vẫn phải giảm khối lượng. Nếu ATR đang gấp đôi mức thường mà khối lượng giữ nguyên, số tiền mất khi chạm dừng lỗ một lần (R) cũng tăng gấp đôi.
ATR(14) được tính bằng làm mượt Wilder, nên công thức khác với trung bình đơn giản của 14 nến. Khi một nến biến động lớn xuất hiện, giá trị đó không biến mất ngay mà còn lưu lại qua nhiều nến sau. Vì vậy ATR không chỉ phản ánh biến động hiện tại mà còn giữ dư âm của cú sốc gần đây.
Cách đọc rất đơn giản. Khoảng cách dừng lỗ được đặt bằng ATR×k, còn mức lỗ cho phép R được giữ cố định. Khi ATR tăng, khoảng cách dừng lỗ cũng rộng hơn tương ứng, nên khối lượng phải giảm. Nếu chỉ nới dừng lỗ mà không giảm khối lượng, rủi ro tài khoản phải chịu sẽ thay đổi qua từng lần giao dịch, dù setup là như nhau.

R theo ATR — trọng tâm của công thức tính khối lượng
Khi cố định mức lỗ cho phép trên mỗi giao dịch R, thường là 1% tài khoản, và đặt khoảng cách dừng lỗ bằng ATR×k, khối lượng sẽ tự động được xác định bằng cách lấy R chia cho khoảng cách dừng lỗ. Nếu biến động tăng gấp đôi bình thường, khoảng cách dừng lỗ cũng tăng gấp đôi và khối lượng giảm một nửa. Nhờ vậy, R được giữ ổn định bất kể biến động thay đổi thế nào.
Chính công thức đơn giản này tạo ra một hệ thống tự điều chỉnh theo biến động. Dù ATR tăng hay giảm, số tiền lỗ vẫn ở cùng một mức. Ngược lại, người luôn vào cùng một khối lượng sẽ phải gánh mức lỗ gấp hai đến ba lần bình thường trong những ngày biến động bùng nổ.
Trong năm 2024, ATR khung ngày của khí tự nhiên đi từ 0,10 đến 0,30. Người vào cùng khối lượng ở vùng ATR 0,30 như ở vùng ATR 0,10 chịu lỗ gần gấp ba với cùng mức dừng lỗ 2 ATR. Để giữ cùng R, khi ATR là 0,30, khối lượng phải khoảng một phần ba khối lượng dùng ở vùng 0,10. Không đưa chênh lệch đó vào khối lượng thì không giữ được cùng một R.

ATR gấp 2 lần trung bình 30 nến — tín hiệu giảm một nửa khối lượng
Sau khi đã cố định tỷ lệ khoảng cách dừng lỗ trong hệ thống của mình, chẳng hạn k=2 hoặc k=3, câu hỏi còn lại là ở vùng nào cần giảm thêm quy mô vị thế. Quy tắc đơn giản nhất là lấy ATR hiện tại chia cho trung bình ATR của 30 nến liền trước.
- Tỷ lệ 0,7~1,3: Vùng bình thường. Giữ quy mô và R như thường lệ.
- Tỷ lệ 1,3~2,0: Vùng biến động đang tăng. Nếu khoảng dừng lỗ được đặt theo ATR hiện tại, khối lượng tự giảm còn 1/bội số và R giữ như thường. ATR bằng 1,5 lần mức thường thì khối lượng còn khoảng 65%.
- Tỷ lệ từ 2,0 trở lên: Vùng biến động bùng nổ. Nếu dừng lỗ đặt theo ATR hiện tại, khối lượng đã là 1/bội số (khoảng 50% nếu gấp 2,0 lần) và R vẫn như thường. Cắt thêm nữa là hạ chính R. Một lần thua có thể lấy hết hạn mức rủi ro của cả tháng, nên hạ R xuống 25~40% mức thường, hoặc hoãn các lệnh vào mới.
- Tỷ lệ dưới 0,7: Biến động đang co lại. Dừng lỗ quá hẹp có thể bị nhiễu giá quét ra. Nếu tăng khoảng dừng lỗ từ ATR 2 lên 2,5 hoặc 3, hãy giảm khối lượng tương ứng để giữ R như thường lệ.
Trên khung ngày của dầu WTI, vào tháng 3/2022, sau cuộc xâm lược Ukraine của Nga, ATR đã vọt lên 7,9 USD (ngày 9/3), tương đương 2,2 lần mức trung bình ATR 30 nến liền trước khoảng 3,5 USD. Cùng thời điểm đó, những người vào với quy mô thường lệ chịu lỗ lớn, còn người theo dõi tỷ lệ ATR đã giảm quy mô xuống 30%. Nếu chỉ tính theo cùng R thì khoảng 45%(=1/2,2) là đủ, nhưng vì đây là vùng biến động bùng nổ nên mức giảm thận trọng hơn được chọn.
Tài khoản 10.000 USD, R = 100 USD(1%).ATR ngày của WTI là 7,9, trung bình ATR 30 nến liền trước là 3,5 — tỷ lệ 2,2.Khoảng cách dừng lỗ: 2 × 7,9 = 15,8 USD.Khớp R 100 USD với khoảng dừng lỗ 15,8 USD lấy từ ATR hiện tại thì khối lượng là 100 ÷ 15,8 ≈ 6,3 đơn vị. Chỉ riêng mức này, R đã bằng mức thường. Nếu ATR thường là 3,5 USD và dừng lỗ 7 USD, khối lượng khoảng 14,3 đơn vị, nên 6,3 đơn vị chính là 1/2,2 của mức đó.Vì tỷ lệ đã vượt 2,0, ví dụ này còn hạ chính R xuống 30% mức thường (30 USD). Khối lượng lúc đó là 30 ÷ 15,8 ≈ 1,9 đơn vị.Sau khi vào lệnh, nếu ATR quay lại từ 5,0 trở xuống, tính lại khối lượng mới theo ATR tại thời điểm đó.
Điểm cốt lõi là giữ khoảng cách dừng lỗ bằng ATR×k và giữ R bằng cách điều chỉnh khối lượng. Nếu cố ép R về mức mong muốn bằng cách thu hẹp dừng lỗ, điểm dừng sẽ nằm trong vùng nhiễu giá thông thường, khiến những setup vẫn còn hợp lệ liên tục bị cắt khỏi lệnh.

Cách True Range xử lý gap — ý nghĩa theo từng cấu trúc tài sản
True Range dùng giá trị lớn nhất trong ba giá trị: max(H−L, |H−C_prev|, |L−C_prev|). Công thức trông đơn giản, nhưng cho kết quả khác nhau tùy loại tài sản.
- Tiền mã hóa và ngoại hối giao dịch 24 giờ: Gap gần như không đáng kể, nên H−L thường chính là TR, và ATR gần với biên độ dao động trong ngày.
- Cổ phiếu, ETF, hợp đồng tương lai chỉ số chứng khoán: Gap qua đêm và cuối tuần xuất hiện thường xuyên, nên nhiều cây nến có |H−C_prev| hoặc |L−C_prev| là TR. Vì vậy, không thể đọc ATR của các tài sản này như thể nó chỉ là biến động trong ngày; một gap duy nhất cũng có thể kéo toàn bộ ATR lên cao.
- Hợp đồng tương lai hàng hóa như dầu WTI và khí tự nhiên: Các sự kiện ngoài giờ giao dịch, như tin Trung Đông, bão, báo cáo tồn kho EIA, được phản ánh ngay qua gap. Vì vậy, dù ở cùng một vùng giá, ATR có ý nghĩa khác nhau đối với trader trong ngày và swing trader.
Sự khác biệt này quyết định nên dùng chu kỳ ATR nào. Với tài sản thường xuyên có gap, ATR(14) sẽ bị một gap lớn ảnh hưởng trong suốt 14 nến; nếu chuyển sang ATR(30), tác động đó mượt hơn. Với tài sản như khí tự nhiên, nơi báo cáo EIA có thể tạo biến động lớn hằng tuần, ATR(30) thường là chuẩn ổn định hơn.

Độ trễ do Wilder smoothing tạo ra
ATR(14) không lấy riêng 14 nến gần nhất rồi cắt ra để tính trung bình. Công thức là ATR_today = (ATR_prev × 13 + TR_today) / 14: TR mới nặng 1/14, ATR ngay trước nặng 13/14. Biến động trước đó vẫn còn, chỉ thu nhỏ dần, và cấu trúc cùng họ với EMA.
Từ đây có hai hệ quả. Thứ nhất, ATR phản ứng chậm. Một cây nến lớn có thể kéo ATR lên, nhưng không làm ATR tăng gấp đôi ngay tại chỗ. Thứ hai, ảnh hưởng của cây nến lớn trong quá khứ tồn tại khá lâu. Ảnh hưởng của một nến giảm mạnh có thể còn trong ATR của nhiều nến tiếp theo.
Để bù cho độ trễ này, có thể xem ATR(14) cùng với ATR(30). ATR(14) phản ánh thay đổi gần đây nhanh hơn, còn ATR(30) cho thấy xu hướng biến động lớn một cách ổn định hơn. Khi hai giá trị này tách xa nhau, có thể hiểu rằng biến động hiện tại đang thay đổi nhanh.

Đuôi dày trong phân phối ATR theo từng tài sản
Cùng một tỷ lệ, chẳng hạn gấp 2 lần bình thường, nhưng tần suất chạm tới tỷ lệ đó khác nhau theo từng tài sản. Trên khung ngày khí tự nhiên, tỷ lệ ATR vượt 2,0 khoảng 5~8 lần một năm. Nghĩa là những cú biến động nằm xa mức thường xảy ra thường xuyên, và phân phối kiểu này được gọi là đuôi dày. Trong khi đó, với SPY khung ngày, hiện tượng tương tự chỉ xảy ra 1~2 lần mỗi năm; với EURUSD trong ngoại hối, con số thường chỉ là 0~1 lần mỗi năm.
Sự khác biệt này làm thay đổi tần suất tái vào lệnh và cách quản trị quy mô. Người giao dịch khí tự nhiên phải thường xuyên giảm quy mô theo biến động, còn với người giao dịch EURUSD, đây có thể là tình huống rất hiếm gặp. Chỉ cần xem lại phân phối ATR của tài sản mình giao dịch, bạn sẽ có cảm nhận rõ hơn rằng tỷ lệ 2,0 hiếm đến mức nào trên chính tài sản đó.

Ba trường hợp ATR dễ gây hiểu nhầm
- So sánh tài sản bằng giá trị ATR tuyệt đối: Không thể so sánh BTC ATR 1.500 USD với ETH ATR 80 USD trên cùng một thước đo. Khi so sánh giữa các tài sản, hãy dùng tỷ lệ ATR/Price (%) hoặc tỷ lệ so với mức bình thường. ATR 0,30 của khí tự nhiên tương đương 8% so với giá (theo giá đóng cửa cuối tháng 12/2024 là 3,63 USD), trong khi ATR 2,0 của WTI chỉ khoảng 3% so với giá (2,9% ở mức giá 70 USD); nghĩa là khí tự nhiên là tài sản biến động mạnh gần gấp ba lần.
- Dùng ATR làm tín hiệu hướng giá: Có người đọc ATR tăng như tín hiệu bắt đầu xu hướng, nhưng ATR không có hướng. Biến động có thể bùng nổ lên hoặc xuống; hướng đi do cấu trúc giá, đường xu hướng và động lượng quyết định, còn ATR chỉ quyết định quy mô vị thế và khoảng cách dừng lỗ.
- Tin ngay ATR sau một gap lớn: Một cây nến gap lớn sẽ kéo ATR lên ngay, nhưng cần chờ thêm một nhịp để biết đó là thay đổi biến động thật sự hay chỉ là một điểm ngoại lai. Sau gap, nên quan sát thêm 3~5 nến để xem tỷ lệ có được duy trì hay không rồi mới thay đổi chính sách quy mô.
Hai bối cảnh cần xem cùng khi quyết định quy mô
Để hệ thống tính quy mô dựa trên ATR hoạt động ổn định, cần xem thêm hai yếu tố.
- Tỷ lệ ATR khung thời gian lớn hơn: Dù tỷ lệ ATR khung 1 giờ là 1,0, nếu tỷ lệ trên khung ngày là 2,0 thì toàn bộ thị trường đã bước vào vùng biến động cao. Lấy khung thời gian lớn hơn làm chuẩn chính, còn khung ngắn hơn chỉ để theo dõi bổ trợ.
- Lịch sự kiện: Các sự kiện đã được lên lịch như FOMC, CPI, báo cáo tồn kho EIA có thể làm thay đổi toàn bộ phân phối ATR. Trong 24 giờ trước và sau sự kiện, nên có một quy tắc riêng tự động giảm quy mô. Khi ATR phản ứng trễ, cây nến lớn thường đã hình thành xong.