OptiNod Academy
Funding carry — giao dịch đổi rủi ro giá lấy rủi ro basis, giải chấp và khớp lệnh
Funding carry delta-neutral đổi hướng giá lấy rủi ro giải chấp, khớp lệnh và funding đảo dấu. Lúc funding cao nhất cũng là lúc rủi ro đó lớn nhất. Basis tự nó không phải khoản lỗ đã khóa sẵn.
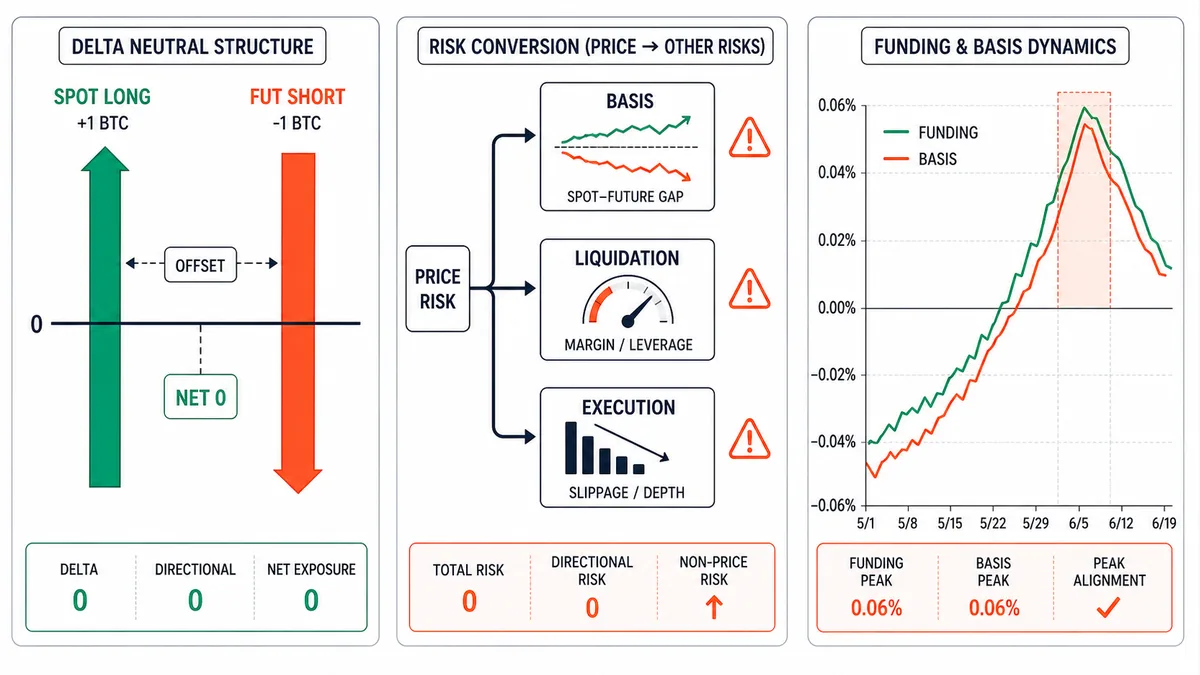
Thu funding là giao dịch xóa hướng giá, và đổi lại gánh rủi ro giải chấp, khớp lệnh và funding đảo dấu. Lúc funding cao nhất cũng là lúc rủi ro đó lớn nhất. Basis dương lúc vào tự nó không phải tiền đã mất.
Định nghĩa của funding carry rất đơn giản. Khi mua 1 BTC giao ngay và bán 1 BTC perpetual, giá có đi đâu thì lãi lỗ của một bên cũng bù lại bên kia. Net exposure bằng 0, tức là trạng thái delta-neutral. Ở trạng thái net exposure bằng 0, trong giai đoạn funding dương thì chân short của hợp đồng perpetual cứ mỗi 8 giờ lại nhận phí funding.
Khi định nghĩa này được truyền ra đại chúng, có một từ luôn đi kèm. "Miễn phí". Giá có đi đâu cũng không liên quan, nên đây được coi là một khoản lãi không rủi ro. Màn hình funding rate hiển thị mức quy đổi năm lên đến vài chục phần trăm càng nuôi lớn niềm tin đó. Vì vậy dòng tiền đổ vào chân short hợp đồng tương lai đang nhận funding. Khi short tăng lên, premium hợp đồng tương lai bị đè xuống, nên mức funding cao đang hiện trên màn hình không kéo dài.
Vấn đề là cái "miễn phí" đó đến từ đâu. Funding dương nghĩa là giá hợp đồng perpetual đắt hơn giá giao ngay, và đây là tín hiệu cho thấy basis đã giãn ra. Basis giãn rộng nhất khi thị trường quá nóng và đòn bẩy long dồn lệch về một phía. Điều đó nghĩa là lúc funding rate cao nhất cũng chính là lúc độ lệch đó nghiêm trọng nhất. Vì vậy không nên xem funding rate như một chỉ báo lợi suất, mà phải xem nó như một giá trị đo mức độ thị trường đang lệch về một phía. Biểu đồ phí funding và biểu đồ basis·premium cho thấy cùng một hiện tượng qua hai trục khác nhau (funding, basis·premium).

Delta bằng 0 nhưng basis thì không bằng 0
Long giao ngay và short hợp đồng tương lai cùng khối lượng tài sản cơ sở triệt tiêu độ phơi nhiễm hướng giá chung, nhưng vẫn chịu rủi ro basis. Bài này định nghĩa B=F−S (giá hợp đồng tương lai−giá giao ngay). Với khối lượng q, lãi lỗ giá gộp trước funding và chi phí là q×(Bentry−Bexit). Basis dương lúc vào không phải khoản lỗ tức thì; đó là chênh lệch có thể tạo lợi nhuận nếu hội tụ sau đó. Phép tính này giả định long giao ngay và short hợp đồng tương lai tuyến tính thanh toán USDT/USDC với cùng khối lượng tài sản cơ sở. Hợp đồng nghịch đảo thanh toán bằng coin cần công thức lãi lỗ và khối lượng hedge riêng.
Basis co lại sau khi vào cải thiện lãi lỗ gộp long giao ngay/short hợp đồng tương lai; giãn thêm làm xấu đi. Vào ở basis dương cao không tự gây lỗ, và hội tụ không lấy lại funding đã nhận. Nhưng hợp đồng perpetual không đáo hạn nên không bảo đảm hội tụ. Cần kiểm tra ký quỹ chịu được giãn thêm và rủi ro funding đảo dấu.
Xem basis riêng với funding. Điều kiện 1.5 lần mức trung bình 30 ngày bên dưới là bộ lọc minh họa cho đầu chu kỳ, không phải quy luật rằng đầu chu kỳ luôn có lợi hay vào đỉnh chắc chắn lỗ. Mỗi ứng viên cần đánh giá basis giãn thêm, funding có thể duy trì, chi phí và khoảng cách giải chấp.

Giải chấp cưỡng bức tháo dỡ cả vị thế delta-neutral
Câu nói giá có đi đâu cũng không liên quan chỉ đúng khi hai chân được buộc chung trong một tài khoản. Thực tế thì giao ngay và hợp đồng tương lai thường nằm ở các pool ký quỹ khác nhau, và trong đoạn tăng vọt nếu margin chân short bị giải chấp trước thì chỉ còn lại chân long giao ngay có tính hướng. Khoảnh khắc đó giả định delta-neutral mất hiệu lực và chỉ còn lại độ phơi nhiễm về một hướng.
Ngày 5 tháng 8 năm 2024, ngày giải chấp yen carry, BTC từ giá mở cửa 58.161 USD rơi xuống tận 49.000 USD trong phiên rồi đóng cửa ở 54.019 USD. Trong những đoạn biến động bùng nổ như vậy, margin của chân hợp đồng tương lai bị bào mòn trong chớp mắt. Khi chân short bị giải chấp thì carry kết thúc, và ta lại phơi nhiễm nguyên vẹn với rủi ro hướng mà mình tưởng đã loại bỏ.
Trong vận hành, thứ phân định thành bại là cách phân bổ ký quỹ. Người chỉ nạp ký quỹ tối thiểu ở chế độ isolated cho chân short hợp đồng tương lai để thu funding tối đa sẽ mất chân short ngay ở cú spike biến động đầu tiên. Người nạp từ 30% trở lên giá vào lệnh làm ký quỹ đệm ở phía hợp đồng tương lai thì chịu được chính cú spike đó. Đoạn càng có giải chấp dây chuyền thì lớp đệm này càng là yếu tố cốt lõi giữ lợi nhuận.

Tốc độ funding lật sang âm là rủi ro lớn nhất
Funding không phải giá trị cố định, một khi định rồi là xong. Đó là một biến số được tính lại mỗi 8 giờ. Vị thế đang nhận với funding dương sẽ lật sang funding âm ngay khoảnh khắc tâm lý thị trường nghiêng về short, và từ lúc đó trở đi ta phải trả ngược lại phần funding đang nhận. Đường cong lợi nhuận của carry chỉ dốc lên trong lúc dấu của funding còn được giữ.
Khi FTX sụp đổ tháng 11 năm 2022, BTC từ giá mở cửa 20.591 USD ngày 8 sụp xuống tận 15.588 USD trong phiên ngày 9. Trong những đoạn hoảng loạn như vậy, funding xuống vùng âm sâu và basis đảo ngược (backwardation). Vị thế carry vào với kỳ vọng funding dương không chỉ ngừng thu mà còn chuyển sang phải trả, đồng thời rủi ro giải chấp lớn nhất. Ngay sau đoạn quá nóng nơi funding rate cao nhất là chỗ cú đảo chiều này thường xuất hiện.
Trên biểu đồ hãy xem độ dốc của funding rate. Dù giá trị tuyệt đối cao, nếu độ dốc gãy xuống và hướng về 0 thì đoạn thu sắp kết thúc. Nếu open interest lập đỉnh mới mà giá đình trệ, đó là tín hiệu cho thấy lượng long dồn lệch một phía sắp được dọn, và chẳng bao lâu nữa dấu của funding sẽ đổi (open interest).
Điểm mà basis chuẩn hóa được phản ánh vào lãi lỗ
Lãi lỗ tổng carry bằng lãi lỗ giá hai chân cộng funding tích lũy, trừ phí, trượt giá và chi phí vốn. Lãi lỗ giá là q×(Bentry−Bcurrent), nên basis vào bằng 0.4% giá giao ngay không tự tạo lỗ chưa hiện thực hóa 0.4% ngay lúc vào. Basis không đổi cho lãi lỗ giá bằng 0 trước chi phí; co lại tạo lãi, giãn ra tạo lỗ.
Lợi nhuận hội tụ basis và dư địa ký quỹ chân short phải xem riêng. Nếu hội tụ đi cùng giá giao ngay tăng, lãi lỗ gộp có thể cải thiện trong khi chân short lỗ và thiếu ký quỹ. Nếu hội tụ do giá hợp đồng tương lai giảm thì chân short có lãi. Hội tụ tự nó không đồng nghĩa giải chấp short; không thể đánh giá an toàn giải chấp chỉ bằng lãi lỗ gộp.
Ví dụ vận hành: xem cả funding và basis
Dưới đây là ví dụ vận hành BTC perpetual dùng lúc funding chuyển dấu và đầu chu kỳ basis. Đây không phải quy tắc tối ưu đã kiểm chứng; cần xác nhận chi phí và giới hạn rủi ro trước khi dùng.
- Vào lệnh: Tại thời điểm funding vừa chuyển từ âm sang dương, và basis lần đầu vượt
1,5 lầnđộ rộng trung bình 30 ngày liền trước, đồng thời khớp long giao ngay + short hợp đồng tương lai cùng khối lượng. - Ký quỹ: Nạp tối thiểu 30% giá vào lệnh làm ký quỹ đệm cho chân short hợp đồng tương lai, để giá giải chấp cách giá hiện tại từ 25% trở lên (cấm ký quỹ tối thiểu ở chế độ isolated).
- Cắt lỗ: Đặt giá giải chấp cao hơn giá vào lệnh ít nhất 25%. Khi giá giao ngay tăng +20% so với giá vào lệnh, tháo dỡ đồng thời cả hai chân trước khi chạm giá giải chấp. Đóng trước khi chỉ một chân bị giải chấp và tạo ra độ phơi nhiễm hướng.
- Chốt lời/quản lý: Ví dụ giảm một nửa khối lượng mỗi chân khi funding tích lũy đạt hai lần (khối lượng nắm giữ × số tiền basis lúc vào). Bội số này không phải mốc thu hồi basis như tiền đã mất sẵn. Đó là vạch quản lý để chốt một khoản funding nhất định, còn lãi lỗ ròng thực tế tính bằng cách cộng thêm biến động basis và chi phí.
- Vô hiệu hóa: Nếu funding lật sang âm, hoặc basis co xuống dưới độ rộng trung bình 30 ngày liền trước, thì tháo dỡ đồng thời cả hai chân. Cấm để lại chỉ một chân.
Cách này dùng giai đoạn chu kỳ thay vì chỉ nhìn độ lớn funding. Bỏ qua funding cao nhất nhằm quản lý đảo dấu funding, basis giãn thêm và rủi ro giải chấp, không phải tránh lỗ do basis hội tụ. Đầu chu kỳ tự nó không bảo đảm lợi nhuận hay an toàn.
Cùng một tài sản cũng phải xem cả hai sàn
Basis·funding của carry khác nhau theo từng sàn. Nếu funding của một sàn cao bất thường so với sàn khác, chênh lệch đó là kết quả của việc rủi ro giải chấp và độ dày sổ lệnh của sàn ấy được phản ánh vào giá. Sàn trả funding cao nhất thường là sàn có sổ lệnh mỏng nhất và giải chấp diễn ra dữ dội nhất.
Tại thời điểm tháo dỡ, slippage·phí·thanh khoản bào mòn bao nhiêu phần funding đã nhận trong khoảng đó cũng khác nhau theo từng sàn (slippage·phí·thanh khoản). Trong đoạn spike biến động, sàn có sổ lệnh càng mỏng thì bản thân việc đóng đồng thời cả hai chân càng khó. Trong lúc một chân khớp còn chân kia trượt giá, độ phơi nhiễm hướng nảy sinh trong khoảnh khắc.
Trước khi các mục sau được xác nhận thì không vào carry.
- Ngay sau khi funding chuyển âm → dương và độ dốc funding rate đang dương
- Basis ở đoạn đầu vừa vượt
1.5 lầnmức trung bình 30 ngày liền trước (không phải đỉnh) - Giá giải chấp của chân short hợp đồng tương lai cách giá hiện tại từ 25% trở lên
- Sàn có sổ lệnh đủ dày để tháo dỡ đồng thời cả hai chân
- KHÔNG phải tổ hợp open interest lập đỉnh mới + giá đình trệ (không sắp đảo chiều)
Chỉ khi cả năm mục này đều được thỏa mãn thì mới đặt phần funding nhận được lên bàn cân với rủi ro giải chấp, khớp lệnh và đảo dấu. Thiếu dù chỉ một mục, rủi ro cũng lớn lên cùng với phần funding đang nhận. Đừng đọc basis như khoản lãi đã trả sẵn.
