OptiNod Academy
Tâm lý bầy đàn — Vị thế nghiêng cực đoan không tự động báo đảo chiều
Đặt cược ngược một cực trị đông người có thể đúng gần đảo chiều nhưng liên tục sai trong xu hướng. Hãy kiểm tra kỳ vọng có điều kiện tại các cực trị trước khi dùng tâm lý làm tín hiệu ngược.
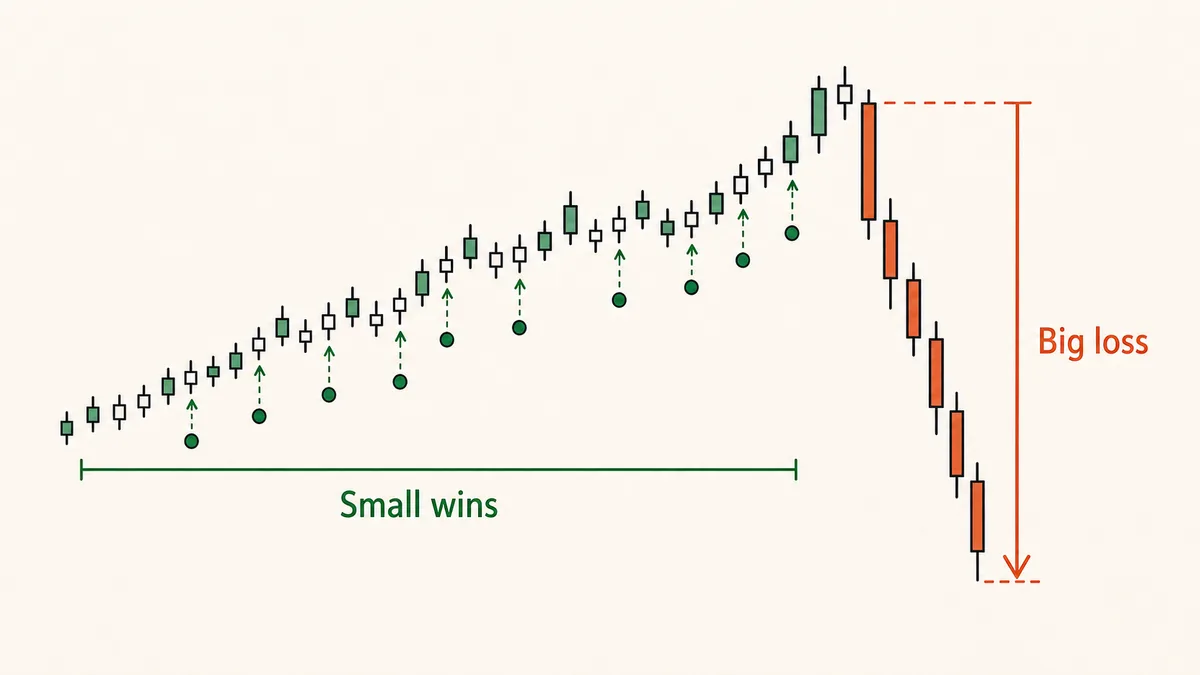
Cược ngược cực trị khi bầy đàn dồn một phía có thể đúng gần điểm đảo và sai nhiều lần trong xu hướng. Tính chỉ báo ngược ấy chỉ được xác nhận khi tách giai đoạn cực đoan và đo kỳ vọng có điều kiện.
Tâm lý bầy đàn là xu hướng cá nhân gác phán đoán riêng để theo hành động số đông. Tài chính hành vi giải thích nó bằng chuỗi thông tin, khái niệm được Bikhchandani, Hirshleifer và Welch đưa ra năm 1992. Khi quan sát lựa chọn của người đi trước, một người có thể bỏ thông tin riêng và theo nhóm. Chuỗi càng dài, người đến sau càng có thể thấy việc bỏ tín hiệu riêng là hợp lý. Tín hiệu cá nhân đúng hay sai, lựa chọn vẫn dồn về phía số đông dễ quan sát.
Cách nói phổ biến là “đi ngược chỗ bầy đàn dồn vào”. Khi tỷ lệ long/short nghiêng mạnh một phía, hoặc chỉ số sợ hãi–tham lam — thước đo tâm lý thị trường từ 0 (sợ hãi cực độ) đến 100 (tham lam cực độ) — chạm một cực, người giao dịch dùng chính con số đó để cược ngược. Ký ức về các cực trị trùng thời điểm đảo chiều củng cố thói quen. Một thước đo tâm lý thay toàn bộ điều kiện vào.
Chi phí dùng độ nghiêng làm tín hiệu vào đến từ hai nguồn. Thứ nhất, trong xu hướng cực trị có thể kéo dài nhiều tuần, và lệnh cược ngược trong khoảng đó thua lặp lại. Thứ hai, nhiều thành phần của tỷ lệ long/short, funding và sợ hãi–tham lam được tính từ giá và khối lượng gần đây, nên tín hiệu hình thành sau khi giá đã đi. Ngay cả tỷ lệ thắng 70% cho các lệnh ngược tại cực trị cũng có thể lỗ nếu 30% còn lại mất 3R mỗi lệnh trong thị trường xu hướng. Với lãi trung bình 0,8R, lỗ trung bình 3,0R, kỳ vọng bằng 0,70 × 0,8R − 0,30 × 3,0R = −0,34R. Tỷ lệ thắng dễ chịu và tài khoản giảm hoàn toàn có thể đi cùng nhau khi đo kết quả theo điều kiện.

Bằng chứng xã hội thay thế điều kiện vào lệnh
Tâm lý bầy đàn xuất hiện theo hai cách. Một là thuận theo xã hội. Trong thí nghiệm năm 1951 của Solomon Asch, khoảng 75% người tham gia ít nhất một lần theo đa số rõ ràng sai; ở khoảng một phần ba lượt quan trọng, họ bỏ đáp án chính mắt mình thấy. Hai là chuỗi thông tin: thấy người khác mua, bạn suy rằng họ biết điều gì hơn mình và gác nhận định riêng.
Trong thị trường, cả hai hợp lại lúc vào. Khi tỷ lệ long/short nghiêng mạnh về long, chỉ số tâm lý báo tham lam và bảng tin xã hội đầy lời kêu mua, người giao dịch có thể bỏ qua việc kiểm tra tín hiệu gốc, coi chính sự nghiêng ấy là bằng chứng. Vào cùng hướng là thuận theo; cược ngược cực trị là đánh ngược. Cả hai đều để bằng chứng xã hội thay thế quy tắc vào thật sự.
Khi điểm vào chỉ dựa một thước đo nghiêng vị thế, người giao dịch có thể lặp tín hiệu mà chưa thử riêng khi nào nó đúng và sai. Mức nghiêng có thể mô tả trạng thái thị trường. Nó có dự báo hướng kế tiếp hay không là câu hỏi khác. Trộn hai câu hỏi sẽ giao cho chỉ báo bối cảnh nhiệm vụ của tín hiệu vào.
Tâm lý ngược liên tục thất bại trong xu hướng
Cực trị của độ nghiêng dẫn tới đảo chiều khi xu hướng đang kết thúc. Giữa tháng 1 năm 2026, Bitcoin lập đỉnh 97.924 USD ngày 14 tháng 1 rồi giảm khoảng 39% xuống 60.000 USD ngày 6 tháng 2. Lệnh short cược ngược khi tham lam lên cực gần đỉnh ấy kết thúc sau hơn ba tuần với lãi vượt xa kế hoạch. Đó là trường hợp điển hình chỉ báo ngược đúng.
Cùng tín hiệu có thể sai nhiều lần giữa một xu hướng. Đợt tăng từ khoảng 69.000 USD đầu tháng 11 năm 2024 lên 108.353 USD ngày 17 tháng 12, khoảng 57%, diễn ra khi vị thế long và tâm lý tham lam vẫn cao. Các lệnh bán cách vài ngày vì “quá mua nên phải điều chỉnh” bị dừng liên tục. Mẫu này lặp qua bốn tháng năm 2025: từ đáy 74.508 USD ngày 7 tháng 4 tới đỉnh 124.474 USD ngày 14 tháng 8, khoảng 67%, vị thế nghiêng cực đoan không ép giá đảo mà chỉ là bối cảnh xu hướng tiếp diễn.
Khó khăn then chốt là tại điểm vào, cùng con số cực đoan không phân biệt được hai hoàn cảnh. “Tham lam cực độ” có thể xuất hiện ngay trước đảo chiều lẫn tuần thứ ba của đợt tăng. Nếu chỉ mức nghiêng kích hoạt lệnh, vài lần thắng gần điểm đảo có thể bị trả lại qua nhiều khoản lỗ trong xu hướng. Gộp tất cả một mẫu, kỳ vọng chung có thể gần 0 hoặc âm.

Thước đo vị thế nghiêng thường bắt nguồn từ chính giá
Lý do thứ hai chỉ báo ngược không thành tín hiệu vào nằm ở cấu tạo thước đo. Phí funding đến từ chênh lệch giá hợp đồng tương lai với giao ngay; premium ấy thường tăng khi giá lên kéo long vào nhiều. Tỷ lệ long/short đếm các vị thế đã tích lũy sau biến động giá. Chỉ số sợ hãi–tham lam thường chứa độ biến động, động lượng thị trường và khối lượng, đều gắn với giá gần đây.
Kết quả chỉ có một. Con số cực đoan được tạo ra sau khi giá đã đi. Khi thấy “bầy đàn nghiêng cực đoan”, phần lớn biến động giá đã tạo ra sự nghiêng ấy là chuyện xảy ra từ trước. Nếu không tách được chỉ báo có mang thông tin độc lập về hướng phía trước, hay chỉ là số tóm tắt giá đã qua, thì đang đặt tương lai lên thông tin đã trôi qua.
Tương quan dẫn trước–đi sau kiểm tra khác biệt này. Tính tương quan của mức nghiêng với lợi suất trong N nến sau ở nhiều độ trễ. Nếu tương quan chỉ lớn trên cùng nến và gần 0 ở độ trễ dẫn trước — hướng chỉ báo đi trước lợi suất — thì chỉ báo ấy chỉ đi theo giá, không mang thông tin độc lập về tương lai. Không có cơ sở dùng làm tín hiệu vào. Khi vị thế dồn ép tạo thanh lý dây chuyền, giá thậm chí có thể đi ngược hướng chỉ báo gợi ra.
Đo kỳ vọng có điều kiện chỉ trong những giai đoạn cực đoan
Nếu chỉ để tâm lý bầy đàn ở mức cảm giác, chẩn đoán sẽ mơ hồ. Tách riêng giai đoạn cực đoan thì kiểm tra được bằng ba bước.
Đầu tiên, định nghĩa cực trị bằng phân bố chứ không bằng số cố định. Dùng phân vị cao và thấp của tỷ lệ long/short hoặc funding trong N ngày trước, đánh dấu chẳng hạn 10% nến cao nhất và thấp nhất.
Thứ hai, mô phỏng vào ngược ở những nến đó và thoát M nến sau, đổi lãi lỗ thành R. Kỳ vọng của mẫu phụ chỉ gồm cực trị đo giá trị như chỉ báo ngược.
Thứ ba, tách mẫu phụ thành thị trường xu hướng và đi ngang, tính kỳ vọng riêng. Xu hướng và đi ngang được tách, chẳng hạn, bằng độ lớn độ dốc của trung bình động 200 nến, hoặc bằng sức mạnh xu hướng như ADX. Chỉ dấu của độ dốc thì tách được tăng với giảm, không tách được đi ngang. Thường kỳ vọng dương ở vùng đi ngang, âm ở xu hướng, và gần 0 khi gộp. Đo tách như vậy thì cuộc tranh chỉ báo ngược có hiệu lực hay không được thu về những con số có điều kiện. Cộng thêm tương quan trễ ở mục trước thì quyết định được dùng chỉ báo ấy làm tín hiệu vào hay chỉ làm bối cảnh.

Vị thế nghiêng là bối cảnh, không tự là tín hiệu vào
Sau khi đo, giữ một quy tắc thực tế: dùng mức nghiêng cực đoan làm bối cảnh, còn điểm vào thật dựa cấu trúc giá. Đừng vào chỉ vì xuất hiện cực trị.
- Định nghĩa cực trị bằng phân vị: Dùng phân vị N ngày trước cho long/short và funding, không dùng một ngưỡng tuyệt đối cố định.
- Chỉ vào cùng xác nhận giá: Sau cực trị của độ nghiêng, chỉ vào khi đã có tín hiệu cấu trúc giá như quét thanh khoản, phá mốc hoặc xác nhận nhịp hồi. Không vào chỉ vì độ nghiêng.
- Tách xu hướng với vùng đi ngang: Tính kỳ vọng của lệnh cực trị riêng theo hai trạng thái, không chỉ dựa một con số gộp.
- Kiểm tra khả năng dẫn trước: Đo tương quan theo độ trễ với lợi suất sau; nếu chỉ cùng nến có tương quan, bỏ thước đo khỏi quy tắc vào.
- Gắn nhãn bối cảnh: Ghi trạng thái vị thế nghiêng tại điểm vào của mọi lệnh để sau này tính kỳ vọng theo tâm lý.
Mục tiêu của các quy tắc này không phải luyện can đảm đi ngược bầy đàn. Đó là đo độ nghiêng có điều kiện, để tách chỉ báo dùng làm tín hiệu vào với chỉ báo chỉ dùng làm bối cảnh.
Ba cạm bẫy
“Funding âm luôn là đáy.” Funding âm chỉ có nghĩa short trả phí funding cho long. Nó không cho biết short quá nóng đến mức nào, cũng không cho biết giá sắp bật hay không. Trong xu hướng giảm, funding âm có thể kéo dài nhiều ngày. Mua chỉ vì funding âm, không tách xu hướng và đi ngang như mục trước, sẽ tích lỗ ở mẫu thị trường xu hướng.
Cố định ngưỡng sợ hãi–tham lam tuyệt đối. Phân bố chỉ số thay đổi theo thời gian. Một con số cực đoan năm này có thể bình thường trong năm thường xuyên tham lam; mức thấp có thể rất cực đoan trong thời kỳ chủ yếu sợ hãi. Ngưỡng cố định đếm sai cực trị; phân vị giúp so các thời kỳ hơn.
Dùng bảng tin xã hội thay chỉ báo. Bảng tin đầy lời mua tự nó là mẫu thiên lệch. Người đang long nói nhiều hơn, vị thế đang thắng được chú ý hơn. Dùng quan sát ấy thay thước đo định lượng như tỷ lệ long/short làm phép đo méo lệch. Hãy đo vị thế nghiêng bằng dữ liệu.
Tính chỉ báo ngược của độ nghiêng chỉ được xác nhận trong sổ ghi
Cạm bẫy lớn nhất của tâm lý bầy đàn là nhớ vài cực trị trùng đảo chiều mà quên nhiều lần cực trị sai lặp lại trong xu hướng. Thông tin bị khuyết ấy chỉ hiện thành số khi tách giai đoạn cực đoan để tính kỳ vọng có điều kiện và xem tương quan trễ giữa chỉ báo với lợi suất tương lai. Sau phép đo này, dùng tỷ lệ long/short, funding và sợ hãi–tham lam làm tín hiệu vào hay chỉ làm bối cảnh được quyết định bằng số.