OptiNod 아카데미
와이코프 방법 — 거래량 스프레드 분석과 웨이스 파동(Weis Wave)의 현대화 (4편)
거래량 스프레드 분석의 매봉 특징과 웨이스 파동의 방향 단위 거래량 합산이 와이코프 단계 식별을 매봉으로 측정 가능하게 만듭니다.
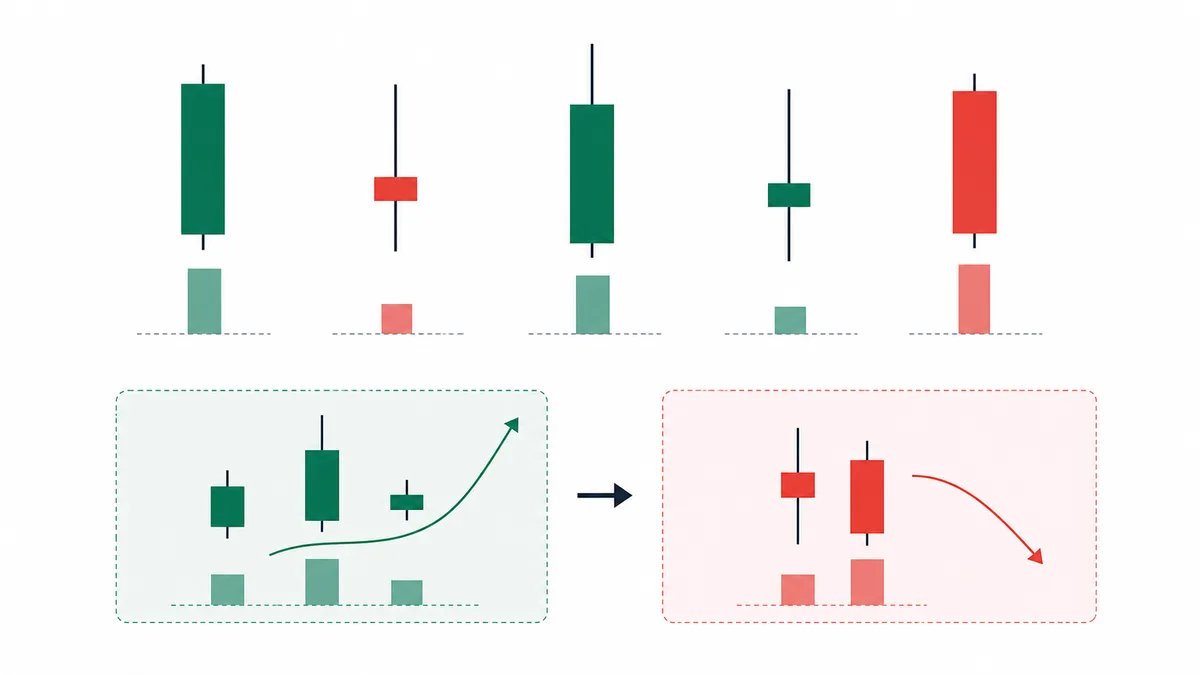
Williams의 봉 단위 특징과 Weis의 방향 단위 거래량은 와이코프 단계를 봉마다 짚어낼 수 있게 해 줍니다.
앞선 세 편에서 와이코프의 본질(세 법칙), 매집의 5단계, 분배의 5단계를 다뤘습니다. 4편과 5편은 와이코프의 현대 변형을 다룹니다. 4편은 두 도구를 다룹니다. 하나는 Tom Williams가 1993년 The Undeclared Secrets That Drive the Stock Market에서 정리한 거래량 봉 범위 분석(거래량 스프레드 분석)입니다. 다른 하나는 David Weis가 2013년 Trades About to Happen에서 발전시킨 웨이스 파동입니다. 5편은 같은 도구들이 암호화폐·알고리즘 시장에서 어떻게 바뀌는지를 봅니다.
대중적인 해석은 거래량 스프레드 분석을 거래량 지표의 한 종류로 보고, 웨이스 파동을 누적 거래량 라인의 변종으로 묶어 OBV와 같은 칸에 넣습니다. 이렇게 분류하면 두 도구가 와이코프의 어떤 한계를 메우는지가 보이지 않습니다.
Williams는 와이코프의 직관 — 거래량과 가격 봉 범위의 관계가 큰손의 의도를 보여준다는 개념 — 을 봉 단위 체크리스트로 바꿨습니다. 수요 없음, 공급 없음, 멈춤 거래량, 클라이맥스 거래량처럼 이름 붙인 봉 특징을 보면, 지금 차트가 와이코프 단계 중 어디에 있는지를 봉마다 판정할 수 있습니다.
한편 Weis는 거래량을 합치는 단위 자체를 다시 설계했습니다. 기존 거래량 봉이 한 봉당 한 막대로 시간 축을 따라간다면, 웨이스 파동은 가격 방향이 같은 봉들끼리 묶어 한 막대로 합칩니다. 그래서 추세의 노력이 유지되는지 식어가는지를 한 라인으로 볼 수 있습니다.

거래량 스프레드 분석의 네 가지 봉 특징 — 수요 없음·공급 없음·Stopping·Climactic
거래량 스프레드 분석은 한 봉을 세 가지로 읽는 데서 출발합니다. 종가 위치, 봉 범위, 거래량입니다. 이 셋을 함께 보면 봉마다 노력과 결과의 관계가 보입니다. Williams가 이름을 붙인 핵심 네 가지가 수요 없음, 공급 없음, 멈춤 거래량, 클라이맥스 거래량입니다.
- 수요 없음: 상승 봉이면서 봉 범위가 좁고 거래량이 직전 봉들보다 명확히 작은 봉입니다. 가격은 올라갔지만 그 상승을 만든 매수의 양이 빈약합니다. 들인 힘(노력)에 비해 상승(결과)이 과한 자리이고, 분배 후반부나 약한 반등 끝에서 자주 보입니다.
- 공급 없음: 하락 봉이면서 봉 범위가 좁고 거래량이 명확히 작은 봉입니다. 가격은 빠졌지만 그 하락을 만든 매도가 없는 봉입니다. 매집의 C단계·D에서 자주 나오고, 매도가 바닥났다는 신호입니다.
- 멈춤 거래량: 큰 하락 추세 중에 거대 거래량을 동반한 큰 음봉인데, 봉 안에서 매도 압력이 흡수되면서 종가가 봉 상단부로 회복돼 마감하는 봉입니다. 큰손이 쏟아지는 매도를 통째로 받아낸 자리로, 매집의 매도 클라이맥스나 스프링 직전·직후에 자주 보입니다. 하방으로 들어간 큰 노력이 가격을 끌어내리지 못하고 종가가 위로 되돌아온다는 점, 곧 들인 매도 압력만큼 가격이 빠지지 않는다는 점이 이 특징의 핵심입니다.
- 클라이맥스 거래량: 상승 추세 끝에서 거래량이 크게 늘면서 봉 봉 범위가 ATR의 2배 이상으로 벌어지고 종가가 봉 하단으로 빠지는 봉입니다. 큰손이 물량을 한꺼번에 털어내는 자리이고, 분배의 매수 클라이맥스와 같은 사건을 봉 단위로 표시한 형태입니다. 그래서 클라이맥스 거래량 봉의 고점은 수개월 동안 회복되지 않는 경우가 많습니다.
NVDA가 2024년 6월 20일 고가 140.76달러로 만든 신고점은 일봉 거래량이 직전 20봉 평균의 1.2배에 그쳤습니다. 다만 봉 봉 범위는 ATR의 2.2배였고, 마감 종가(130.78달러)는 봉 하단 11% 위치였습니다. 거래량 조건은 약했지만 봉 범위와 마감 위치는 클라이맥스 거래량의 형태였고, 이튿날 거래량은 평균의 1.4배로 늘며 하락이 이어졌습니다. 이 고점은 약 4개월 뒤인 10월 17일에야 회복됐습니다.
2024년 8월 5일 BTC 일봉은 거래량이 직전 20일 평균의 5.8배인 큰 음봉이었습니다. 저점 49,000달러에서 종가 54,019달러까지 회복해, 저점에서 봉 범위의 54% 지점인 중간 위에서 마감했습니다. 큰 매도를 받아 낸 멈춤 거래량에 가까운 모습입니다. 3주 뒤인 8월 25일 가격은 65,000달러까지 올랐습니다.

거래량 스프레드 분석은 와이코프 단계를 봉 단위로 판정하게 해 줍니다
Part 2·3에서 다룬 매집·분배의 다섯 단계는 지나고 나서야 알아볼 수 있다는 한계가 있었습니다. 거래량 스프레드 분석의 봉 단위 특징이 이 한계를 좁혀 줍니다.
- A단계: 큰 하락 추세에서 멈춤 거래량 봉이 매도 클라이맥스 후보로 잡히고, 며칠 안에 거래량이 줄어드는 반등 봉(자동 반등)이 따라오면 시작이 봉 단위로 확정됩니다.
- B단계: 횡보 구간 안에서 공급 없음 봉이 반복되면 매집 쪽으로, 수요 없음 봉이 반복되면 분배 쪽으로 갈립니다. 두 특징의 비율이 단계의 방향을 정합니다.
- C단계: 스프링 봉은 거래량이 큰 하락 봉으로 출발했다가 종가가 봉 상단 50% 위로 회복되는 봉입니다. 같은 봉 안에서 매도 압력과 가격 움직임이 정반대로 나타납니다. 반대 방향의 분배 후 업스러스트는 큰 양봉으로 신고가를 만든 뒤 종가가 봉 하단으로 빠지는 거울 형태입니다.
- D단계·E: 강세 신호는 박스권 상단을 큰 양봉으로 돌파하면서 거래량이 크게 늘고 봉 범위가 ATR의 1.5배 이상인 봉입니다. 봉 범위와 거래량이 모두 명확히 크면 큰손이 함께 참여한 돌파로 보고, E단계 가능성이 높아집니다.
SOL은 2024년 8월 5일 저가 110달러까지 빠졌다가 종가 129.78달러로 마감했고, 이 일봉은 거래량이 직전 20봉 평균의 6.2배인 멈춤 거래량 형태였습니다. 이후 8월 9일~22일 136~164달러 박스권 일봉을 거래량 스프레드 분석으로 보면 공급 없음 봉(음봉, 봉 범위 ATR 0.8배 미만, 거래량 평균 0.8배 미만)이 5번 나와 B단계 특징이 확인됩니다. 다만 8월 23일 양봉은 거래량이 0.7배, 봉 범위가 ATR의 1.4배여서 강세 신호 기준에 못 미쳤고, 박스 상단(163.54달러) 돌파로 이어지지 않아 9월 1일 종가는 128.50달러까지 밀렸습니다. 강세 신호 기준을 채운 봉은 11월 6일에 나왔습니다. 직전 20봉 최고 종가(179.42달러)를 넘어선 종가 186.59달러 양봉이 거래량 3.2배, 봉 범위 ATR 2.4배, 종가 봉 상단 86% 위치였고, 이후 16일 만에 고가 264달러까지 올랐습니다.

웨이스 파동 — 방향 단위로 합산하는 거래량
기존 거래량 봉은 시간 단위로 그려져, 한 봉당 한 막대가 시간 축을 따라 늘어섭니다. 이 방식은 한 봉 안의 거래량을 정확히 보여주지만, 한 추세가 만들어지는 동안 들어온 총 자본은 직접 보여주지 못합니다. 추세가 7봉 동안 이어지면 막대가 7개로 흩어져 있어서, 그 합을 머리로 더해야 합니다.
David Weis가 손본 것이 바로 이 합산 단위입니다. 상승이 시작된 봉부터 끝나는 봉까지의 거래량을 한 막대로 합치고, 하락이 시작된 봉부터 끝나는 봉까지의 거래량도 한 막대로 합칩니다. 그러면 추세 방향이 바뀔 때마다 새 막대가 시작되는 거래량 차트가 만들어지고, 각 막대의 높이가 그 파동 동안 들어온 총 거래량을 보여줍니다.
파동을 가르는 기준은 반전 임계값(reversal threshold)입니다. 일봉에서는 보통 2~3% 또는 ATR의 1.5배를 임계값으로 잡고, 가격이 직전 파동 끝점에서 이 임계값만큼 반대로 움직이면 새 파동이 시작됩니다. 그래서 먼저 자기 자산의 의미 있는 평균 조정 폭에 맞춰 임계값을 정하는 일이 첫 단계입니다.
ETH가 2024년 11월 4일 종가 2,398달러에서 12월 16일 고가 4,108달러까지 오른 과정을 일봉 웨이스 파동으로 그렸습니다. 종가 기준이고 반전 임계값은 5%입니다. 오르는 파동 3개로 나뉘고, 누적 거래대금(거래량 × 종가)은 151억 달러, 518억 달러, 102억 달러 순서입니다. 웨이스 파동은 본래 거래량(코인·계약·주식 수)을 합산하는 도구지만, 코인은 거래대금으로 환산해 보면 자산 간 비교가 쉬워집니다.
세 번째 파동에서 거래대금이 두 번째 파동의 약 20%로 줄었다는 사실이 한 차트에 그대로 보이고, 가격은 같은 추세로 올라가고 있었지만 노력은 식어가고 있었습니다. 그 결과 12월 16일 고점 이후 12월 20일 저가 3,102달러까지 조정됐습니다.
파동 막대 높이가 곧 노력의 실제 크기입니다
웨이스 파동의 매매 가치는 파동 막대의 높이가 어떻게 변하는가에 있습니다. 한 추세 안에서 같은 방향 파동들의 거래량이 늘어나는지 줄어드는지가, 그 추세를 떠받치는 힘이 유지되는지 식어가는지를 말해 줍니다.
- Wave 감소 추세: 상승 추세 안의 상승 파동들이 차례로 거래량이 줄어드는 패턴입니다. 신고가를 떠받치는 자본이 점점 줄고 있다는 신호입니다. 그래서 B단계의 시작이 파동 감소로 나타나는 경우가 많습니다.
- Wave 증가 추세: 상승 파동들이 차례로 거래량이 늘어나는 패턴이고, E단계의 건강한 마크업 특징입니다. 파동 막대가 우상향하면 노력이 추세를 잘 따라가고 있다는 뜻입니다.
- 조정 파동: 같은 원리로 읽습니다. 조정 파동 거래량이 작고 짧게 끝나면 추세가 건강하다고 봅니다. 반대로 조정 파동 거래량이 직전 상승 파동을 넘어서기 시작하면 추세 전환의 첫 신호입니다.
NVDA의 2024년 2월~6월 일봉 마크업 구간을 반전 임계값 8%로 나누면 상승 파동 거래량이 1차 49억 주, 2차 141억 주, 3차 174억 주로 차례로 늘었고, 이 흐름은 E단계의 교과서 특징입니다. 한편 같은 자산이 6월 18일 신고점 직후에는(임계값 5%) 상승 파동 거래량이 6월 24일~7월 10일 30.5억 주에서 7월 30~31일 4.7억 주로 줄었고, 조정 파동 거래량은 6월 18~24일 16.4억 주에서 7월 10~30일 42.3억 주로 늘면서 B단계 진입의 파동 특징이 됐습니다.
거래량 스프레드 분석과 웨이스 파동의 결합 — B단계 매집과 E단계 추세의 검증
거래량 스프레드 분석은 봉 단위로 정밀한 특징을 보여주고, 웨이스 파동은 추세 단위로 큰 흐름을 보여줍니다. 두 도구는 보는 시간 해상도가 달라서, 함께 쓰면 서로의 노이즈를 걸러 줍니다.
B단계 매집은 두 조건이 함께 맞을 때 확인됩니다. 공급 없음 봉이 박스권 안에서 반복해서 나올 때, 같은 박스권의 웨이스 파동에서 하락 파동 거래량이 상승 파동 거래량보다 작은지를 봅니다. 봉 단위로 매도가 빈약하고(거래량 스프레드 분석), 추세 단위로도 매도 자본이 매수 자본보다 작다(웨이스 파동)는 두 신호가 같은 방향을 가리키면 매집의 신뢰도가 한 단계 올라갑니다.
E단계 추세는 박스 상단 돌파 봉이 강세 신호 특징을 만족했을 때, 그 다음 며칠의 웨이스 파동에서 첫 상승 파동의 누적 거래량이 직전 박스권의 어떤 파동보다 큰지를 봅니다. 두 조건이 모두 맞으면 E단계가 실제로 시작됐다고 봅니다.
SOL 일봉이 130~145달러 박스권에서 4주 횡보 중이고,그 4주 동안 일봉 거래량 스프레드 분석에서 공급 없음 봉이 5회 이상 반복적으로 나타나며,같은 박스권의 웨이스 파동에서 하락 파동 거래량 평균이 상승 파동 거래량 평균의 70% 이하입니다.가격이 박스 상단(145달러)을 종가 기준으로 돌파하는 봉의 거래량이 직전 20봉 평균의 2배 이상,같은 봉의 봉 범위가 일봉 ATR의 1.5배 이상이고 종가가 봉 상단 25% 위에 마감합니다(강세 신호 매칭).그 봉의 종가에서 매수 진입합니다. 손절은 박스 중심(137달러) 아래로 설정합니다.진입 후 5봉 안에 새 상승 파동의 누적 거래량이 직전 박스권 어떤 파동보다 작으면 강세 신호 실패로 보고 청산합니다.
분배 박스권의 매도 셋업은 이를 그대로 뒤집으면 됩니다. 수요 없음 봉이 박스 안에서 반복되고, 웨이스 파동의 상승 파동 거래량이 차례로 줄고, 박스 하단을 약세 신호 특징(ATR 1.5배 음봉에 거래량이 크게 늘어난 봉)로 종가 이탈하는 자리가 셋업의 뼈대입니다.
진입은 그 봉의 종가에서 하고, 손절은 박스 중심 위에 두며, 가격이 5봉 안에 박스 안으로 종가가 돌아오면 무효로 봅니다.
두 셋업의 공통 뼈대는 세 단계로 같습니다. 봉 단위 특징(거래량 스프레드 분석) + 추세 단위 검증(웨이스 파동) + 가격 구조 확인(박스 종가 이탈)입니다. 한 층이라도 빠진 진입은 결국 두 도구 중 하나만 쓴 진입과 같은 수준으로 떨어집니다.

거래량 스프레드 분석·웨이스 파동을 쓸 때 자주 빠지는 세 가지 함정
- 거래량 절댓값으로 특징을 판정한다: 거래량 스프레드 분석의 모든 특징은 직전 봉들 대비 상대 거래량으로 정의됩니다. 가령 멈춤 거래량의 기준은 "직전 20봉 평균의 2배 이상" 같은 상대값입니다. 절댓값으로 고정하면 거래량이 많은 시기에는 매번 가짜 특징이 뜨고, 적은 시기에는 진짜 특징을 놓칩니다.
- Wave 반전 임계값을 자산과 무관하게 고정한다: 일봉 BTC에 3%를 적용하면 파동이 적당한 빈도로 나뉘지만, 같은 3%를 SPY 일봉에 적용하면 한 파동이 몇 달씩 이어집니다. 그래서 SPY 같은 저변동성 자산은 0.5~1%, DOGE·SHIB 같은 고변동성 자산은 5~7%까지 늘립니다. 먼저 자기 자산의 과거 1년 의미 있는 조정 평균 폭을 재고, 그 값을 임계값으로 씁니다.
- 거래량 스프레드 분석 특징 하나만 보고 진입한다: 공급 없음 봉 1회나 멈춤 거래량 1봉만으로 진입하는 것은 특징을 진입 신호로 잘못 쓰는 것입니다. 거래량 스프레드 분석 특징은 지금 시장이 어떤 상태인지 가리킬 뿐이고, 진짜 진입은 그 자리에서 가격 구조가 바뀔 때(강세 신호 봉, 스프링 회복, 박스 종가 이탈) 성립합니다.
거래량 스프레드 분석·웨이스 파동 신호의 정확도를 높이는 두 가지
상위 시간대의 파동 방향. 1시간봉 거래량 스프레드 분석·웨이스 파동 신호가 4시간봉 추세 방향과 같을 때 신뢰도가 명확히 올라갑니다. 반대로 4시간봉 파동이 감소 추세인데 1시간봉에서 멈춤 거래량이 한 번 나오면 단기 반등에 그칠 가능성이 크니, 이때는 진입 사이즈를 줄이거나 미룹니다.
박스권 기간과 가격대의 의미. B단계의 공급 없음 반복이 진짜 매집 신호가 되려면 박스권이 최소 3주 이상 이어져야 합니다. 1~2주짜리 박스권 안의 공급 없음은 그냥 매도가 잠깐 없는 노이즈일 수 있습니다. 그 박스권이 과거 큰 지지대 부근에 있으면 신뢰도가 한 단계 더 올라갑니다. 가격 구조가 매집이 일어날 만한 자리를 알려주고, 거래량 스프레드 분석이 그 자리에서 매수·매도가 어떻게 쌓이는지를 확인해 줍니다. 두 조건이 함께 맞을 때 비로소 B단계 시나리오를 봉 단위로 가늠할 수 있습니다.