OptiNod 아카데미
펀딩 캐리 — 가격 위험을 베이시스·청산·체결 위험으로 맞바꾸는 거래
델타뉴트럴 펀딩 캐리는 가격 방향을 청산·체결·펀딩 반전 위험과 맞바꿉니다. 펀딩이 가장 높을 때는 그 위험도 가장 큰 때입니다. 베이시스는 그 자체로 미리 확정된 손실이 아닙니다.
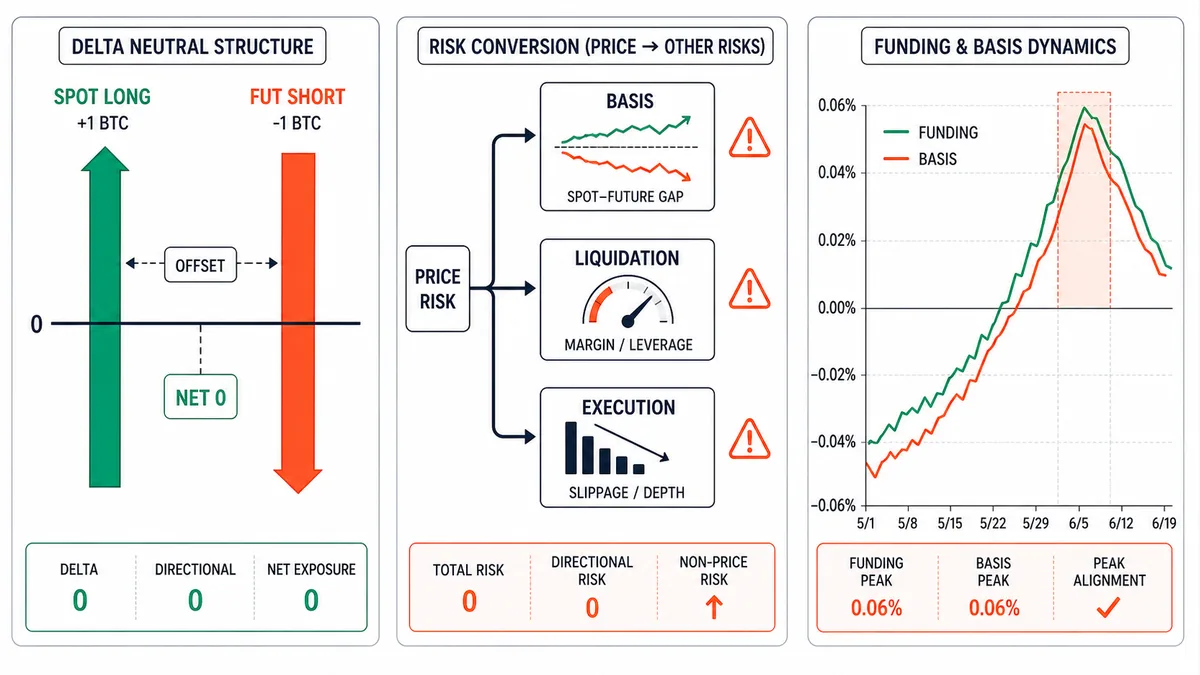
펀딩 수취는 가격 방향을 지운 대신 청산·체결·펀딩 반전 위험을 떠안는 거래입니다. 펀딩이 가장 높을 때는 그 위험도 가장 큽니다. 양의 진입 베이시스는 그 자체로 이미 잃은 돈이 아닙니다.
펀딩 캐리의 정의는 단순합니다. 현물을 1 BTC 매수하고 무기한 선물을 1 BTC 매도하면, 가격이 어디로 가든 한쪽 손익이 다른 쪽을 상쇄합니다. 방향 노출이 0인, 즉 가격이 오르든 내리든 손익이 달라지지 않는 델타뉴트럴 상태입니다. 이 상태에서 양(+)의 펀딩 구간 동안 선물 숏 다리가 8시간마다 펀딩비를 받습니다.
이 거래를 사람들이 받아들일 때는 보통 한 단어로 부릅니다. "공짜"입니다. 가격이 어디로 가든 상관없으니 위험 없는 이자라고 보는 것입니다. 연 환산 수십 퍼센트가 찍히는 펀딩률 화면이 그 믿음을 키웁니다. 그래서 자금이 펀딩을 받는 선물 숏으로 몰립니다. 숏이 늘면 선물 프리미엄이 눌려, 화면에 보이던 높은 펀딩은 오래가지 않습니다.
문제는 그 "공짜"가 어디서 오느냐입니다. 양의 펀딩은 무기한 선물 가격이 현물보다 비싸다는 뜻이고, 베이시스가 벌어졌다는 신호입니다. 베이시스는 시장이 과열되어 롱 레버리지가 한쪽으로 치우쳤을 때 가장 크게 벌어집니다. 펀딩률이 가장 높을 때가 바로 그 치우침이 가장 심할 때라는 뜻입니다. 그래서 펀딩률은 수익률 지표로 보면 안 됩니다. 시장이 얼마나 한쪽으로 치우쳤는지를 재는 값으로 봐야 합니다. 펀딩비 차트와 베이시스·프리미엄 차트는 같은 현상을 서로 다른 축으로 보여 줍니다(펀딩비, 베이시스·프리미엄).

델타는 0이어도 베이시스는 0이 아닙니다
현물 롱과 같은 기초수량의 선물 숏은 공통 가격 방향 노출을 상쇄하지만 베이시스에는 노출됩니다. 이 글에서 베이시스는 B=F−S(선물 가격−현물 가격)입니다. 수량을 q라고 하면 펀딩·비용 전 두 다리의 합산 손익은 q×(B진입−B청산)입니다. 양의 진입 베이시스는 즉시 발생하는 손실이 아니라, 이후 수렴할 때 수익으로 실현할 수 있는 가격 차이입니다. 이 계산은 같은 기초수량의 현물 롱과 USDT/USDC 결제 선형 선물 숏을 가정합니다. 코인 결제 인버스 계약은 손익식과 헤지 수량을 별도로 계산해야 합니다.
베이시스가 진입 이후 수축하면 현물 롱·선물 숏의 합산 손익은 개선되고, 확대되면 악화됩니다. 따라서 높은 양의 베이시스에서 진입했다는 이유만으로 손실을 떠안거나 수렴 때 펀딩을 반납하는 것은 아닙니다. 다만 무기한 선물에는 만기가 없어 수렴이 보장되지 않으며, 추가 확대에 버틸 증거금과 펀딩 반전 위험을 함께 확인해야 합니다.
베이시스 곡선은 펀딩률과 별도로 확인합니다. 아래의 직전 30일 평균 대비 1.5배 조건은 사이클 초입을 골라 보는 예시 필터이지, 초입이 반드시 유리하거나 고점 진입이 반드시 손실이라는 법칙은 아닙니다. 진입 후보마다 베이시스의 추가 확대, 펀딩 지속 가능성, 비용과 청산 여유를 따로 계산합니다.

청산은 델타뉴트럴 포지션도 강제로 해체합니다
가격이 어디로 가든 상관없다는 말은 두 다리가 한 계좌에 묶여 있을 때만 참입니다. 실제로는 현물과 선물이 다른 증거금 풀에 있는 경우가 많고, 급등 구간에서 선물 숏 쪽 마진이 먼저 청산되면 방향성 있는 현물 롱만 남습니다. 그 순간 델타뉴트럴이 무너지고 한쪽 방향 노출만 남습니다.
2024년 8월 5일 엔캐리 청산 당일, BTC는 시가 58,161달러에서 장중 49,000달러까지 빠진 뒤 54,019달러로 마감했습니다. 이런 변동성 폭발 구간에서는 선물 다리의 증거금이 순식간에 줄어듭니다. 숏 쪽이 청산되면 캐리는 끝나고, 없앴다고 믿었던 방향 위험에 그대로 다시 노출됩니다.
운영에서 성패를 가르는 것은 증거금 배분입니다. 선물 숏에 격리 모드로 최소 증거금만 넣고 펀딩을 최대로 받으려는 사람은 첫 변동성 스파이크에서 숏 다리를 잃습니다. 선물 쪽에 진입가의 30% 이상을 완충 증거금으로 넣어 둔 사람은 같은 스파이크를 견딥니다. 연쇄 청산이 일어나는 구간일수록 이 완충이 수익을 지키는 핵심입니다.

펀딩이 음으로 뒤집히는 속도가 가장 큰 위험입니다
펀딩은 한 번 정해지면 끝나는 고정값이 아닙니다. 8시간마다 다시 계산되는 변수입니다. 양의 펀딩으로 받던 포지션은 시장 심리가 숏으로 치우치는 순간 음의 펀딩으로 뒤집히고, 그때부터는 받던 펀딩을 거꾸로 지급해야 합니다. 캐리의 수익 곡선은 펀딩 부호가 유지되는 동안만 우상향합니다.
2022년 11월 FTX 붕괴 때 BTC는 8일 시가 20,591달러에서 9일 장중 15,588달러까지 무너졌습니다. 이런 패닉 구간에서는 펀딩이 깊은 음의 영역으로 내려가고 베이시스가 역전(백워데이션)됩니다. 양의 펀딩을 노리고 들어간 캐리는 수취가 멈추고 거꾸로 지급으로 바뀌며, 동시에 청산 위험이 가장 커집니다. 펀딩률이 가장 높던 과열 구간 직후가 이 반전이 자주 나오는 자리입니다.
차트에서 펀딩률의 기울기를 봅니다. 절댓값이 높아도 기울기가 꺾여 0으로 향하면 수취 구간이 끝나 갑니다. 미결제약정이 신고가를 찍는데 가격이 정체하면, 한쪽으로 치우친 롱이 정리될 시점이 가까웠다는 신호이고 머지않아 펀딩 부호가 바뀝니다(미결제약정).
베이시스 정상화가 손익에 반영되는 지점
캐리의 합산 손익은 두 다리의 가격 손익에 누적 펀딩을 더하고 수수료·슬리피지·자금 조달 비용을 뺀 값입니다. 두 다리의 가격 손익은 q×(B진입−B현재)이므로, 진입 베이시스가 현물 가격의 0.4%여도 그 자체로 진입 즉시 0.4% 평가손이 생기지는 않습니다. 베이시스가 유지되면 비용 전 가격 손익은 0이고, 수축하면 이익, 확대하면 손실입니다.
베이시스 수렴 이익과 선물 숏의 증거금 여유는 별도로 봐야 합니다. 수렴이 현물 상승과 함께 일어나면 합산 손익은 개선돼도 숏 다리에서는 평가손이 나 증거금이 부족할 수 있습니다. 반대로 선물 가격 하락으로 수렴하면 숏 다리는 이익을 냅니다. 수렴 자체가 숏 청산을 뜻하지 않으며, 두 다리 합산 손익만 보고 청산 위험을 판단해서는 안 됩니다.
핵심 운용 예시: 펀딩과 베이시스를 함께 봅니다
아래는 펀딩 전환과 베이시스 사이클의 초입을 이용하는 BTC 무기한 선물 운용 예시입니다. 검증된 최적 규칙이 아니므로 실제 운용 전 비용과 위험 한도를 확인합니다.
- 진입: 펀딩이 음에서 양으로 막 전환되고, 베이시스가 직전 30일 평균 폭의
1.5배를 처음 넘긴 시점에 현물 롱 + 동량 선물 숏을 동시 체결합니다. - 증거금: 선물 숏 다리에 진입가의 최소 30%를 완충 증거금으로 넣어 청산가를 현재가에서 25% 이상 떼어 놓습니다(격리 모드 최소 증거금 금지).
- 손절: 청산가는 진입가보다 25% 이상 위에 둡니다. 현물 가격이 진입가 대비 +20%까지 오르면, 청산가에 닿기 전에 양 다리를 동시에 해체합니다. 한 다리만 청산되어 방향 노출이 생기기 전에 먼저 닫습니다.
- 익절/관리: 누적으로 받은 펀딩이 보유 수량×진입 베이시스 금액의 2배에 도달하면 양 다리 수량을 각각 절반씩 줄이는 예시입니다. 이 배수는 베이시스를 미리 잃은 돈을 회수하는 기준이 아닙니다. 펀딩을 일정 금액 확정하는 관리 눈금이고, 실제 순손익은 베이시스 변화와 비용을 더해 계산합니다.
- 무효화: 펀딩이 음으로 뒤집히거나, 베이시스가 직전 30일 평균 폭 아래로 수축하면 양 다리를 동시에 해체합니다. 한 다리만 남기는 것은 금지입니다.
이 방식은 펀딩 절댓값만 따라가지 않고 사이클 단계를 활용하는 예시입니다. 최고 펀딩 구간을 건너뛰더라도 그 이유는 베이시스 수렴 손실이 아니라, 펀딩 반전과 추가 베이시스 확대 및 청산 위험을 관리하기 위해서입니다. 초입이라는 조건만으로 수익이나 안전이 보장되지는 않습니다.
같은 자산이라도 두 거래소를 함께 봐야 합니다
캐리의 베이시스·펀딩은 거래소마다 다릅니다. 한 거래소의 펀딩이 다른 거래소보다 비정상적으로 높다면, 그 차이는 해당 거래소의 청산 위험과 호가창 두께가 가격에 반영된 결과입니다. 가장 높은 펀딩을 주는 거래소가 대개 호가창이 가장 얇고 청산도 가장 험하게 일어납니다.
해체 시점에 슬리피지·수수료·유동성이 그동안 받은 펀딩을 얼마나 깎아먹는지는 거래소마다 다릅니다(슬리피지·수수료·유동성). 변동성 스파이크 구간에서는 호가창이 얇은 거래소일수록 양 다리를 동시에 닫는 것 자체가 어렵습니다. 한 다리만 체결되고 다른 다리가 미끄러지는 사이 순간적으로 방향 노출이 생깁니다.
다음 항목이 확인되기 전에는 캐리에 들어가지 않습니다.
- 펀딩이 음 → 양 전환 직후이고 펀딩률 기울기가 양수
- 베이시스가 직전 30일 평균의
1.5배를 막 넘긴 초입(고점 아님) - 선물 숏 청산가가 현재가에서 25% 이상 이격
- 양 다리를 동시 해체할 만큼 호가창이 두꺼운 거래소
- 미결제약정 신고가 + 가격 정체 조합이 아님(반전 임박 아님)
이 다섯 항목이 모두 충족될 때만, 받는 펀딩을 청산·체결·반전 위험과 견주어 볼 수 있습니다. 한 항목이라도 빠지면, 받는 펀딩만큼 그 위험도 함께 커진 상태입니다. 베이시스를 이미 낸 이자로 바꾸어 읽지 않습니다.
