OptiNod アカデミー
ワイコフ法 — ワイコフ・スキャナーでアキュムレーション候補を自動抽出する(第7回)
9つのイベントに現れる出来高と価格の特徴を定量ルールに落とし込み、市場全体からアキュムレーション候補を自動抽出するワークフローを解説します。
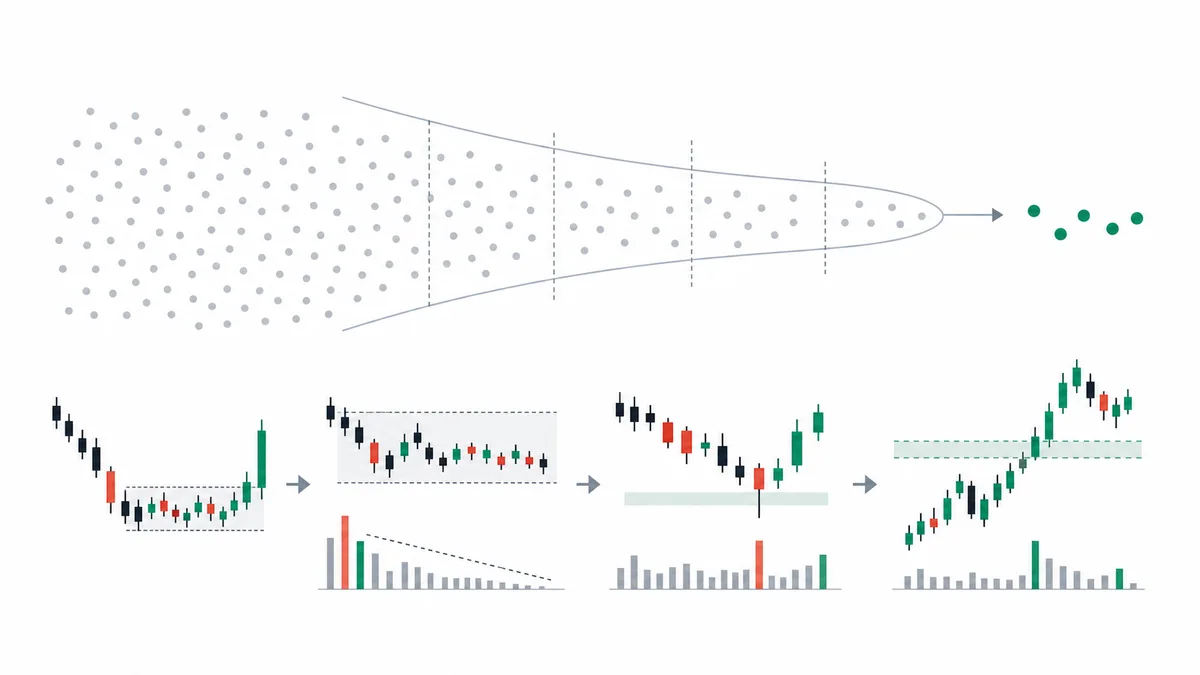
9つのイベントの特徴は、定量ルールとして書き下せます。人間の勘だけに頼らなくても、候補の絞り込みは可能です。自動化に任せるのは候補抽出まで。最後の判断は人間が行います。
ここまでの6回では、ワイコフ法の本質であるコンポジット・オペレーター(大手)の概念、買い集めと売り抜けの4段階サイクル、9つのイベント、出来高スプレッド分析・ワイス波(Weis Wave)、暗号資産・アルゴリズム市場での変形、そして図式のロードマップまで扱ってきました。シリーズを締めくくるこの最終回では、ひとつの運用上の問題を取り上げます。市場全体から、ローソク足単位でB段階/C段階の候補をどう抽出するかです。
ワイコフを学んだ人が最もよくぶつかる壁は、運用上の限界です。400銘柄を毎日ひとつずつ見て回ることはできない、これが本当の壁です。
一般的な見方は、一言でいえばこうです。「ワイコフは人間がチャートを見て判断する道具だから、自動化できない」。しかしこの整理は、判断と候補抽出をひとまとめにしているため、ずれています。
最終判断が人間の仕事であることは間違いありません。ただし、候補を拾い上げる作業まで人間がすべて背負う必要はありません。
9つのイベントには、それぞれ出来高と価格に明確な特徴があります。その特徴は定量ルール(Quantitative Rules)に分解できます。
B段階の特徴は、長いレンジ推移と出来高の減少として記述できます。スプリングの特徴は、レンジ下限の一時的な下抜け、出来高の急増、そしてすばやいレンジ内への復帰として記述できます。どちらの特徴も、コードでローソク足ごとに検査できます。
この最終回の要点は、ひとつの文に集約されます。判断は自動化できないが、候補抽出は自動化できる、ということです。
市場全体の200〜500銘柄から、B段階/C段階候補を毎週5〜10銘柄まで絞り込むワークフローを扱います。人間が最後の一段階の判断だけに集中できるようにすることが、ワイコフ・スキャナーの目的です。
スキャナーがやろうとしていることは圧縮です。シリーズ全体で学んできた道具を、最後に実運用できるトレードルーティンへ束ねるのが本稿です。

B段階の特徴を定量ルールに落とし込む
B段階はアキュムレーションサイクルの中で最も長い区間で、4〜12週間ほど続くレンジの中で大口がポジションを集める段階です。特徴は3つあります。
- レンジの幅と継続期間: レンジがどれだけ狭く、どれだけ長く維持されているかです。
- 出来高の減少: レンジ内の出来高がどれだけ低下しているかです。
- ボラティリティ(ATR)の圧縮: レンジ内のボラティリティがどれだけ小さくなっているかです。
この3つはいずれも明確な数値で表現できるため、定量ルールに落とし込めます。ここで使う閾値、たとえばレンジ幅15%以下、出来高70%以下、ATR 60%以下、スプリング加重スコア80点以上といった値は、実務的な運用基準です。運用経験上、アルトコインの日足で候補数と精度のバランスが最もよかった水準にすぎません。資産クラスや時間軸に合わせて調整する値として見るべきです。
レンジは、直近20本の高値の最大値と安値の最小値の差が、レンジ中心値の15%以下である状態と定義します。たとえばSOLが日足で220ドルから250ドルの間に20本以上とどまっていれば、レンジ幅は約13%となり、レンジ候補になります。
レンジの最短継続期間は日足20本(株式は約4週間、24時間取引の暗号資産は約3週間)です。それより短ければ単なる調整局面である可能性が高いため、B段階とは見なしません。
週足で見る場合は、レンジ幅20%以下、継続8本以上という条件が自然に合いやすくなります。
出来高減少の特徴は、レンジ内の日平均出来高が、レンジ直前30本平均の70%以下であることです。コンポジット・オペレーター(大手)が売りを吸収する段階では、市場で買いと売りが均衡し、出来高そのものが細るドライマーケット(Dry Market)になります。
2025年6月18日から7月7日まで、BTCは98,200ドルから110,529ドルのレンジ(レンジ幅11.8%)に20本の間とどまり、日平均出来高は直前30本平均の69%水準まで低下しました。7月9日の終値111,234ドルでレンジ上限を上抜け、翌7月10日には出来高が直前20本平均の1.9倍に増え、116,010ドルで引けました。この出来高パターンが、B段階からD段階へ移行する特徴です。
ATR圧縮の特徴は、レンジ内のATR(14)がレンジ直前のATRの60%以下であることとします。ボラティリティが自然に圧縮されるということは、買い手と売り手の意図が狭い価格帯に集まっているという意味であり、トレンドが形成される前の静かな区間です。
ETHが2022年12月18日から2023年1月6日まで1,150ドルから1,277ドルのレンジにとどまっていたとき、レンジ内のATR(14)平均はレンジ直前60日平均の52%水準まで圧縮されていました。この圧縮が解けた1月9日に終値1,320ドルでレンジ上限を上抜け、出来高は直前20本平均の2.3倍に増えました。その後2週間で1,600ドル付近まで上昇し、本格的なトレンド局面へ入りました。
3つの特徴をコード上で組み合わせれば、ローソク足ごとに検査する関数が作れます。レンジ幅、継続期間、出来高減少、ATR圧縮の閾値をすべて通過した銘柄だけをB段階候補リストに載せ、それ以外は次の検査段階から外します。
時価総額上位400のアルトコインを毎日B段階・ボリュームプロファイル・スプリングで絞ると日次候補が残ります。同銘柄が週内で繰り返し通過するため、週次リストは銘柄別に重複を除き再検討した結果です。日次件数の単純合計ではありません。
スプリング候補は出来高と価格条件を組み合わせて自動抽出する
B段階を通過した銘柄の次の段階は、C段階のスプリングの特徴を抽出することです。スプリングはレンジ下限を一時的に下抜けたあと、すぐにレンジ内へ戻る価格の動きです。特徴は4つの条件を組み合わせて定義します。
- レンジ下限の明確な下抜け: 本記事の独自スキャナーフィルターは、下抜け距離÷レンジ値幅が2〜4%なら通過します。レンジ下限価格に対する下落率とは別の値です。この範囲外だからといって全スプリングを否定せず、第2編の一般的なパターン説明とフィルター条件を区別します。
- 下抜け足の出来高急増: 直前20本平均の1.8倍以上を閾値とします。
- すばやい復帰: 下抜け足の次の1〜3本以内に、終値がレンジ内へ戻る必要があります。
- 復帰足の出来高維持: 下抜け足の70%以上の出来高を維持していれば、買い意欲が本物だと見ます。
この4条件をコード化すれば、レンジ内のどの足についてもスプリング候補スコアを足ごとに付けられます。
実例として、BTCの2023年6月を見てみましょう。BTCは約25,400〜26,800ドルのレンジにありました。6月14日にレンジ下限を割り込み24,820ドルまで下げましたが、終値は25,128ドルでレンジのすぐ下にとどまり、すぐにはレンジ内へ復帰できませんでした。この足だけではスプリングとは見にくい局面です。
翌6月15日、BTCはもう一度24,800ドルまで下げたあと、終値25,598ドルでレンジ内へ戻りました。出来高は直前20本平均の1.2倍に増えましたが、しきい値の1.8倍には届きません。4条件のうち出来高急増を満たさないため、加重スコアは75点以下となり、80点のしきい値を超えられず、候補リストには入りません。
同じ下抜けでも、出来高を伴い、終値が素早くレンジ内へ戻るかどうかがスプリングかどうかを分けます。この事例は、価格構造はスプリングに近かったものの、出来高条件が不足してスコアで除外されるケースです。実際、その直後にBlackRockの現物ETF申請(6月15〜16日)が触媒となり、BTCは6月23日に31,000ドルを上回りました。
自動抽出では4条件それぞれに、成立なら25点、不成立なら0点を付けます。合計は0・25・50・75・100点のみです。この方式では既存の80点以上という閾値は100点、つまり4条件すべての成立と同じです。ボリュームプロファイルの加減点は別途検討し、スプリング基本点と混ぜません。
1つか2つの条件だけでは候補資格が足りません。4条件すべての成立を確認し、この規則が偽シグナルをどれほど減らすかは別途検証します。

ここで覚えておくべきなのは、スキャナーが抽出するのはスプリングの特徴を持つ足にとどまり、スプリングそのものの確定は別の判断だという点です。特徴を備えていても、すべてが本物のスプリングとは限りません。本物のスプリングと判断するには、人間が次の3点を総合的に見る必要があります。
- レンジの重み: B段階の期間です。
- 市場全体の状態: BTCの主要トレンドです。
- 直前の強気シグナル候補の強さです。
スキャナーは判断材料を用意するだけで、結論は出しません。
ボリュームプロファイルとワイコフ・スキャナーを組み合わせる
ワイコフ・スキャナーが抽出した候補の精度をもう一段引き上げる道具が、ボリュームプロファイル(出来高プロファイル)です。ボリュームプロファイルは、一定期間に各価格帯で取引された出来高を横棒で表示するツールで、どの価格帯に出来高が集中したかを示します。
ワイコフ・スキャナーと組み合わせると、そのレンジが本当のアキュムレーションなのか、それともディストリビューションをアキュムレーションに見せかけたレンジなのかを見分ける判断材料になります。
レンジのボリュームプロファイルは、2つに分かれます。
- レンジ下部への集中(逆三角形): レンジ下部付近に出来高が集まり、逆三角形のように積み上がるケースです。レンジ下部で大口が売りを吸収している、本物のアキュムレーションの特徴です。
- レンジ上部への集中(正三角形): レンジ上部付近に出来高が集まり、正三角形のように積み上がるケースです。レンジ上部で大口が売り抜けているディストリビューションの特徴です。
同じレンジ形状でも、ボリュームプロファイルで出来高がどこに集中しているかによって、B段階(アキュムレーション)とB段階(ディストリビューション)は正反対に判定されます。

実例として、LINKの2026年4〜5月を見ます。LINKは4月14日から5月3日まで20本の間、8.91〜9.87ドルのレンジ(レンジ幅10%)で横ばいとなりましたが、ボリュームプロファイル上では出来高の38%がレンジ下部3分の1の区間(8.91〜9.23ドル)に積み上がっていました。レンジ下部でのアキュムレーションの特徴です。その後、5月6日に終値9.99ドルでレンジ上限を直前20本平均の2.1倍の出来高で突破し、LINKは4日後に10.87ドルまで上昇しました。
逆の例は、ETHの2026年1月です。ETHは2025年12月31日から2026年1月19日まで20本の間、約2,959〜3,403ドルのレンジで推移し、出来高の41%がレンジ上部3分の1の区間(3,255〜3,403ドル)に集中しました。1月13日から18日まで終値は3,284〜3,355ドルにとどまり、上限の3,403ドルを超えられませんでした。出来高が直前20本平均の1.8倍に増えた1月20日、終値2,940ドルでレンジ下限を割り込み、ETHは翌日2,866ドルまで下落しました。
レンジの見た目が似ていても、出来高がどこに積み上がっているかで、2つのシナリオは正反対に分かれます。
スキャナーの定量ルールにボリュームプロファイルの分布を加える方法は、レンジ下部1/3区間の出来高シェアが35%以上、またはレンジ上部1/3区間の出来高シェアが35%以上という単純な閾値です。
- レンジ下部シェア35%以上: アキュムレーションシナリオとしてスコアに+10点を加えます。
- レンジ上部シェア35%以上: ディストリビューションシナリオとしてスコアから−15点を差し引きます。
この一段階を加えるだけでも、偽のスプリング、つまりディストリビューションレンジでのレンジ下限割れの約70%を自動的に除外できます。
ボリュームプロファイルとワイコフ・スキャナーを組み合わせる際に注意すべきなのは、レンジの時間尺度です。日足ベースで4週間横ばいのレンジを日足ボリュームプロファイルで見るならサンプルは十分です。しかし、4時間足で5日間横ばいのレンジを4時間足ボリュームプロファイルで見ると、サンプルは30本程度しかありません。
サンプルが薄いと分布そのものを信頼しにくいため、スキャナーのボリュームプロファイル検査は、レンジ内の足数が50本以上ある場合にだけ適用するほうが安定します。
市場全体から毎週5〜10銘柄まで絞り込む
ワイコフ・スキャナーの運用フローは、ファネル構造です。出発点は時価総額上位400のアルトコイン、または上位100のグローバル株式で、毎日の自動検査を経て、段階ごとに候補が絞られていきます。
- 第1段階 レンジフィルター: レンジ幅15%以下、継続20本以上、レンジ中心値の安定性という3条件をすべて通過した銘柄だけが次の段階へ進みます。時価総額上位400銘柄のうち平均80〜120銘柄がこの段階を通過し、強いトレンド局面にある銘柄やボラティリティの大きい銘柄はここで外れます。
- 第2段階 出来高・ATR圧縮フィルター: レンジ内の日平均出来高がレンジ直前30本の70%以下で、レンジ内ATR(14)がレンジ直前ATRの60%以下である銘柄だけが通過します。第1段階を通過した80〜120銘柄のうち、平均25〜40銘柄が第2段階を通過します。レンジに見えても出来高が通常水準のままの銘柄、つまり偽の横ばいはここで除外されます。
- 第3段階 ボリュームプロファイル分布フィルター: レンジ下部1/3区間の出来高シェアが35%以上の銘柄だけをアキュムレーション候補に分類します。レンジ上部のシェアが高い銘柄はディストリビューションシナリオとして別に振り分けます。第2段階を通過した25〜40銘柄のうち、平均10〜15銘柄がアキュムレーション候補として残り、残りはディストリビューションまたは中立レンジに分類されます。
- 第4段階 スプリングの特徴フィルター: レンジ内のいずれかの足でスプリング加重スコア80点以上を得た足が直近5本以内にある銘柄だけを、エントリー可能候補として登録します。第3段階を通過した10〜15銘柄のうち、平均3〜7銘柄が第4段階を通過し、このリストが人間の最終判断に渡される日次候補リストになります。週次リストでは銘柄の重複を除いて再検討します。
このファネルを時価総額上位400銘柄に毎日適用すると、週次候補リストは平均5〜10銘柄まで絞り込まれます。
人間が毎日400枚のチャートを見る代わりに、週に一度、5〜10枚のチャートを精密に分析するワークフローへ変わります。これがワイコフ・スキャナーの運用上の核心です。発見はコードが行い、判断は人間が行う分業です。
SOLが175〜200ドルのレンジから173ドルへ下抜け、次の足が184ドルでレンジ内へ戻ったと仮定します。レンジ幅25ドルに対し下抜け距離は2ドルなので、比率はレンジ幅の8%です。本記事の2〜4%フィルターを通過しません。他の3条件をすべて満たしてもスプリング基本点は最大75点で、80点以上の候補にはなりません。184ドルは下抜け足ではなく復帰足の終値です。この例では候補登録も買いエントリーも行いません。
スキャナーが見落とす場面 — 人間が埋める最後の一段階
ワイコフ・スキャナーが5〜10銘柄の候補を抽出しても、そのすべてが本物のアキュムレーションとは限りません。スキャナーが構造的に見落とす場面は3つあり、この3つは人間の判断でしか補えない最後の一段階です。
- 市場全体の文脈: スキャナーは個別銘柄のレンジとスプリングの特徴だけを検査し、その銘柄が属する市場全体のトレンド局面までは見ません。BTCが日足で明確な下落トレンドにあるとき、アルトコイン100銘柄で同時にスプリング候補が出ることはあります。しかし、その候補の大半はBTCの下落が終わるまで、本当のトレンド転換にはつながりません。いま市場全体がどの状態にあるかが、アキュムレーション候補の真偽を分ける最後のフィルターですが、スキャナーはこのフィルターを自動適用できません。
- ファンダメンタルな好材料・悪材料イベント: スキャナーは価格と出来高の特徴だけを見ており、その特徴が出た理由は分かりません。たとえば2024年11月の米大統領選のような大きなイベントが控えている場合、スキャナー上ではB段階の特徴がきれいに出ていても、そのアキュムレーションを作った資金がイベントに合わせて動いていることが多くあります。スキャナーはその日程の存在を知らず、発表直後に価格が通常のスプリングよりはるかに速く急騰することで、エントリータイミングが前倒しになります。ファンダメンタルイベントのカレンダーと組み合わせていないスキャナーは、こうした場面で一拍遅いシグナルを出します。
- コンポジット・オペレーター(大手)の意図変化: Wyckoffの本質は大口の意図を追跡することですが、意図そのものは価格と出来高に遅れて現れるため、スキャナーの定量ルールは毎回ひとサイクル遅れたシグナルを出さざるを得ません。大口がアキュムレーションを終えてマークアップへ移る時点は、C段階が終わりD段階が始まる場面に現れますが、スキャナーの特徴検査はその分岐点を1〜2本遅れて捉えます。この1〜2本の差がエントリーの真偽を分ける場面では、人間の直感とチャート全体の流れの判断が最後の一段階として必要になります。
だからこそ、ワイコフ・スキャナーは人間の負担を分担する道具として設計するべきです。人間を代替する道具として使うと機能しません。スキャナーが400銘柄を5〜10銘柄へ絞り込み、その5〜10銘柄について人間が市場環境、イベント、意図変化の3点をさらに検討する。このワークフローなら、毎週1時間程度の精密分析で運用できます。
スキャナーがなければ、人間は400銘柄を毎日見ることができません。人間がいなければ、スキャナーが出した5〜10銘柄は毎回偽シグナルで終わります。
罠1 — スキャナーのスコアをそのままエントリーシグナルにする
ワイコフ・スキャナーの加重スコアが100点になったからといって、その足の終値で即エントリーするのはスキャナーの誤用です。スコアはあくまで候補資格を示す値にとどまります。エントリーの可否は人間が別途判断します。スコアが出た5銘柄のうち3〜4銘柄は、人間の最終判断段階で別の理由により外されるべきです。
スコアとエントリーの間に人間による確認が抜けている自動売買システムは、自動化を誤って理解しています。
罠2 — レンジ定義の閾値を狭くしすぎる
レンジ幅15%以下という閾値を10%へ狭めると、候補数は急激に減り、偽シグナルの比率も下がります。しかし同時に、本物のアキュムレーションを見逃す比率も上がります。
閾値は候補数と精度のトレードオフです。運用経験上、アルトコインの日足ではレンジ幅12〜18%、継続18〜25本が最も安定した結果を出します。足ごとに閾値を細かくいじると、スキャナーの運用は一貫性を失います。
罠3 — スキャナーの出来高条件を24時間無休市場へそのまま移植する
このシリーズ第5回で扱ったように、暗号資産市場の出来高はセッション別・曜日別の偏りが大きい市場です。週末の出来高が平日の50〜60%水準まで落ちる市場で、スキャナーの「直前30本平均比70%以下」という条件を使うと、毎週土日に自動的に反応してしまいます。
この偽トリガーを避けるには、出来高比較のベースラインを同じ曜日基準にする、たとえば土曜日の出来高は直近4回の土曜日平均と比較するか、週末の足そのものをレンジ検査から外す必要があります。
シリーズを締めくくる一言 — 自動化の役割は圧縮である
ワイコフ法を7回にわたって扱って到達する最後の結論は、ひとつの文です。ワイコフの9つのイベントは、人間がチャートを読む直感の言語として始まりました。しかし、その特徴を数値に分解できるようになった今日の市場では、圧縮の自動化こそがトレードルーティンの中核になります。
市場全体の400銘柄を毎週5〜10銘柄まで絞り込み、その5〜10銘柄だけを人間が市場環境、イベント、意図変化の観点から最終判断する。このワークフローが、ワイコフを実際に運用できる道具に変えます。
第1回の三つの法則(原因と結果、努力と結果、需要と供給)から始まったシリーズは、第2回の買い集め、第3回の売り抜け、第4回の出来高と足の値幅の分析、そしてワイス波(Weis Wave)を通ります。第5回は暗号資産・アルゴリズム市場、第6回は図式、第7回はスキャナー運用です。
コンポジット・オペレーター(大手)という概念は、1930年代のNYSEから今日のアルゴリズム取引市場まで、時代を超えて同じ重みで機能します。ただし、その概念を売買に落とし込む道具は、時代に合わせて進化します。この最終回のスキャナーこそが、シリーズ全体の運用上の結論です。
