OptiNod アカデミー
Stochastic RSI — RSIにストキャスティクスを適用する
RSIの値をストキャスティクスで正規化したツール。反応が速すぎるため、短期スイングのタイミング取りに限定して使います。
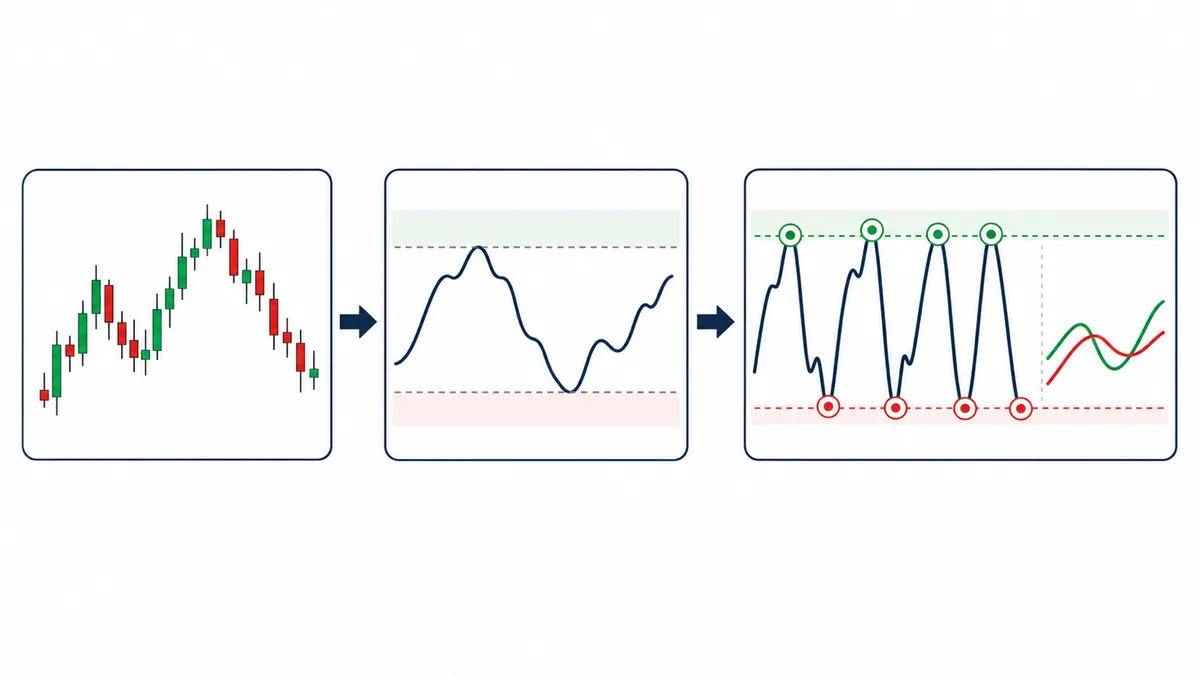
StochRSIは、RSIの値が直近N本のRSIレンジの中でどの位置にあるかを、あらためて正規化した指標です。RSIの値そのものにストキャスティクスをかける点がポイントです。
計算の流れを分解すると、まず価格からRSIを算出し、そのRSIに再度ストキャスティクスを適用したあと、%Kと%Dで平滑化します。RSIをもう一度平均する作業だと誤解されがちですが、実際にはRSIの値が直近レンジ内で占める位置を計算し直し、それをK/Dラインでなめらかに整える構造です。この正規化のため、同じデータでRSIが1か月に2回だけ80を超えたとしても、StochRSIは同じ期間に0.8を8〜12回超えることがあります。シグナルが多く出るぶん、だましも一緒に増えます。ここがこの指標の落とし穴です。
このように敏感なため、StochRSIは1時間足以下の短いスイングでよく機能します。日足ではシグナルが多すぎて極端値の重みが薄れますが、1時間足以下ではRSIより一歩早いタイミングツールになります。

ストキャスティクス正規化とK/D平滑化が生む違い
RSI自体は、価格の変化率を一定の範囲に整理した値です。StochRSIは、そのRSI値が直近N本のRSIレンジの上側にあるのか、下側にあるのかを再正規化した結果です。その後に%Kと%Dの平滑化を通るためラインはなめらかに見えますが、入力値そのものはすでに敏感になっています。
そのため、日足ではStochRSIの強みが出にくくなります。日足RSIが30に到達することはまれなので意味を持ちますが、StochRSIの0.2は同じ期間に何度も出ます。まれに出るからこそ力があるシグナルが、あまりに頻繁に出るので信じにくくなります。
反対に、1分足〜15分足ではRSIだけだと短期の転換点を遅れて捉えることがよくあります。この場面でStochRSIは、RSIがRSI自身のレンジの底や天井から反転する瞬間をより早く見せてくれます。同じ指標でも、時間軸のノイズ水準によって評価はまったく変わります。
ルールはシンプルです。1時間足以下の短期売買に限定して使い、4時間足以上ではRSIを直接使うほうが堅実です。
0.8/0.2の単純エントリーが機能しない場面
StochRSIを使うときに最もよくある失敗は、0.8で売り、0.2で買いという単純ルールです。このルールは、RSIの弱点である「トレンド相場では極端値に何日も張り付く」という罠をそのまま引き継ぎます。さらに悪いことに、StochRSIはRSIよりも極端値に到達しやすいため、同じ罠にはまる回数も増えます。
強い上昇トレンドでは、StochRSIは0.9以上に数日間とどまることがあります。この状態で0.8売りを使うと、シグナル1回でトレンドの真ん中から逆張りで入ることになり、同じシグナルが次の4時間以内にもう一度出て、2回目のエントリーも逆張りになります。1つのトレンドの中で5〜10回も同じ損失を繰り返す。これが単純ルールの結果です。
方法は二つだけです。強いトレンドの中ではStochRSIの単純エントリーを使わないか、極端ゾーンから出てくる時点だけをシグナルとして受け取るかです。次の項目で説明する極端脱出(cross-out)が、まさにその方法です。
極端ゾーンから出てくる時点 — このときがシグナルです
StochRSIで信頼性の高いシグナルは、0.2を下回った状態でしばらく推移し、その後ふたたび0.2を上回る足です。単に0.2にタッチしただけではシグナルとして扱いません。同じ考え方で、0.8ゾーンでは0.8を上回った状態から0.8を下回る足がシグナルです。ChandeとKrollが原典で強調した使い方も、極端ゾーンから出てくることであり、極端ゾーンに入ること自体はシグナルにしませんでした。
この違いは決定的です。StochRSIが0.2に触れることは、1つのトレンドの中で5〜10回起こります。そのたびに入れば、毎回逆張りになります。一方で、0.2未満にとどまった後、明確に0.2の上へ回復する足は、短期モメンタムが実際に折り返したことを示す明確なサインです。
SOLの15分足が直近4時間にわたりレンジ(約145〜150ドル)を維持し、StochRSI(14,14,3,3)が0.2を下回って2〜5本とどまった後、%Kが%Dを上に交差し、両方とも0.25以上に回復する足が出ます。その足の終値で買いエントリーします。損切りはレンジ下限の下に置きます。StochRSIが再び0.2を下回り、価格がレンジ下限を終値で抜けるなら、このセットアップは失敗と見ます。
重要なのは、0.2未満にとどまる時間です。1本だけ触れてすぐ回復する流れはノイズに近く、本当の脱出とは見なしにくいです。2〜5本ほどとどまった後の回復こそが、実際の転換点です。同じセットアップは、レンジ上限でのショートエントリーにもそのまま反転して使えます。


14,14,3,3が敏感すぎるとき
標準の14,14,3,3は、RSI期間14、ストキャスティクス期間14、%K平滑化3、%D平滑化3で構成される組み合わせです。ChandeとKrollの原典のStochRSIは、RSIにストキャスティクスを一度適用して正規化した値で、別途の平滑化はありませんでした。%Kと%Dを別に置く4パラメータ方式は、その後のチャートプラットフォームで定着した現代の慣行に近いものです。よく使われる14,14,3,3は1990年代の日足チャートを前提にした値なので、現在の1分足〜15分足のノイズ水準では敏感すぎます。
シグナルが多すぎると感じるなら、調整の順序は決まっています。
- ステップ1: %K平滑化を5に上げます(14,14,5,3)。最小限の変更だけでノイズがはっきり減ります。
- ステップ2: それでも多い場合は、ストキャスティクス期間を21に上げます(14,21,5,3)。
- ステップ3: それでも多い場合は、RSI期間も21に上げます(21,21,5,3)。
反対に、期間を短くする試みはたいてい失敗します。StochRSIはすでに敏感に正規化された指標だからです。期間を短くしてさらに速くしようとすると、ノイズをシグナルと誤認しやすくなります。速いシグナルが必要なら、設定値はそのままにして、時間軸そのものを下げるほうが安全です。
この指標が弱点を露呈する3つの場面
- トレンド相場での0.8/0.2単純エントリー: 今が強いトレンドの中かどうかを確認せず、極端値に触れたという理由だけで入ると、1つのトレンドの中で5〜10回も逆張りになります。ADXが25以上、または200 EMAの方向が明確なら、単純エントリーは使いません。
- 日足で使うこと: 日足でStochRSIはRSIより速い一方、そのぶんだましも大きく増えます。4時間足以上ではRSIを直接使うほうが堅実で、StochRSIが有用なのは1時間足以下に限られます。
- 脱出なしで極端値に触れた瞬間に入る場合: 0.2に触れることと、0.2から出てくることはまったく別のシグナルです。触れる動きは今の状態を知らせるだけで、出てくる動きがエントリーシグナルです。触れた瞬間に入ると、本当の脱出シグナルが出る前にすでに損切りが執行され、信じるに足るシグナルを逃します。
脱出シグナルを信じられるようにする二つの条件
StochRSIの脱出シグナルを信じるには、二つの条件がそろっている必要があります。
- レンジ相場であること: この記事のレンジセットアップは、ADXが20以下、または価格が明確な範囲の中で往復する状態で使います。強いトレンドに同じ逆方向のセットアップは適用しません。トレンド相場で使うなら別のセットアップとして分け、上昇トレンド方向の押し目で0.2を下回ったあと上へ回復する場合だけを別に検証します。
- 価格構造: StochRSIの脱出シグナルが、レンジの下限・上限のような意味のある価格帯で出ているかを確認します。レンジの真ん中で出た脱出はノイズに近いです。価格の流れとStochRSIが同じ場所で同じ方向を指すときだけ、エントリー根拠になります。ここでいう脱出は、指標が極端ゾーンから出てくることであり、価格がレンジ下限を終値で抜けることとは別の言葉です。
