OptiNod アカデミー
プロスペクト理論と損失回避 — 損失の痛みは利益の喜びの2倍以上
人は損益をエントリー価格と見比べて感じ、損失の傾きは利益の約2倍です。この非対称は、取引記録の平均損益Rと保有時間で測られます。
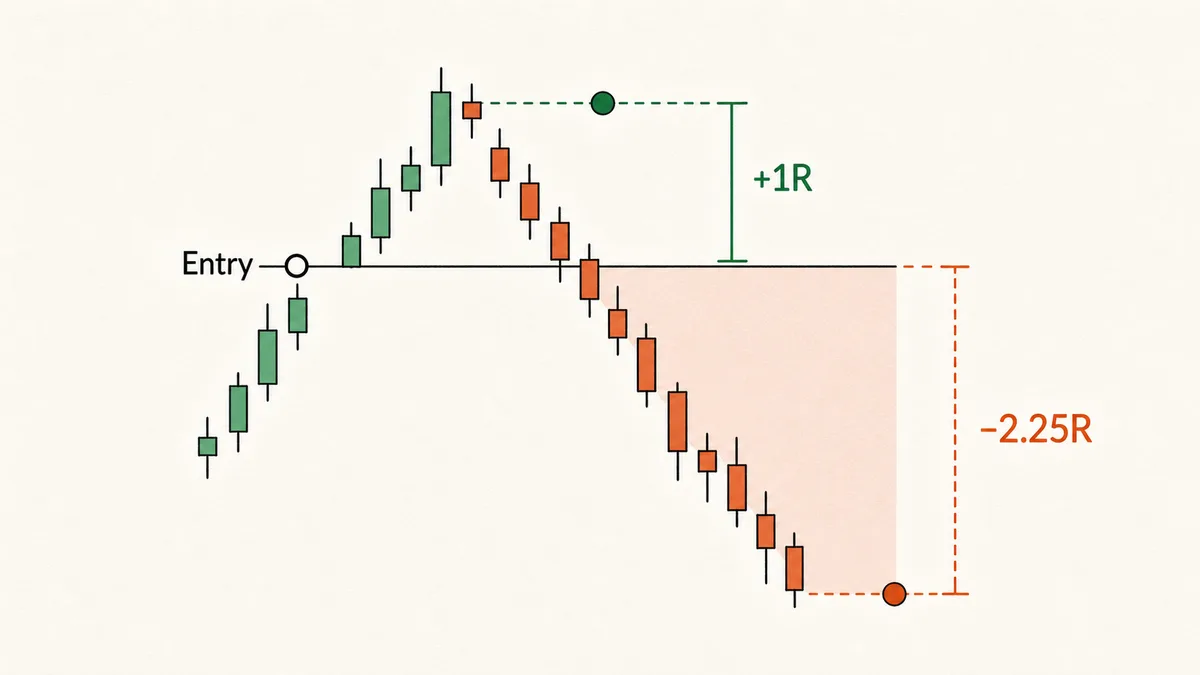
同じ大きさでも、損失の痛みは利益の喜びを約2倍超えます。この非対称は心構えでは消えず、取引記録の平均損益Rと、勝ち・負けの保有時間に数字で現れます。
プロスペクト理論はDaniel KahnemanとAmos Tverskyが1979年に提案した意思決定理論です。中心は、人が利益と損失を基準点と比べて評価するということです。基準は現在の状態や購入価格であることが多く、口座の絶対残高だけではありません。損益ゼロの点からどれだけ上がったか、下がったかで判断します。
二人はその評価を表す価値関数が損失側でより急になることも示しました。1992年の累積プロスペクト理論で推定した損失回避係数は約2.25です。このモデルでは同額の損失を、利益より約2.25倍強く感じます。100ドル得る喜びより、100ドル失う痛みが2倍以上大きくなり得ます。
「損切りを怖がる弱い心理」と片付けられがちです。そうすると対策は「もっと強く我慢する」だけになり、次の損失でまた揺れます。損失回避は人の判断の基本構造にあるため、態度だけでは消えません。非対称性は二か所で数字にも現れます。損切り幅と利確幅の選び方、そしてドローダウンからの回復計算です。−20%には+25%、−50%には+100%の上昇が必要で、損失が深いほど必要な回復は急速に大きくなります。
損益は基準点との比較で感じます
第一の柱は基準点への依存です。人は絶対残高だけで損益を感じず、ある水準からどれほど動いたかを感じます。同じ5,000ドルでも、6,000ドルから減ったなら損失、4,000ドルから増えたなら利益に感じられます。金額は同じでも基準が違えば体験は逆です。
トレーダーの基準は、多くの場合、自分の建値です。そこで「建値」という心理的な境界が生まれます。建値より上は利益領域、下は損失領域に分かれ、二つの領域で人はリスクを正反対に扱います。市場はその建値を知りません。建値は自分にだけある基準点で、価格はその基準と関係なく動きます。基準が建値にある限り、人は市場構造と関係なく、自分が買った価格を基準に損益を判断します。
価値関数は損失側で約2倍急になります
第二の柱は価値関数の形です。利益領域では曲線が上に凸でリスク回避が働き、損失領域では曲線が下に凸でリスク追求が働きます。そして損失側の傾きは利益側より急です。損失回避係数の約2.25が、その傾きの差を表す数字です。
出口では二つの反対の習慣になります。利益があると、確定した100ドルがゼロに戻る可能性が200ドルになる可能性より強く感じられ、小さな利益を急いで取ります。損失では100ドルを確定する痛みが過大に感じられ、建値へ戻るわずかな可能性に賭けて保有します。どちらもその瞬間は合理的に思えても、一つの価値関数が基準の両側で逆に働いた結果です。

非対称性は損切りと目標を逆方向へ動かします
価値関数はバックテストのコードにない二つの実売買行動を生みます。利益側のリスク回避は利確を早め、実現した勝ちRを予定より小さくします。損失側のリスク追求は損切りを遅らせ、負けRを大きくします。合わせれば平均損失Rが平均利益Rを超え得ます。
この出口のパターンが処分効果です。このシリーズの出口に関する記事は損失回避の両側から始まります。入口の期待値がプラスでも、勝ちの裾を切って負けの裾を伸ばせば、実売買の期待値はバックテストの想定より下がります。入口シグナルの正しさと無関係に結果分布の両端が変わります。
損失の非対称性は回復の算数にも現れます
非対称性は心理だけではありません。損失から元の残高へ戻るには、損失率より大きな上昇率が常に必要で、損失が深いほど差は広がります。20%下がれば25%の回復、50%下がれば100%の回復です。ドローダウン回復の計算で詳しく扱います。
実際の下落も示します。ビットコインは2025年10月6日の126,200ドルから11月21日の80,600ドルまで約36%下がりました。安値から元に戻るには約57%の上昇が必要です。2026年初めには、1月半ばの約98,000ドルから2月6日の60,000ドルへ約39%下がり、回復には約63%必要になりました。損失が深いほど下げ幅と必要な上げ幅の差が開きます。心理的非対称性(引用モデルで約2.25倍)と算術的非対称性は同じ方向に働きます。損失を抱えるほど回復に必要な上昇が増え、最大ドローダウンが戦略の限界を決める理由にもなります。

記録の二つの数字で損失回避を確認します
意志の問題として扱うだけでは改善点が見えません。勝ち負けのRと保有時間を比べます。
第一に平均利益Rと平均損失Rです。すべての実現損益を入口時の予定リスク1Rへ換算し、勝者と敗者を別々に平均します。損失回避が出口に働けば、平均損失Rが平均利益Rを超えます。例えば平均利益0.8R、平均損失1.4Rなら損益比は約0.57です。期待値は勝率 × 平均利益R − (1 − 勝率) × 平均損失Rで計算します。勝率60%なら、0.6 × 0.8 − 0.4 × 1.4 = −0.08Rです。勝ちが多くても非対称性が大きければマイナスです。
第二に勝者と敗者の平均保有時間です。利益を急いで閉じ、損失を長く抱えた行動は時間の差として残ります。損失回避があると敗者の保有が長くなります。損失Rが利益Rより大きく、敗者を勝者より長く持つなら、二つの指標が出口における損失回避を示します。

ルールで基準を建値から離します
損失回避は、建値という基準点があって働きます。エントリー直後で損益が0の区間では、リスクをどちら側へ傾ける理由もありません。直す点は、損益計算の基準を建値から市場構造へ移し、出口をエントリーの瞬間に先に決めることです。価格が建値から離れる前に損切りと目標を一緒に確定すれば、損失回避が入り込む余地は大きく減ります。
- 建値ではなく構造で計算: 損切りと目標の位置は、ATRと直前のスイング構造で決めます。建値から何%のように、買値を基準には決めません。1Rは、その損切りまでの距離です。
- エントリーと同時に予約: 損切り(1R)と第1目標を、エントリー注文と一緒にOCOで予約し、約定したあとは触りません。
- 損切りの移動は建値方向だけ: 損切りは建値の方向にだけ動かし、損失側へずらす調整は認めません。
- Rで記録: 決済のたびに、実現Rと保有時間を記します。
- 週次の比較: 毎週、平均利益R・平均損失Rと、勝ち・負けの平均保有時間を計算し、差が広がれば出口のルールを見直します。
このルールの目的は、より多くの利益を出すことではありません。判断の基準を自分の建値ではなく市場構造に置き、バックテストが仮定した分布を実売買でも守ることです。
二つの落とし穴
「建値で売る」という規則。 損失を建値に戻るまで持つのは、基準点への依存をルールに見せただけです。建値は自分のエントリー価格から出た価格で、市場はその価格を知りません。損切りは構造とボラティリティを基準に決めます。建値は、その基準から外します。
良く見える勝率が平均損益を隠すこと。 損切りを広く、利確を狭くすると勝率は上がり得ますが、平均損失Rが平均利益Rを超えて期待値がマイナスになります。勝率だけでは非対称性が見えません。平均利益と平均損失を必ず一緒に見ます。
損失回避は消すよりルールで迂回します
損失回避は人の判断に広く見られ、意志だけで消せません。基準点と比べて損益を感じ、損失側をより重く評価します。変えられるのは、その非対称性が出口に入り込む条件です。入口前に個人の建値でなく市場構造で損切りと目標を決めます。そして勝ち負けの平均Rと保有時間を比べれば、「損失に弱い」は測定可能な出口のパターンになります。基準を市場へ移しRで結果を記録することが、非対称性を迂回する実用的な方法です。