OptiNod アカデミー
Parabolic SAR — 加速型トレーリングストップ
エントリートリガーではなく、すでに保有しているポジションのトレーリングストップとして使います。
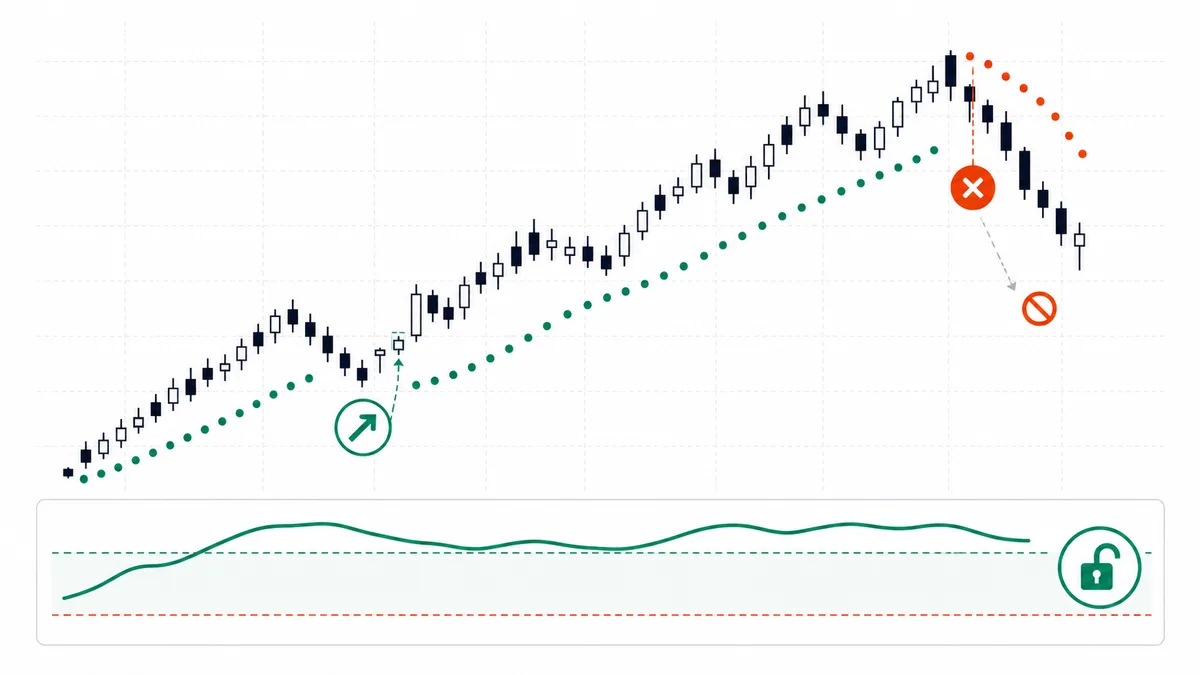
Parabolic SARは、点が価格の上に出ればショート、下に出ればロング、と受け取りたくなります。しかしこの使い方をすると、レンジ相場では点が何度も反転し、ウィップソー(Whipsaw)が増えます。
SARは保有中のポジションに対するトレーリングストップとして使うときに最も安定します。エントリー方向はEMAの押し目、価格構造のブレイク、RSIの回復といった別のセットアップで決め、SARにはそのポジションをどこで閉じるかだけを任せます。
トレンドを選別するフィルターも併用する必要があります。ADX 25以上のようにトレンドがある局面だけでSARを有効にします。ADXが低いレンジでは、SARの反転をエントリーシグナルとして受け取りません。BTCが2024年9月初めから10月中旬までの6週間、60,000ドル付近で横ばいだった間、SARは6回反転しました。この局面では、フィルターがなければ手数料だけが積み上がります。

加速構造が決済に合う理由
エントリーと決済では、必要な情報が異なります。エントリーではトレンドの始まりをできるだけ早く捉える必要があり、決済ではトレンドが本当に終わったのかを確認してから出る必要があります。SARの加速構造、つまりAcceleration Factorが0.02から始まり、新しい極値が更新されるたびに0.02ずつ増え、最大0.20まで上がる仕組みは、この二つのうち決済にぴったり合います。
トレンド初期の点は価格から大きく離れています。AFが小さいため点はゆっくり価格に近づき、通常の押し目では点に届きません。しかしトレンドが進み、新しい極値が積み上がるとAFが大きくなり、点は価格へ速く近づきます。トレンド後半では小さな反転でも点に触れるようになります。トレンドの中では自動的に遠く、トレンド後半では自動的に近くなるわけです。トレーリングストップが満たすべき二つの条件が、SARの構造そのものに入っています。
同じ構造をエントリーに使うと、この性質は逆に働きます。トレンドが始まるときに点が価格を横切るのは、すでにトレンドがある程度進んだ後なので遅いエントリーになります。一方でレンジでは、同じ点が毎回だましとして出ます。だからSARをエントリー道具として使うと、トレンド相場では遅れ、レンジ相場では誤って入るという二種類の損失を同時に背負うことになります。

SARと外部エントリーツールを組み合わせる方法
BTC日足が50 EMAの上にあり、ADX 25以上の上昇トレンドで、別のエントリー手法(EMAの押し目、価格構造のブレイク、RSI 50の回復)によって買いエントリーを捉えました。決済は、SARの点が価格の上に出たローソク足の終値で行います。SAR以外で任意に決済しません。RSI 80、短期レジスタンス到達といった補助シグナルだけでは手仕舞いしません。SAR反転の足の後もADXが25以上を維持し、同じセットアップが再び整えば再エントリーします。SAR反転と同時にADXが25を下回れば、トレンド終了と見なします。次の局面が来るまで待ちます。
重要なのは、SARの反転を決済だけに使い、ショートエントリーは自動でつながないことです。Wilderが述べた「Reverse」は、機械的なリバースシステムを作れるという意味にとどまります。すべての反転がただちにリバースエントリーの場面だと受け取ってはいけません。彼が同じ本でADXを別に強調した理由もここにあります。SAR反転の後に流れが崩れたなら、決済だけを行い、次のセットアップを待ちます。
このように一貫して使えば、トレンド内の通常の変動は吸収し、本当のトレンド転換では抜ける自動システムになります。トレンドフォローのトレーダーが作りたい動きは、まさにこれです。

AF 0.02/0.20の恣意性と資産別の調整
Wilderのデフォルト値(開始0.02、最大0.20、増加幅0.02)は、1970年代のシカゴ商品・株式市場のデータに合わせた値です。当時の日足ボラティリティと、現在のBTCやSOLのような資産のボラティリティは同じ尺度ではありません。AFは点が価格に近づく速度です。日中の通常の変動幅が違う資産に同じ速度をそのまま使えば、トレンド内の押し目で毎回決済されてしまいます。
- ボラティリティの大きい資産(BTC、SOL、天然ガス): AFを小さく(開始0.01、最大0.10)すると、点が価格からより遠くなるため、短期ノイズで決済されることが減ります。BTC日足の標準は0.02/0.20ですが、実際には0.01/0.10のほうがトレンドを長く保有しやすくなります。
- ボラティリティの小さい資産(SPY、AAPL、EURUSD): AFをデフォルトの最大値(0.20)より少し大きくすると、点が価格へより速く近づき、小さなトレンド転換も捉えられます。
- 短いタイムフレーム(分足、時間足): AFは小さく設定します。分足のノイズで点が頻繁に跳ねすぎると、トレーリングそのものの意味が薄れるためです。
調整基準は単純です。バックテストで、トレンドの終盤まで保有できた取引の比率を見ればよいのです。60〜70%程度なら適正です。90%以上ならAFが小さすぎて、トレンドが終わってかなり経ってから抜けていることになります。逆に40%以下なら大きすぎて、通常の押し目で毎回決済されています。自分の資産で一度でもバックテストして確認しなければ、SARはデフォルト値のまま固定された道具にとどまります。

レンジではシステム自体を切っておくべきです
レンジではSARの反転が繰り返され、損失とコストが積み上がることがあります。本文では補助フィルターとしてADXが25以下のときにSARの新規エントリーを見送る方法を提案します。Wilderの原仕様として確認されたルールではなく、別途検証する運用条件です。ADXが回復するまでは平均回帰やレンジ向けの手法へ切り替える方法も比較します。損失削減効果は、銘柄・時間足・コストを含むバックテストで確認します。
同じロジックは、BTCが2024年9月初めから10月中旬まで60,000ドルのレンジにいたときにも当てはまります。その時期の日足ADXは13〜26で推移しており、SARを有効にしていた人は6回のウィップソーをそのまま受けました。ADX 25フィルターがその6回のうち何回を除外するかは、各シグナル足のADXを照合して確認します。一方で、同じ資産がその後11月に75,000ドル台から98,000ドル台まで上昇した強い上昇トレンドではADXが54まで上昇し、その区間ではSARロングが11月6日から25日までの約3週間のトレンドを最後まで保有させてくれました。

大きなギャップとSARのジャンプ
SARは大きなギャップにすぐ反応します。SARの計算式にはTRやATRが入らず、直前のSAR・EP・AFだけを使うため、ギャップによって価格が直前の極値(EP)を一気に超えると、点が一度に価格の反対側へ移ります。そのときのSAR反転は、ギャップを遅れて反映しただけです。トレンド終了シグナルと見るのは早計です。
株式・先物では、ギャップ直後のSAR反転は一拍無視します。ギャップ後の次の1〜2本の足を見て、価格がギャップ方向へ続くのか、戻ってくるのかを確認してから決済するかを決めます。24時間取引される暗号資産と為替ではこの落とし穴は少なめですが、週末明けの最初の足では同じ注意が必要です。

SARが弱点を露呈する三つの場面
- 自動リバースの使用: 売り決済の直後にそのままショートエントリーへ移る機械的なリバースは、トレンド相場でしか機能せず、レンジでは毎回損失につながります。ADXフィルターなしで自動リバースを使うと、損失が一方向に積み上がります。決済とエントリーを分け、エントリーは別のセットアップに任せ、決済だけをSARに任せる形で一貫して使います。
- デフォルト値の盲信: 0.02と0.20というデフォルト値を、自分の資産やタイムフレームで一度も確認していなければ、それはただの推定値にすぎません。一度でもバックテストで点検することが、SARを自分の道具にする最初の段階です。
- SAR反転直前の任意決済: 点が価格にかなり近づいたという理由で、SAR反転の直前に先回りして決済すると、本当のトレンド終了前の最後の1〜2本を毎回逃します。SARシステムの価値は判断を自動化することにあります。最後の1〜2本の判断を再び裁量に戻した瞬間、その効果は消えます。
SARトレールが有効になる二つの条件
SARをトレーリングストップとして使うシステムで、同時に満たすべき二つの条件です。
- トレンドフィルター: ADX 25以上がSARを有効にする条件です。200 EMAの明確な方向性や、価格構造上の明確なトレンド(連続する新高値・新安値)など、別の道具に置き換えても構いません。ただし、現在トレンドがあるかを見分けるフィルター自体は必ず必要です。
- エントリーシグナル: EMAの押し目、MACDヒストグラムの縮小、価格構造のブレイク、RSI 50の回復のように、エントリータイミングを作る別のセットアップが必要です。SARは決済だけを担う道具として置きます。