OptiNod アカデミー
ケリー公式 — 賭けのリスクとポジション比重を分けなければならない理由
ケリー比率は、負けたときに失う口座の割合と投資金額を分けて読む必要があります。勝率55%・損益比1.5の仮想例で、フルケリー25%、リスク上限1%、ポジション比重の違いを確認します。
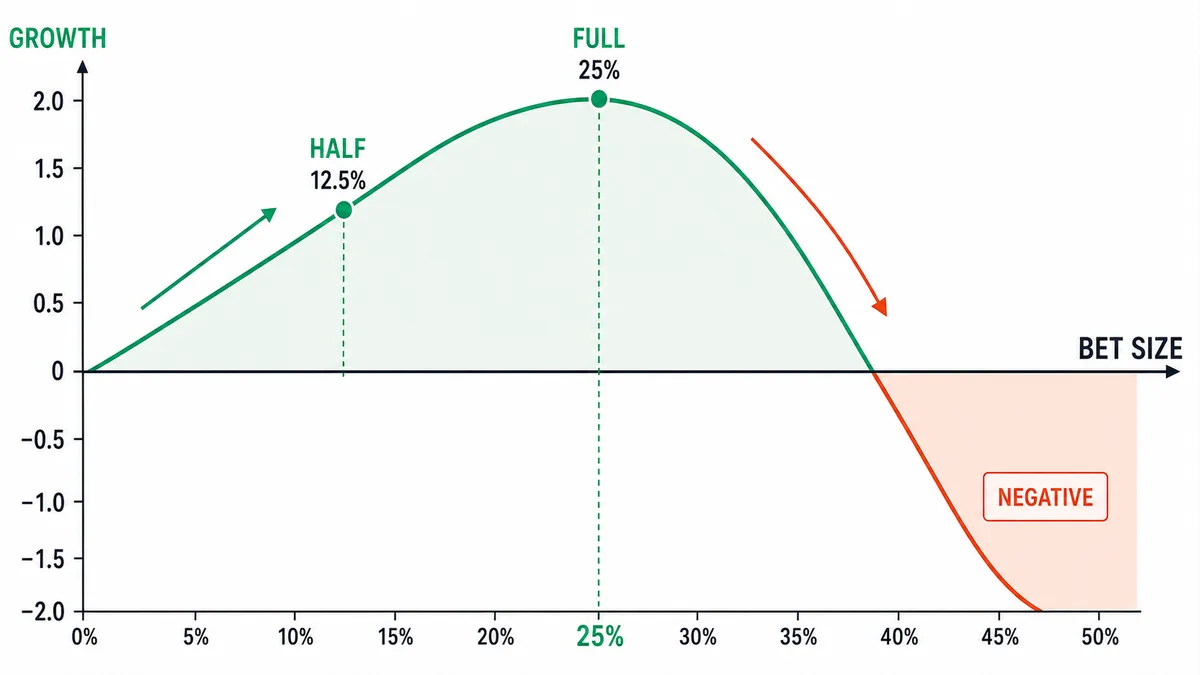
ケリーの「最適」は、長期の複利成長率が最も大きくなる一点を指します。その比率を正確に合わせるには勝率と損益比を正確に知る必要がありますが、売買ではこの二つは常に推定値です。
ケリー公式は、1956年にベル研究所のジョン・ケリー(John Kelly)が、通信路の情報伝送率を研究する中で導いた賭けの基準です。この記事では、勝てば賭けた金額のb倍を純利益として受け取り、負ければ賭けた金額のすべてを失う、二つの結果のモデルを扱います。勝率をp、負け率をq=1−pとすると、最適比率はf* = p − q/bです。勝率55%、損益比1.5という仮想条件ではf* = 0.55 − 0.45/1.5 = 0.25になります。ここでの25%は、一度負けたときに失う口座資産の割合です。損切りを置いたポジションに投じる金額の割合とは分けなければなりません。
一般には、この公式は「数学が証明した最適な賭けの大きさ」として受け取られます。25%という数字が出ると、その比率で賭けるのが最も速い道だと読むのです。しかしケリーが最大化する対象は、対数資産の期待値、つまり長期の複利成長率です。この結論は、仮定した確率と損益の分布が維持されるモデルの中で成り立ちます。
フルケリー(full-Kelly)はこのモデルの成長率を最大化しますが、耐えられる下落幅を保証するわけではありません。計算に入れたpとbが実際より大きければ、算出された比率は実際の最適を超え得ます。推定値で求めたケリー比率は参考にしつつ、口座の損失上限とポジション金額は別に計算する必要があります。この記事を読み終えると、ケリーの数字を確認するときは、まず「一度の損失金額の割合なのか、投資する金額の割合なのか」を分けるようになります。

ケリーが最大化する対象は複利成長率です
ケリー公式は、一回の期待利益を大きくする問題を解くものではありません。二つの結果のモデルで、一回の期待利益が正になる条件はp × b > qです。損益比が1のときは勝率50%超、損益比が1.5のときは40%超が、その条件です。賭けの比率を0~100%に制限し、期待利益だけを最大化すると、この条件の下では全額賭けが答えになりますが、一度の負けで資産をすべて失います。ケリーは、これとは別の目標である期待対数成長率を最大化します。
この区別が重要なのは、複利では一度の大きな損失が、その後の回復の負担を大きくするからです。50%の損失を回復するには100%の利益が必要です。この記事の仮想モデルで、賭け一回あたりの期待対数成長率は、自然対数を使ったg(f) = 0.55 × ln(1 + 1.5f) + 0.45 × ln(1 − f)です。フルケリーのf=0.25では約0.045693、その2倍のf=0.50では約−0.004128です。この例では、賭けすぎによって長期の対数成長率が負になります。「フルケリーの2倍なら成長率が0」という関係が、あらゆる勝率と損益比に正確に当てはまるわけではありません。gは、一回の単純な収益率でも、確定した収益率でもありません。
価格の急落の事例は、損失の仮定がどれほど重要かを示します。以下の価格はBinance BTCUSDT現物のUTC日足の原データに基づきます。2021年5月19日の始値は約42,850 USDT、日中安値は30,000 USDTで、始値比で約30%下落しました。4月14日の高値64,854 USDTと比べると、下落幅はさらに大きくなります。この価格変化が口座に与える損失は、ポジション金額、レバレッジ、実際のロスカット価格によって変わります。計算に入れた損失の大きさが、このような局面でも成り立つかを先に点検します。
フルケリーは耐えられる下落幅を保証しません
フルケリーは期待対数成長率の最適点であり、最大ドローダウン(maximum drawdown)に上限を置くルールではありません。先の仮想モデルで、その時点の資産の25%ずつ賭けて3連敗すると、資産は0.75³ = 0.421875、最初の約42.19%が残ります。ほかの取引がないこの区間のドローダウンは約57.81%です。これは特定の連敗経路の計算であり、あらゆるフルケリー戦略の予想ドローダウンを意味しません。実際のドローダウン分布は、損益分布、取引間の関係、観測期間をあわせて見る必要があります。
下落幅がこれほど深いのは、ケリー公式がトレーダーの感じる心理的苦痛を費用に数えないからです。公式に入るのは対数資産の期待値だけです。60%のドローダウンを経て結局は高値を更新する経路と、20%のドローダウンで緩やかに上がる経路が同じ終点に着くなら、ケリー公式は二つの経路を区別しません。しかしトレーダーにとって、二つの経路はまったく違う経験です。60%のドローダウンの区間でシステムを疑い、損切りしてしまえば、その瞬間に長期成長率の仮定は崩れます。
2022年11月のFTX崩壊の当時、BTCUSDTは11月6日の始値約21,300 USDTから、11月8日の安値約17,167 USDT、11月9日の安値15,588 USDTまで下落しました。6日の始値から9日の日中安値まで、約27%の下落です。口座のドローダウンを判断するには、この価格変化に、当時のポジション金額と損切り・ロスカットの約定履歴をあわせて当てはめる必要があります。ケリー比率を適用する前に、急落と連敗のシナリオをポジションサイジング(position sizing)の観点から点検します。

f* の一行は、pとbが正確なときだけ最適です
この単純式は、pとbが分かっていて、結果が決まった利益と損失の二つだという仮定から出ています。カジノのゲームはルールから確率を計算できますが、期待利益が負なら、その方向に正の金額を賭ける根拠は生まれません。売買の勝率と損益比は過去の資料から推定するものであり、未来も維持される保証はありません。損益が取引ごとに変わる場合は、平均勝率と平均損益比の二つの数字だけでは、収益率の分布全体を代用できません。
入力の誤差が賭けの大きさをどれだけ変えるか、数字で確認します。損益比が1.5で同じとき、勝率55%のケリー比率は25%、実際の勝率が50%なら約16.67%です。甘く推定した比率は、実際のモデルの最適を超えます。ただし、最適点を少し超えたからといって成長率がすぐに負になるわけではなく、影響は誤差の大きさによって変わります。費用・約定の差と過剰最適化は、勝率や損益比を悪化させ得ます。バックテストと実取引の乖離(backtest vs live)を点検するときは、二つの値をそれぞれ測り直します。
2024年8月5日の急落で、BTCUSDTはUTC日足の始値58,161 USDTから安値49,000 USDTまで約16%下落しました。このような急変では、損切りのスリッページで一度の損失が計画より大きくなり得ます。勝ったときの利益と勝率が同じという条件で損失の大きさが増えるとbが減り、単純式のケリー比率も下がります。自分のシステムの期待値と損益比(risk-reward expectancy)を、実取引の約定価格と費用を基準に測り直します。損益の分布が二つの結果のモデルとどれだけ違うかも、あわせて確認する必要があります。
ハーフケリーの成長率とリスクの減少を、同じモデルで比べる必要があります
ハーフケリーは、計算したフルケリー比率の半分を使う方式です。分数ケリーは賭けの大きさを減らして損失へのエクスポージャーを下げる方法ですが、半分という倍率があらゆる戦略に合う、あるいは安全だという意味ではありません。同じ損益モデルで、成長率とリスクがそれぞれどれだけ変わるかを計算する必要があります。
先の勝率55%・損益比1.5のモデルで、ハーフケリーはf=0.125です。賭け一回あたりの期待対数成長率は、フルケリーの約75.35%を維持します。表のボラティリティは、口座曲線全体の揺れではなく、一度の賭けで生じる単純収益率の標準偏差です。
| 区分 | 負けたときの口座リスク比率 f | 賭け一回あたりの期待対数成長率 g(f) | 賭け一回あたりの単純収益率の標準偏差 |
|---|---|---|---|
| フルケリー | 25% | 0.045693 | 31.09% |
| ハーフケリー | 12.5% | 0.034429 | 15.55% |
この二つの結果のモデルで、単純収益率の標準偏差はf × (1 + b) × √(p × q)なので、fを半分にすると正確に半分になります。最大ドローダウンや、複数の取引のあとの口座価値のボラティリティまで、常に半分になるわけではありません。ハーフケリーは推定誤差に対する余裕を増やせますが、推定誤差が大きければ、減らした比率も実際の最適を超え得ます。
ケリー比率は、仮定した分布の中で成長率が最大になる地点です。運用では、推定誤差、費用、耐えられる下落幅、同時ポジションの上限をあわせて置く必要があります。破産確率(risk of ruin)を比べるときも、破産の基準と期間を先に決めます。損失が賭け金に限られ、毎回資産の100%未満を賭ける理想的なモデルは、有限の回数のうちに残高がぴったり0にはなりません。実戦の検討では、運用停止を呼ぶ損失水準に達する確率、ロスカットの可能性、計画を超える損失を別に見る必要があります。

損益が変わる取引には、二つの結果の公式をそのまま適用できません
f* = p − q/bは、固定された+bRと−1Rを前提にした単純式です。実際の取引は、部分決済、手数料、損切りのスリッページのために、利益と損失がいくつもの大きさで発生します。一般的なケリーのアプローチは、このような収益率の分布も扱えますが、単に平均損益比を代入した値が同じ最適解になるわけではありません。
二つの結果のモデルで勝率pが同じなら、bが大きくなるほどf*も大きくなります。しかし目標を遠く置くと実際の勝率も変わり得るので、損益比だけを上げて適正なリスクを増やすことはできません。まず取引あたりの計画損失を口座の一定比率rと定め、エントリー価格に対する損切り距離dでポジション金額を計算できます。線形の商品で費用を除けば、ポジション金額 ÷ 口座資産 = r ÷ dです。この計算は計画損失を合わせる手順であり、ケリーの最適性を証明するものではありません。ギャップとスリッページで、実際の損失がrを超えることもあります。
計画リスクを資産の1%に置いた仮想の取引を考えてみます。構造的な安値の下に定めた損切り価格が、エントリー価格から3%離れているなら、ポジション金額は資産の約33.33%(1% ÷ 3%)です。エントリー価格から1.5%離れているなら、約66.67%です。同じ1%の計画リスクでも、投資金額は変わります。この数値は費用と、損切りを超える損失を除いた例であり、その日の実際の売買成績や推奨比率ではありません。
損益比1.5、勝率55%のシステムにケリーを適用するセットアップ
勝率55%、勝てば+1.5R、負ければ−1Rの仮想システムで、計算の順序を確認します。以下の比率と点検基準は概念の説明用であり、実際に検証された戦略や、誰にでも合う運用ルールを意味しません。適用を検討するときは、費用を反映した約定記録と、サンプル外の結果で、仮定から確認する必要があります。
- フルケリーの計算:
f* = 0.55 − 0.45/1.5 = 0.25。このモデルでは、損失時に口座の25%を失う賭けの比率です。安全な損失上限や、投資金額の比重を意味しません。 - 例示のリスク上限: ハーフケリーは12.5%です。ここではこの値とは別に、取引あたりの計画損失の上限を資産の1%と定めたと仮定します。1%はフルケリー25%の1/25(フルケリーの4%)です。参考までに、クォーターケリーは6.25%、ハーフケリーは12.5%なので、1%はどちらよりも保守的です。
- ポジションサイズ: 計画リスク1%を、エントリー価格に対する損切り距離で割ります。損切り距離が2.5%ならポジション金額は資産の40%(1% ÷ 2.5%)、1.5%なら約66.67%です。費用と約定の誤差は別に反映します。
- 利確の例: ロングで損切り距離が2.5%、目標を1.5Rに置くと、費用前の目標価格はエントリー価格+3.75%(2.5% × 1.5)です。実際の約定損益比は、費用とスリッページによって変わります。
- 引き上げの検討: 実取引50件と、推定した破産確率(risk of ruin)が1%未満という条件だけでは、リスクを1%から1.5%へ自動では引き上げません。サンプルの不確実性、サンプル外の成績、費用、同時ポジションの損失上限をあわせて確認します。
- 再点検の例: 勝率50%未満、または損益比1.2未満を観測したら、新規エントリーを見直し、入力値を測り直します。リスクを0.5%へ下げる選択も、別の運用上の決定であり、この基準を超えたという理由だけでは安全は保証されません。
このセットアップで25%は、仮想の二つの結果のモデルのフルケリーであり、1%は別に置いた計画損失の上限です。同じリスクの単位で比べると、1%は25%の1/25です。これを損切り距離で割って求めた40%や66.67%はポジション金額の比重なので、ケリーのリスク比率と直接は比べません。

同時ポジションは、合算損失と相関をあわせて見る必要があります
この記事で計算した繰り返しの賭けの例は、結果が独立で分布が一定だという仮定を使います。一般的なケリーのポートフォリオ問題は、資産のあいだの関係まで考慮できます。市場で複数のポジションを同時に持つなら、各取引の単一の賭けの計算をそのまま足す前に、いっしょに損失が出る状況を確認する必要があります。
BTCのロングとETHのロングは、同じ市場の衝撃でいっしょに損失を出し得ます。2021年11月10日のBTCUSDTの高値69,000 USDT以降の下落や、2022年のFTX崩壊のような急落区間では、ほかの保有資産の連れ損失も点検する必要があります。相関が高いという事実だけでは、三つのポジションを正確に一つの賭けの3倍だとは計算できません。同じ損益を同時に出すモデルではその関係が成り立ちますが、実際のポートフォリオは、資産ごとの変動と損切りの約定をあわせて計算する必要があります。
たとえば、相関の高いポジションの束の計画損失の上限を口座の1%と定めたなら、各ポジションの計画リスクの合計がその上限に収まるように配分できます。これは説明用の管理ルールであり、ケリー公式が自動で決める上限ではありません。すべてが損切りに到達するシナリオと、損切り価格を超えて約定するシナリオを別に計算します。エントリー前に確認する数字は、個別ポジションの大きさだけでなく、いっしょに損失が出たときに口座から消える金額です。
計算の根拠は、Kellyの1956年の原文、RotandoとThorpの、ケリーと株式市場の論文、分数ケリーを説明したThorp共編の紹介です。表の値は、本文に明示した仮想の二つの結果のモデルを直接計算した結果です。