OptiNod アカデミー
群集行動 — 極端な偏りは反転の近くでだけ当たり、トレンドでは繰り返し外れる
一方向への偏りに逆らう取引は反転付近では当たり、トレンド中は何度も外れます。極端な期間の条件付き期待値を測ってから判断します。
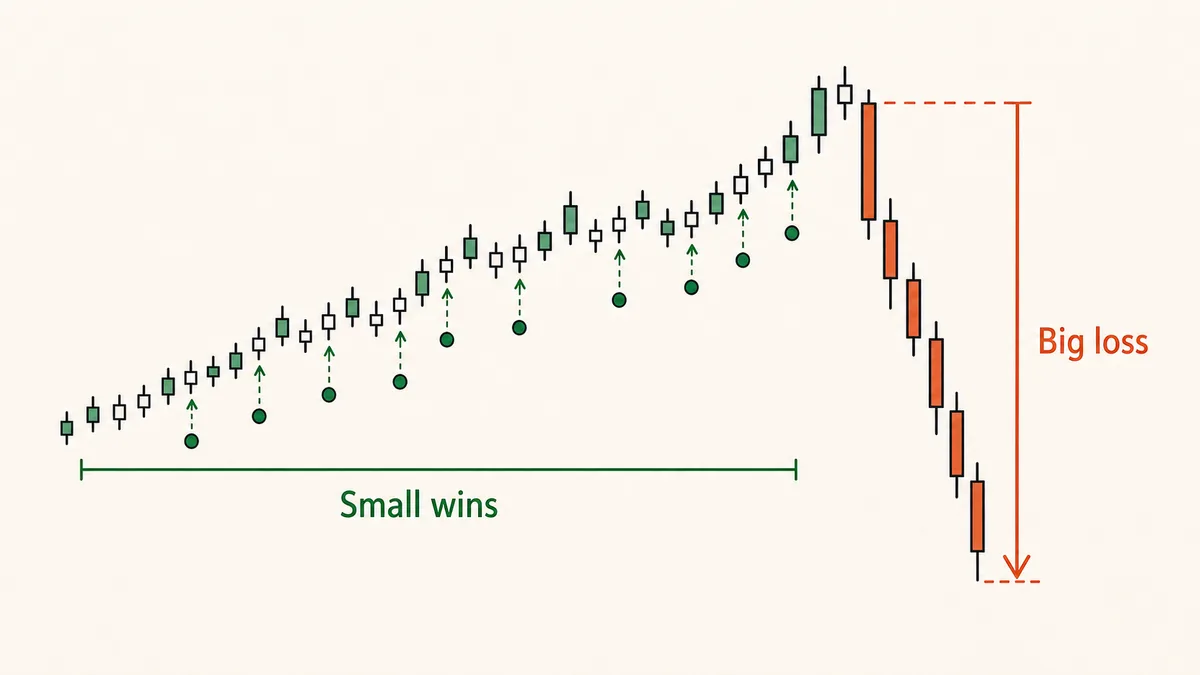
一方向へ偏った群集に逆らう賭けは、反転付近では当たり、トレンド中は繰り返し外れます。逆指標としての価値は極端な期間だけの条件付き期待値で確かめます。
群集行動とは個人が自分の判断を脇に置き、多数の行動に従う傾向です。行動ファイナンスは情報カスケードで説明します。Bikhchandani、Hirshleifer、Welchが1992年に示した考えです。前の人々の選択を見た個人は、自分だけが持つ情報を捨てて多数に従います。連鎖が長くなると後から来た人にとっても自分の情報を無視するほうが合理的になり得ます。個々のシグナルが正しいかどうかにかかわらず、観察できる多数の側へ選択が偏ります。
「群集の逆を行けばよい」とまとめられがちです。ロング・ショート比率が一方に偏ったり、市場心理を0(極端な恐怖)から100(極端な強欲)で表す恐怖・強欲指数が極端に触れたりすると、その数字自体を逆張りシグナルに使います。極端が反転の近くでよく当たった記憶のせいで、この習慣を繰り返します。偏り指標の一つがエントリー基準をまるごと置き換えます。
コストは二つの場所で生まれます。第一にトレンド中は偏りが何週間も極端なままで、その間の逆張りが繰り返し損失を出します。第二にロング・ショート比率、ファンディング料率、恐怖・強欲指数の多くは最近の価格と出来高から作られるため、価格が動いた後にシグナルが出ます。極端な期間だけで逆張り勝率が70%でも、残り30%がトレンド中に一件3R失えば利益とは限りません。平均利益0.8R、平均損失3.0Rなら期待値は0.70×0.8R−0.30×3.0R=−0.34Rです。高い勝率の印象と口座の減少は、条件付き成績を測れば両立します。

社会的証明がエントリー基準を置き換えます
群集行動には二つあります。一つは社会的同調です。Solomon Aschの1951年の実験では、明らかに誤った多数意見に参加者の約75%が一度以上従い、重要な試行の約3分の1では自分の目で見た正解を捨てました。もう一つは情報カスケードです。他人が買うのを見て、自分よりよい情報を持つと推測し、自分の判断を脇に置きます。
市場では二つが入口で一体になります。ロング・ショート比率がロングへ大きく偏り、恐怖・強欲指数が強欲を示し、SNSが買いで埋まると、トレーダーは元のシグナルを確かめず、その偏りを判断の根拠にします。同じ方向に入れば同調、極端さに逆らえば逆張りです。どちらも社会的証明が本来の入口ルールに取って代わっています。
一つの偏り指標だけで入ると、それがいつ当たり、いつ外れるかを別に試さず同じシグナルを繰り返しがちです。偏りは市場状態を説明する情報かもしれません。しかし次の方向を予測するかは別の問いです。混同すると背景指標を売買シグナルにしてしまいます。
逆張りセンチメントはトレンド中に何度も外れます
極端な偏りが反転につながるのはトレンドの終わり付近です。2026年1月14日にビットコインは97,924ドルを付け、2月6日までに60,000ドルへ約39%下がりました。高値付近の極端な強欲に逆らったショートは、3週間余りで計画を大きく超える利益になり得ました。逆指標が当たる典型です。
同じシグナルはトレンドの途中では繰り返し外れます。2024年11月初めの約69,000ドルから12月17日の108,353ドルまで約57%の上昇中、ロングの偏りと強欲は高いままでした。「過熱だから戻る」と数日ごとに入るショートは損切りを繰り返しました。2025年も同様で、4月7日の74,508ドルから8月14日の124,474ドルへ約67%上がる4か月間、極端な偏りは反転シグナルではなく、続くトレンドの背景でした。
重要なのは入口の時点で二つの局面を数字だけでは区別できないことです。同じ極端な強欲は反転直前にも上昇の3週目にも現れます。偏りだけで入れば、反転付近の数回の利益をトレンド中の多数の損失で返します。まとめて集計した期待値はゼロ付近かマイナスになり得ます。

偏り指標の多くは価格自体から作られます
センチメントをそのまま入口にできないもう一つの理由は構成です。ファンディング料率は先物と現物のプレミアムから生じ、そのプレミアムは価格上昇にロングが集まると大きくなります。ロング・ショート比率も、価格が上がったあとに増えたロングポジションを数えて計算します。恐怖・強欲指数はボラティリティ、モメンタム、出来高などを含み、これらも最近の価格変化に関係します。
極端な数値は、それを生んだ価格変化の後に現れます。「群集が一方に偏った」と知った時点で、原因となる値動きの大半は過去です。その指標が将来の方向への独立した情報を持つのか、過去価格を遅れて要約するだけかを区別しなければ、古い情報に未来を賭けます。
先行・遅行の相関で調べられます。偏り指標と続くN本の収益率の相関を時間差ごとに計算します。同じ足での相関だけが大きく、指標が将来収益率に先行する場合にはゼロに近ければ、価格を後追いするだけで独立した予測情報は弱いということです。入口に使う根拠も弱くなります。偏ったポジションが強制清算の連鎖を招けば、価格は指標が示すように見えた方向と逆に動くこともあります。
極端な期間だけの条件付き期待値を測ります
群集行動を感覚のままにせず、極端な期間だけを抜き出し三段階で試します。
まず極端さを固定値でなく分布で定めます。過去N日のロング・ショート比率やファンディング料率の上位・下位パーセンタイルを使い、例えば上位10%と下位10%の足だけを選びます。
次にその足で逆方向へ入ってM本後に出たと仮定し、損益をRへ換算します。この極端な部分標本の期待値が逆指標としての価値です。
最後に部分標本をトレンドとレンジに分け、それぞれの期待値を出します。トレンドとレンジは、例えば200本移動平均の傾きの大きさ、またはADXのようなトレンド強度で分けます。傾きの符号だけでは上昇と下落が分かれるだけで、レンジは分かれません。レンジではプラスの期待値、トレンドではマイナスの期待値が出て、合わせると0付近で相殺されるのが普通です。こう分けて測ると、逆指標が有効かをめぐる議論は条件付きの数字に整理されます。ここに前節の時差相関を足すと、その指標をエントリーシグナルに使うか、文脈としてだけ使うかが決まります。

偏りは背景であり、それだけでは入口になりません
測定後の実用的なルールは一つです。極端なポジションは背景として使い、実際の入口は価格構造で決めます。極端な値が出ただけで入りません。
- パーセンタイルで極端を定義: ロング・ショート比率やファンディング料率は過去N日の分布で判断し、固定の絶対値を使いません。
- 価格確認を必須に: 極端な値の後、スイープ、抜け、戻りの確定といった価格構造のシグナルが出てから入ります。偏りだけでは入りません。
- トレンドとレンジを分ける: 極端な期間の期待値を両局面で別々に計算し、混ぜた一つの数字で判断しません。
- 先行性を確かめる: 後の収益率との時間差相関を測り、同じ足だけに相関があれば入口ルールから外します。
- 背景をタグ付け: すべての取引に入口時の偏り状態を記し、後から状態別の期待値を計算します。
目的は群集に逆らう勇気を鍛えることではありません。偏りを条件付きで測り、入口に使える指標と背景にとどめるべき指標を分けることです。
三つの落とし穴
ファンディングがマイナスなら必ず底という規則。 ファンディングがマイナスだということは、ショートがロングへファンディング料率を払うという意味にすぎず、ショートがどれだけ過熱しているか、すぐに反発するかは教えてくれません。下落トレンドではマイナスのファンディングが何日も続きます。前節のトレンドとレンジを分けた測定なしに、マイナスのファンディングだけを見てロングに入ると、トレンドの標本で損失が積み重なります。
恐怖・強欲の極端を固定数値にすること。 指数の分布は時期で変わります。強欲が多い年には同じ値が極端ではなく、恐怖が多い年には低い値が極端になります。固定数値では極端な件数を誤り、パーセンタイルなら時期間の比較がしやすくなります。
SNSを指標の代わりにすること。 買いの投稿で埋まるタイムライン自体が偏った標本です。ロングを持つ人ほど話し、勝っているポジションほど目立ちます。定量的なロング・ショート比率の代用にすれば測定そのものがゆがみます。偏りはデータで測ります。
群集の逆指標としての価値は記録からだけ分かります
最大の落とし穴は、極端な値が反転と重なった数回の記憶のせいで、この規則を信じてしまうことです。その記憶には、極端な値がトレンドで繰り返し外れた多くの回が抜けています。この抜けた情報は、極端な区間だけを取り出して条件付き期待値を測り、指標と将来収益の時差相関を見るときにだけ、数字で確認されます。この測定を経ると、ロング・ショート比率・ファンディング料率・恐怖強欲をエントリーシグナルに使うか、文脈としてだけ使うかが数字で決まります。