OptiNod アカデミー
ファンディングキャリー — 価格リスクをベーシス・ロスカット・約定リスクと交換する取引
デルタニュートラルのファンディングキャリーは、価格の方向をロスカット・約定・ファンディング反転のリスクと交換します。ファンディングが最も高いときは、そのリスクも最も大きいときです。ベーシスは、それ自体ではあらかじめ確定した損失ではありません。
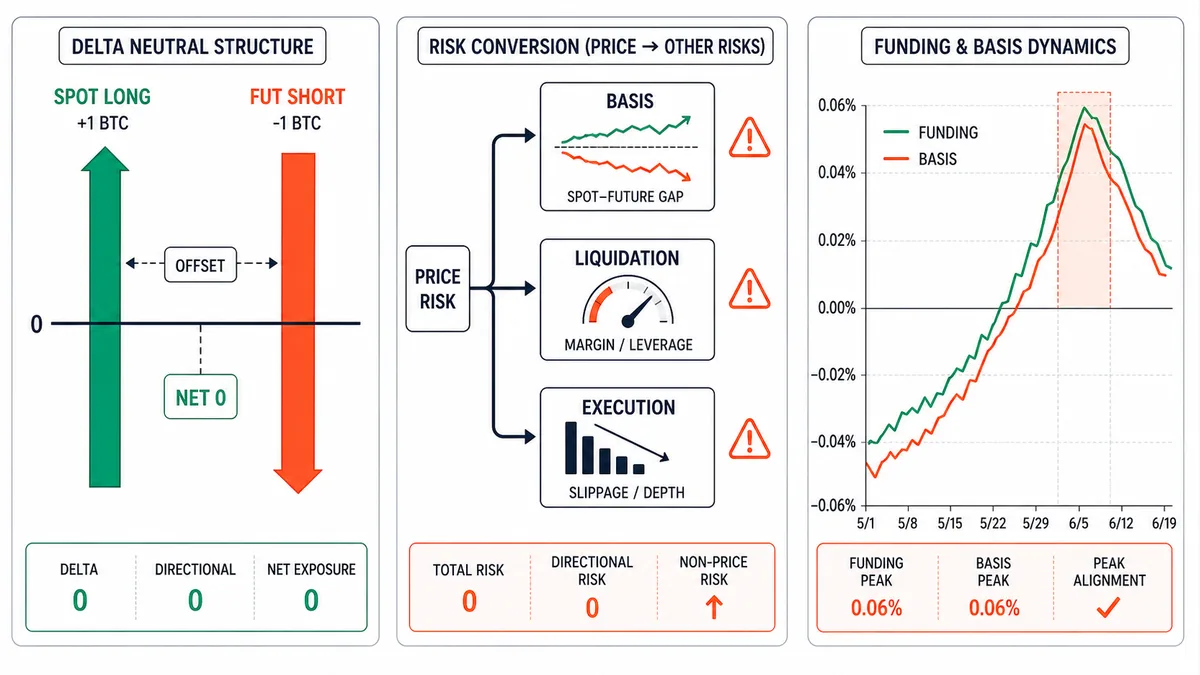
ファンディングの受け取りは、価格の方向を消した代わりに、ロスカット・約定・ファンディング反転のリスクを引き受ける取引です。ファンディングが最も高いときは、そのリスクも最も大きくなります。正のエントリーベーシスは、それ自体ではすでに失ったお金ではありません。
ファンディングキャリーの定義は単純です。現物を1 BTC買い、無期限先物を1 BTC売れば、価格がどちらへ動いても一方の損益がもう一方を相殺します。方向へのエクスポージャーが0、つまり価格が上がっても下がっても損益が変わらないデルタニュートラルの状態です。この状態で、正のファンディングの区間では先物ショートの脚が8時間ごとにファンディング料率を受け取ります。
この取引を人が受け取るとき、たいてい一つの言葉で呼びます。「タダ」です。価格がどちらへ動いても関係ないので、リスクのない利息だと見るのです。年換算で数十パーセントと出るファンディング料率の画面が、その思い込みを育てます。だから資金は、ファンディングを受け取る先物ショートへ集まります。ショートが増えると先物プレミアムが押され、画面に見えていた高いファンディングは長く続きません。
問題は、その「タダ」がどこから来るのかです。正のファンディングは、無期限先物の価格が現物より高いという意味であり、ベーシスが開いたという信号です。ベーシスは、相場が過熱してロングのレバレッジが一方へ偏ったときに最も大きく開きます。ファンディング料率が最も高いときこそ、その偏りが最も激しいときだという意味です。だからファンディング料率は収益率の指標として見てはいけません。相場がどれだけ一方へ偏っているかを測る値として見る必要があります。ファンディング料率のチャートとベーシス・プレミアムのチャートは、同じ現象を別の軸で示します(ファンディング料率、ベーシス・プレミアム)。

デルタが0でもベーシスは0ではありません
同じ原資産数量の現物ロングと先物ショートは、共通の価格方向へのエクスポージャーを相殺しますが、ベーシスにはさらされます。この記事でベーシスはB=F−S(先物価格−現物価格)です。数量をqとすると、ファンディングと費用を除く両脚の合計損益はq×(Bエントリー−B決済)です。正のエントリーベーシスは、すぐ発生する損失ではなく、その後に収束したときに利益として実現できる価格差です。この計算は、同じ原資産数量の現物ロングと、USDT/USDC決済の線形先物ショートを仮定します。コイン決済のインバース契約は、損益式とヘッジ数量を別に計算する必要があります。
エントリー後にベーシスが縮小すれば、現物ロング・先物ショートの合計損益は改善し、拡大すれば悪化します。したがって、高い正のベーシスで入ったという理由だけで損失を抱えるわけではなく、収束のときにファンディングを返すわけでもありません。ただし無期限先物には満期がなく、収束は保証されません。追加の拡大に耐える証拠金と、ファンディング反転のリスクをあわせて確認する必要があります。
ベーシスの曲線は、ファンディング料率とは別に確認します。以下の、直前30日平均の幅に対する1.5倍という条件は、サイクルの初動を選んで見る例示のフィルターであり、初動が必ず有利、あるいは高値でのエントリーが必ず損失という法則ではありません。エントリー候補ごとに、ベーシスの追加拡大、ファンディングの持続可能性、費用、ロスカットまでの余裕を別に計算します。

ロスカットはデルタニュートラルのポジションも強制的に解体します
価格がどちらへ動いても関係ないという話は、二つの脚が一つの口座に縛られているときにだけ成り立ちます。実際には現物と先物が別の証拠金プールにあることが多く、急騰の区間で先物ショート側のマージンが先にロスカットされると、方向を持った現物ロングだけが残ります。その瞬間、デルタニュートラルは崩れ、一方向へのエクスポージャーだけが残ります。
2024年8月5日の円キャリー解消の当日、BTCは始値58,161ドルから日中49,000ドルまで下げたあと、54,019ドルで引けました。このようなボラティリティ爆発の区間では、先物の脚の証拠金が一瞬で減ります。ショート側がロスカットされればキャリーは終わり、消したと信じていた方向リスクへそのまま再びさらされます。
運用で成否を分けるのは証拠金の配分です。先物ショートにアイソレーテッドで最小証拠金だけを入れ、ファンディングを最大限受け取ろうとする人は、最初のボラティリティの急変でショートの脚を失います。先物側にエントリー価格の30%以上を緩衝の証拠金として入れておいた人は、同じ急変を耐えます。連鎖ロスカットが起きる区間ほど、この緩衝が収益を守る核心になります。

ファンディングが負へ反転する速さが最も大きなリスクです
ファンディングは、一度決まれば終わる固定値ではありません。8時間ごとに計算し直される変数です。正のファンディングで受け取っていたポジションは、相場心理がショートへ偏った瞬間に負のファンディングへ反転し、そこからは受け取っていたファンディングを逆に支払わなければなりません。キャリーの収益曲線は、ファンディングの符号が保たれているあいだだけ右肩上がりです。
2022年11月のFTX崩壊のとき、BTCは8日の始値20,591ドルから9日の日中15,588ドルまで崩れました。このようなパニックの区間では、ファンディングが深い負の領域へ下がり、ベーシスが逆転(バックワーデーション)します。正のファンディングを狙って入ったキャリーは受け取りが止まり、逆に支払いに変わり、同時にロスカットのリスクが最も大きくなります。ファンディング料率が最も高かった過熱区間の直後が、この反転が出やすい場所です。
チャートではファンディング料率の傾きを見ます。絶対値が高くても、傾きが折れて0へ向かえば、受け取りの区間は終わりに向かっています。未決済建玉が新高値を更新しているのに価格が停滞すれば、一方へ偏ったロングが整理される時点が近いという信号であり、ほどなくファンディングの符号が変わります(未決済建玉)。
ベーシスの正常化が損益に反映される地点
キャリーの合計損益は、両脚の価格損益に累積ファンディングを加え、手数料・スリッページ・資金調達の費用を引いた値です。両脚の価格損益はq×(Bエントリー−B現在)なので、エントリーベーシスが現物価格の0.4%でも、それだけでエントリー直後に0.4%の評価損が立つわけではありません。ベーシスが維持されれば費用前の価格損益は0、縮小すれば利益、拡大すれば損失です。
ベーシス収束の利益と、先物ショートの証拠金余力は別に見る必要があります。収束が現物上昇とともに起きれば、合計損益は改善してもショートの脚では評価損が出て、証拠金が不足することがあります。反対に、先物価格の下落で収束すればショートの脚は利益を出します。収束そのものがショートのロスカットを意味するわけではなく、両脚の合計損益だけを見てロスカットのリスクを判断してはいけません。
中心となる運用例 — ファンディングとベーシスをいっしょに見ます
以下は、ファンディングの転換とベーシスサイクルの初動を使う、BTC無期限先物の運用例です。検証済みの最適ルールではないので、実際に運用する前に費用とリスク上限を確認します。
- エントリー: ファンディングが負から正へ転換したばかりで、ベーシスが直前30日の平均幅の
1.5倍を初めて超えた時点で、現物ロング + 同量の先物ショートを同時に約定します。 - 証拠金: 先物ショートの脚にエントリー価格の最低30%を緩衝の証拠金として入れ、ロスカット価格を現在価格から25%以上離します(アイソレーテッドの最小証拠金は禁止)。
- 損切り: ロスカット価格はエントリー価格より25%以上上に置きます。現物価格がエントリー価格比で+20%まで上がったら、ロスカット価格に触れる前に両脚を同時に解体します。片脚だけがロスカットされて方向へのエクスポージャーが生まれる前に、先に閉じます。
- 利確/管理: 累積で受け取ったファンディングが、保有数量×エントリーベーシス金額の2倍に達したら、両脚の数量をそれぞれ半分に減らす例です。この倍率は、ベーシスをあらかじめ失ったお金として回収する基準ではありません。ファンディングを一定金額で確定する管理の目盛りであり、実際の純損益はベーシスの変化と費用を足して計算します。
- 無効化: ファンディングが負へ反転するか、ベーシスが直前30日の平均幅を下回って縮小したら、両脚を同時に解体します。片脚だけ残すことは禁止です。
この方式は、ファンディングの絶対値だけを追わず、サイクルの段階を使う例です。最も高いファンディングの区間を見送っても、その理由はベーシス収束の損失ではなく、ファンディング反転と追加のベーシス拡大、およびロスカットのリスクを管理するためです。初動という条件だけで、収益や安全が保証されるわけではありません。
同じ資産でも、二つの取引所をいっしょに見る必要があります
キャリーのベーシス・ファンディングは取引所ごとに異なります。ある取引所のファンディングが別の取引所より異常に高いなら、その差は、その取引所のロスカットのリスクと板の厚みが価格に反映された結果です。最も高いファンディングを出す取引所は、たいてい板が最も薄く、ロスカットも最も荒く起きます。
解体の時点でスリッページ・手数料・流動性が、それまで受け取ったファンディングをどれだけ削るかは、取引所ごとに異なります(スリッページ・手数料・流動性)。ボラティリティが急変する区間では、板が薄い取引所ほど、両脚を同時に閉じること自体が難しくなります。片脚だけが約定し、もう片脚が滑るあいだに、瞬間的に方向へのエクスポージャーが生まれます。
次の項目が確認されるまでは、キャリーに入りません。
- ファンディングが負 → 正へ転換した直後で、ファンディング料率の傾きが正
- ベーシスが直前30日平均の
1.5倍をちょうど超えた初動(高値ではない) - 先物ショートのロスカット価格が現在価格から25%以上離れている
- 両脚を同時に解体できるほど板が厚い取引所
- 未決済建玉の新高値 + 価格停滞の組み合わせではない(反転が間近ではない)
この五つの項目がすべてそろったときにだけ、受け取るファンディングをロスカット・約定・反転のリスクと見比べられます。一つでも欠ければ、受け取るファンディングと同じだけ、そのリスクもいっしょに大きくなった状態です。ベーシスを、すでに払った利息に読み替えてはいけません。
