OptiNod アカデミー
ローソク足パターン — Three-Line StrikeとKicker Pattern(第9回)
成功率84%という統計や「最強」とされる評価の裏には、サンプル分布と市場構造の限界もつきまといます。
「まれにしか出ないから強い」という見方には裏があります。まれであるほど、だましにも弱くなります。
この記事はローソク足パターンシリーズの第9回です。第1〜8回では、ハンマー、包み足、インサイドバー、三兵、ピアシング、丸坊主、平均足のように、よく出るパターンを扱いました。第9回では、年に数回しか出ない一方で的中率が高く集計される三つのパターンを扱います。スリーライン・ストライク、キッカー、ベルトホールドです。第10回はシリーズの最後として、足の内部の流れ、つまりintrabarの微細構造を扱います。
この3つのパターンの定義を最も体系的に整理した資料は、Thomas Bulkowskiの『Encyclopedia of Candlestick Charts』(2008)です。米国株の日足サンプルでは、Bullish Three-Line Strikeは約84%の反転成功率で最上位グループに入り、Bearish Kicking Patternは92%台の成功率で「最も強力な単一パターン」と評価されました。一般的な解釈では、この数字だけが切り取られ、Three-Line Strikeは強い反転、Kickerは最強パターン、という一文に固まりました。
問題はここから始まります。まれなパターンは、めったに出ないからこそ、一度見えると「今回は本物だ」という感覚を強く与えます。しかしこの推定値は、大型米国株の日足に限られたサンプルから出たものであり、同じ分布が自分の取引している資産でもそのまま再現される保証はありません。24時間休みなく動く暗号資産市場では、そもそもギャップがほとんどないため、Kickerは定義どおりには成立しません。年に1〜2回しか出ないパターンのサンプルは、統計として扱うには少なすぎます。したがって84%という数字をそのまま追ってはいけません。現在の市場状態、出来高、直前の構造的コンフルエンスで、だましをふるい落とす必要があります。

Three-Line Strikeの正確な定義 — 4本足の取り戻し構造
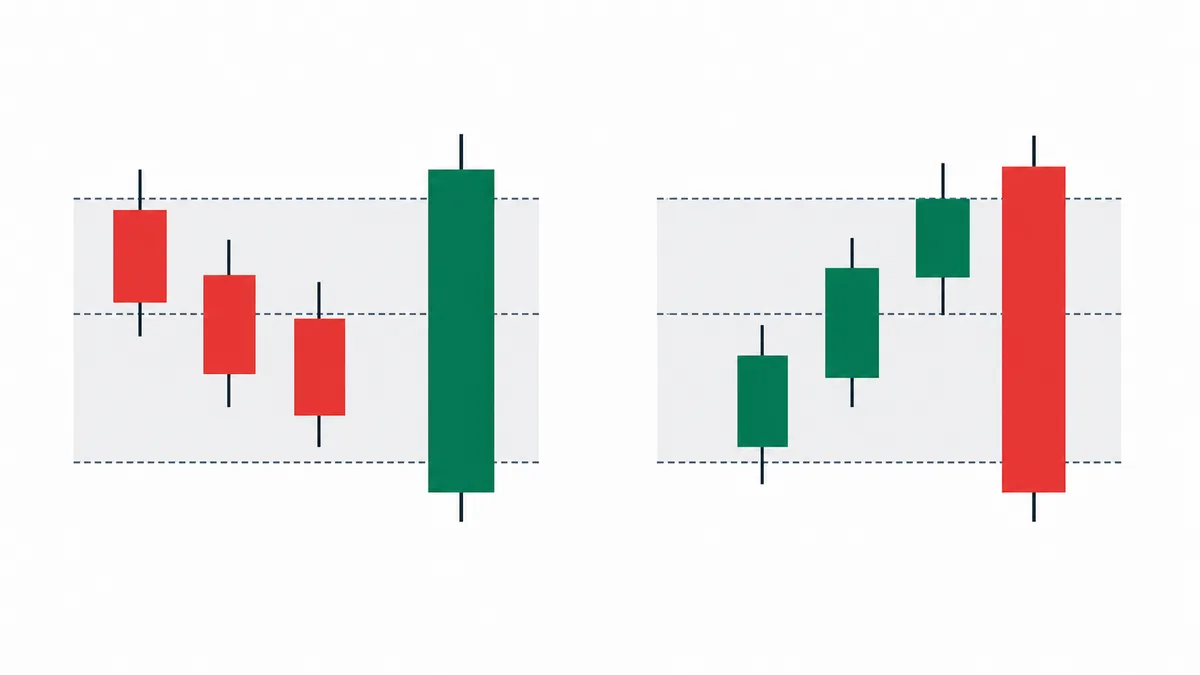
Three-Line Strikeは名前に「3」が入っていますが、実際には4本足のパターンです。Bullish Three-Line Strikeは、3本の陰線が連続したあと、4本目が大きな陽線となり、3本の陰線の始値まで一気に取り戻す構造です。Bearish側はその鏡像で、3本の陽線が作った上昇を、4本目の大きな陰線が一気に取り戻します。
最も見落とされやすいのは、4本目の始値条件です。Bullishでは、4本目の陽線の始値が3本目の陰線の終値より下で始まる必要があります。そこから3本全体の始値まで上に取り戻して引ける構造です。始値が直前の終値より上で始まると、取り戻しの意味が弱まり、単なる大陽線1本になってしまいます。原理はこうです。4本目がトレンド方向にもう一歩進んで始まったなら、そのトレンドの売り手まで入った位置と見ます。その足が先行する3本の始値まで一気に戻すと、入ったばかりの売り手がまとめて損切りになり、トレンドが折れやすくなります。
ETHの日足、2023年12月29日〜2024年1月1日はBullish Three-Line Strikeに近い例です。12月29日に-1.9%、30日に-0.3%、31日に-0.4%の3本の陰線が先に出ました。1月1日の足は始値2,281.87ドルで、3本目の陰線の終値と同じ価格から始まりました。終値2,352.04ドルは、3本全体の始値2,344.15ドルまで戻した位置です。直後の10営業日で、価格は2,689ドルまでさらに上がりました。同じ銘柄の2025年9月14〜17日は形こそ似ていましたが、4本目が3本の下落幅の54%しか取り戻せず、5日後の9月22日の終値は取り戻しの足の終値より8.5%低い4,199.08ドルでした。二つの事例の差は、取り戻しの幅で分かれました。このETH例の4本目は前の足の終値と同じ価格で開いたため、上で強調した厳格な下方始値の条件を満たしていません。完全なThree-Line Strikeではなく、取り戻しの構造が似た事例として読みます。
84%統計の限界 — サンプル分布が結果を決めます
Bulkowskiの84%は、1997〜2008年の約10年分、米国上場銘柄約1,000銘柄の日足、約400件のサンプルで、完成後10営業日以内に意味のある反転が出た比率です。問題は、この数字が自分の取引している資産でもそのまま出る保証がないことです。1銘柄でThree-Line Strikeが年平均0.4回出るとすれば、10年分の1銘柄サンプルでも約4件にすぎません。取引対象がBTC、ETH、SOLのような単一資産であれば、自分のチャートで見た1回の事例は、統計としてはほとんどコイントスに近いサンプルです。
分布が違うという問題もあります。Bulkowskiのサンプルは米国株の日足であり、取引開始・終了と週末休場があり、日足平均ATRは2〜3%程度の安定したボラティリティを持ちます。一方、BTCの日足はATRが3〜6%で、ボラティリティはほぼ2倍です。同じ形のパターンでも、4本目の取り戻しの足の定義そのものが変わります。サンプル分布の異なる資産では、84%が50%に落ちても不思議ではありません。
形の上ではBullish Three-Line Strikeに見えても、失敗する場合があります。ボラティリティの大きい24時間市場では、1本の取り戻しがアルゴリズムによる短期の決済の連鎖である可能性が高く、その取り戻しが新しいトレンドを作るとは限りません。統計は方向感を示す参考値として受け取り、自分の資産で直近30〜50件をバックテストして実際の分布を確認してから、エントリー可否を決めるべきです。

Kicker Patternは24時間市場では機能しません
Kicker Pattern(Kicking Pattern)は、2本足のギャップ反転パターンです。1本目が一方向に引けたあと、2本目が大きなギャップを伴って反対方向に始まり、1本目と重なる部分を作らずに引ける構造です。BulkowskiはBearish Kicking Patternの成功率を約92%と記録し、「最も強力なローソク足パターンの一つ」に分類しました。2本が重ならないほど大きなギャップは、トレンドを強制的に反転させるほどのショックであり、1本目のすべての買い手、または売り手が2本目の始値ですぐに含み損となり、決済が一気に出ます。
核心条件がギャップの存在である点で問題が生じます。米国株は通常取引時間が東部時間09:30〜16:00で、17時間30分の休場があり、週末も含めればギャップが生まれる時間が十分にあります。一方、BTC、ETH、SOLのような暗号資産の現物・先物市場は24時間365日休みなく動き、市場が閉じる時間がありません。日足でギャップのように見える箇所も、チャートツールが0時基準で足を描き直すことで生じる見かけ上のギャップにすぎず、0時直前の最後の取引と0時直後の最初の取引は1秒以内につながっています。Kickerに見える2本の足は、単に大陽線のあとに大陰線が続いたものです。FXスポット、つまり平日24時間市場でも、Kickerは週末ギャップでしか出ません。
「Kickerは92%成功する」という統計だけを持ち込み、BTCチャート上の大陽線の次に出た大陰線をBearish Kickerと分類するなら、定義そのものが合わないシグナルで入っていることになります。AAPLは2024年9月30日に終値233.00ドルの陽線を付けた次の取引日、始値229.52ドルで1本目の実体を下回ってギャップダウンで始まり、終値226.21ドルの陰線で引けました。2本が重ならないまま短期的な下落が続いたこの例が、正統なBearish Kickerです。同じ形を探すなら、まずパターン定義が成立する市場を選ぶ必要があります。

Belt Hold Line — 1本足で見る反転シグナル
Belt Hold Line(寄り切り、ベルトホールド)は、1本足(single-bar)で見る反転パターンです。Bullish Belt Holdは、下落トレンドの中で始値がその日の安値と同じ大陽線です。Bearish側は、上昇トレンドの中で始値がその日の高値と同じ大陰線です。

第7回のMarubozuと違う点は、直前のトレンド条件です。Belt Holdは、直前に反対方向のトレンドがある場合に成立します。始値がその日の安値であるということは、足が始まった直後から売りがほとんど出なかったという意味です。下落トレンドが長いほど、それはセリング・クライマックス(selling climax)のシグナルになります。
ETHの日足、2022年8月29日はBullish Belt Holdのよい例です。8月中旬から2週間で2,012ドルから1,427ドルまで-29%下落した流れの中で、8月29日の始値1,426.76ドルはその日の安値1,422.08ドルとほぼ一致し、終値1,551.80ドル、+8.8%で引けました。上ヒゲは実体の7%程度にすぎず、下ヒゲは実質的にありませんでした。その足の直後5営業日で、価格は1,650ドルまで回復しました。Bulkowskiの本では、Bullish Belt Hold Lineの成功率は約71%で、単一足パターンの中では上位に入ります。落とし穴は実体の大きさです。実体が直前20本平均ATRの1倍未満なら、単にボラティリティが少し落ち着いた程度です。平均ATRの1.5倍以上あって初めて、トレンドを反転させるほどの買いが寄り付きから入ったと見なせます。 ただし29%下落と始値・安値がほぼ同じという条件は、下の30%以上・完全一致のセットアップを満たしません。近い形の説明例であり、厳格なセットアップの約定例ではありません。
ETHの日足が直前2週間で-30%以上下落している流れの中で、ある足が、その日の始値と安値が正確に同じ大陽線で引けます。足の実体が直前20本平均ATRの1.5倍以上、上ヒゲは実体の15%以下で、同じ価格帯が日足EMA200または週足の直前スイング安値と重なる場合にだけ、エントリー候補になります。その足の終値で買いエントリーします。損切りは、その足の安値から0.5 ATR下に設定します。次の5本以内に、その足の安値が終値基準で抜けた場合は反転失敗と見て決済します。目標は、直前の下落幅の38.2%戻しの位置での1回目の分割決済です。
まれなパターンのサンプルサイズの落とし穴
この3つのパターンは、他のローソク足パターンよりまれに出現します。日足基準で1銘柄あたりの年間平均出現回数を見ると、十字線やエンゴルフィングは10〜30回、ハンマーは8〜15回である一方、Three-Line Strikeは0.4〜1回、Kickerは0.5〜2回、Belt Holdは4〜8回程度です。84%という推定値の95%信頼区間は、サンプル400件なら約±4ポイント、40件なら約±11ポイント、4件なら約±35ポイントまで広がります。年に1〜2回しか出ない自分の資産のサンプルだけを見れば、実際の成功率は49%から100%のどこにあってもおかしくありません。
心理的な危険もここから生まれます。まれなパターンは、今回見た1回が本物なのかだましなのかを判断する基準がほとんどないため、84%のような外部の数字に依存して大きなサイズで入りやすくなります。正しく使うには2段階が必要です。第一に、取引対象の直近5年の日足で同じパターンが何回出たか、10営業日の成功率が何パーセントだったかを自分でバックテストします。第二に、そのベースラインがBulkowskiの推定値よりかなり低いなら、そのパターンを優先候補から外すか、サイズを半分以下に落とします。TSLAの2020〜2024年データでは、Bullish Three-Line Strikeが7回出て、そのうち4件が10営業日以内に意味のある反発につながりました。ベースラインは57%であり、Bulkowskiの84%とは大きな差があります。

落とし穴 — まれなパターンが生む3つの認知バイアス
- 84%をそのまま持ち込む: サンプルがどの条件で出たものかを確認せず、同じ成功率を自分の資産にそのまま適用してしまう落とし穴です。Bulkowskiのサンプルは米国株の日足であり、24時間市場や小型時価総額の資産では同じ数字は出ません。推定値だけを覚えてサンプル条件を忘れると、定義の合わないシグナルに大きなサイズで入ることになります。
- まれな事例への確証バイアス: 一度見たThree-Line Strikeがうまく決まった経験によって、次のエントリーへの信頼を過度に高めてしまう落とし穴です。1回の成功は84%統計のサンプルの100分の1にも満たない情報ですが、自分のチャートで直接経験したという理由で、外部統計以上に重く受け止めてしまいます。
- Kickerの定義を誤用する: 24時間市場で、見た目が似ている2本の足をKickerと分類してしまう落とし穴です。Kickerの核心は、市場が閉じている間に蓄積された情報が一気に反映されることです。休場のない市場では、その原理は機能しません。
確認材料は出来高と直前構造のコンフルエンスです
まれなパターンの信頼度を支える最初の道具は、出来高の比較です。三つのパターンすべてで、決定的な足の出来高を見ます。スリーライン・ストライクの4本目の取り戻しの足、キッカーの2本目、ベルトホールドの大陽線が、その足です。出来高が直前20本平均の2倍以上ならトレンド反転の候補と見、平均水準ならアルゴリズムが作った短期の決済である可能性が高くなります。
2つ目の道具は、直前構造のコンフルエンスです。まれなパターンが出た価格帯が、日足EMA200、週足の直近主要スイング安値・高値、出来高プロファイルのHVNといった構造と重なるなら、ベースラインの成功率は推定値より上がります。コンフルエンスのない場所で出た同じパターンは、形が同じなだけで、情報価値は半分以下です。Bulkowskiの84%や92%は参考値としてだけ受け取り、自分の資産のベースラインに構造コンフルエンスの重みを掛けた実際の成功率を基準にしてこそ、エントリーサイズを合理的に決められます。1回の成功が、次のエントリーの根拠になってはいけません。
