OptiNod アカデミー
ボリンジャーバンド — ボラティリティ・チャネル
バンド外で引ける頻度とバンド幅のパーセンタイルから、現在のボラティリティ水準を判断します。バンドへのタッチだけでは不十分です。
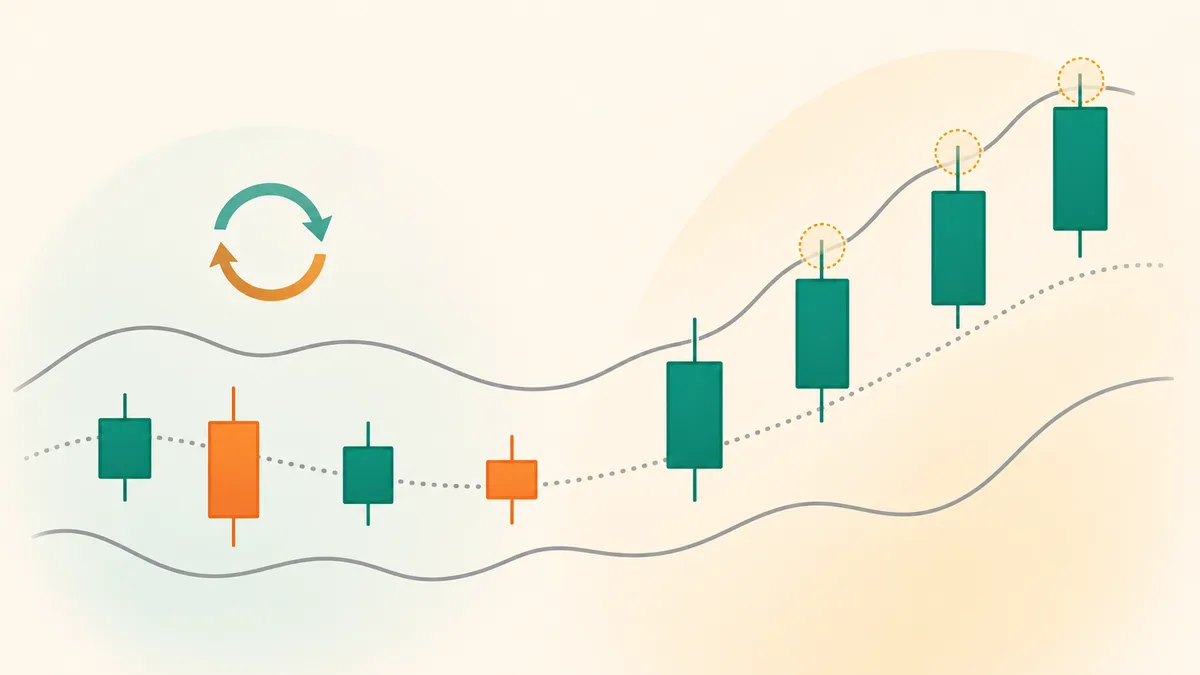
ボリンジャーバンドは、20本の単純移動平均を中央に置き、上下に標準偏差の2倍(2σ)だけ離して引いた線です。バンド幅は(上限 − 下限)÷ 中央線です。下に出てくる0.04は、バンド幅が中央線の4%だという意味です。上バンドに触れたら売り、下バンドに触れたら買いとして使うと、トレンド相場では逆方向に入り、損失が続きます。まず見るべきなのは、終値がバンドの外に残っているか、そしてバンド幅が直近の分布のどこにあるかです。
バンド幅の絶対値(0.04、0.08)は、資産ごとに意味が異なります。そのため、直近100本の中で何パーセンタイルにあるかを基準に、現在のボラティリティが大きいのか小さいのかを判断します。5パーセンタイルは圧縮局面、95パーセンタイルは過熱局面に近い状態です。
高値がバンドに触れたかどうかは、一時的に触れただけかもしれないため、それ自体は重要ではありません。実際の判断は、終値がどこで確定したかで分かれます。上ヒゲだけが上バンドに触れ、終値がバンド内で引けたなら大きな意味はありません。一方、終値がバンドの外で引け、次の足でもその位置を維持するなら、ボラティリティが変化するポイントとして見ます。

バンド外で引ける頻度 — 今の局面を示すひとつの数字
直近20本の足で、終値がバンド外で引けた足の数を数えます。2σバンドの統計的な定義どおりなら、終値がバンド外に出るのは約5%にすぎないため、20本基準では1本が標準です。この数字が、現在の局面を見分ける基準になります。
- 0〜1本: 通常のボラティリティ局面です。WやMのようなパターンセットアップが素直に機能します。
- 2〜3本: ボラティリティが拡大し始める局面です。単純な平均回帰はいったん止め、トレンドフォローの道具に切り替えます。同じ資産が数日以内に通常のボラティリティへ戻るかを観察します。
- 4本以上: ボラティリティが一段階上がったか、終値がバンドの外側に沿って張り付くバンドウォークの局面です。一方向に終値が繰り返しバンド外で確定するなら、新しいトレンドの始まり、または強いトレンドの最中です。逆方向へのエントリーは、そのたびに損切りで終わります。
DXYは2021年11月10日から16日まで5営業日連続で日足の終値が上バンド外で引け、94.85から95.92までバンドに沿って上昇しました。同じ時期に下バンドへのタッチで買いを狙った人は、毎回より高い価格で入り直すことになりました。終値の頻度を先に確認していれば、エントリー手法そのものをトレンドフォローに切り替えるべき場面でした。
つまり、このひとつの数字が、平均回帰を使うかトレンドフォローを使うかを分けるスイッチになります。頻度が1本以下なら平均回帰をオンにし、2本以上ならオフにします。

Wボトム — 2つ目の安値は1つ目より浅い
Wボトムの形そのものは単純です。価格が下落トレンドの終盤でいったん新安値を作り(1つ目の安値)、反発したあと再び安値を作ります(2つ目の安値)。このとき、2つ目の安値は下バンドを1つ目ほど深くは下抜けしません。ローソク足ではW字に見えますが、核心はバンドとの関係です。1つ目の安値は下バンドの外(下)へ突き抜けて下がり、2つ目の安値は下バンドの線に触れるかその上、つまりバンドの中で止まります。
このパターンの意味は、形だけではありません。1つ目の安値はボラティリティが大きく拡大した状態で作られ、2つ目の安値は同じ価格帯を再び試しながらも、ボラティリティが低下した状態で作られます。売り圧力がピークを過ぎ、価格をその水準まで再び押し下げる力が弱まったということです。
エントリーは2つ目の安値が形成された後です。1つ目の安値と2つ目の安値の間にある中間の戻り高値を、価格が終値ベースで上抜ける足がトリガーになります。その足がWの右側の上抜け部分です。
EURUSDの日足が4週間にわたって下落した後、1つ目の安値が下バンドの下で引け、その後10本の足でミドルバンドまで反発します。再び押し目を作り、2つ目の安値が下バンドの内側、またはわずかに上で引けます。価格が中間の戻り高値を終値ベースで上抜ける足の終値で買いエントリーします。損切りは2つ目の安値の下に置きます。価格が2つ目の安値を終値で下抜けたら、このセットアップは無効と見なします。
重要なのは、2つ目の安値が下バンドを1つ目ほど深く下抜けしないことです。2つの安値が同じ価格でも、その間にバンドが下へ下がれば、2つ目の安値はバンドの中に入ります。ボラティリティが縮んだだろうと流さず、2つ目の安値が実際に下バンドの内側にあるかをチャートで確認します。Bollingerがこのパターンを重視した理由も、その位置の確認です。
Mトップは、その正反対に動きます。2つ目の高値は、上バンドを1つ目ほど明確には突破できません。エントリーは、2つの高値の間にある中間の押し安値を、価格が終値ベースで下抜ける場面です。

BollingerがW・Mで併用を勧めたモメンタム確認
この部分はBollinger本人が著書ではっきり書いていますが、あまり語られません。Wの2つ目の安値では、RSIやMFIのようなモメンタム指標が1つ目の安値より高く出ている必要があります。価格は同じ水準まで下げているのに、モメンタムはそれほど落ちていない。これは売り圧力が消耗したことを示す2つ目の証拠です。Mトップでは反対に、2つ目の高値でモメンタムが1つ目より低くなっている必要があります。
BollingerがRSIだけでなくMFI(Money Flow Index)も併用するよう勧めた理由は単純です。MFIは出来高を反映するモメンタム指標です。価格が同じ安値付近を再び試すとき、RSIとMFIがともに前の安値を更新していないかを確認します。そのためW・MパターンでRSIダイバージェンスとMFIダイバージェンスが同時に出ると、信頼度は一段上がります。
EURUSDが2024年4月に1.0600付近でWを作ったとき、4月30日の2つ目の安値のRSIは4月15日の1つ目の安値より約10ポイント高く、MFIも同じ方向で安値の更新に失敗しました。その後、上昇は1.1200まで続きました。反対に、モメンタム確認のないWは、単なるダブルボトムで終わることが多くあります。
スクイーズ後の最初の大きな足は、出来高で本物かダマシかが分かれる
バンド幅のパーセンタイルが5以下のスクイーズは、大きな値動きが近いことを意味します。ただし、方向は事前には分かりません。エントリーシグナルは、ブレイク方向が決まった後に出ます。価格が終値ベースでバンド外に引ける足がトリガーです。
このトリガーには、もうひとつ条件があります。その足の出来高が、直近20本平均の1.5倍以上であることです。外国為替では、プラットフォームが提供するティック出来高を、同じGMT時間帯の直近20日平均と比較します。出来高の確認なしに静かに上バンド外で引ける足は、次の1〜2本以内に再びバンド内へ戻るダマシである確率が50%以上です。
BTCは2024年11月初めにバンド幅が100本分布の1パーセンタイルまで低下した後、11月6日に価格が上バンド外で引けた最初の足の出来高が直近20日平均の4.1倍でした。その後、6週間にわたって強さが続きました。一方、2022年10月のBTCでは、スクイーズ後の10月4日に上バンド外の終値が一度出ましたが、出来高は直近20日平均の0.97倍にとどまり、次の2本以内にバンド内へ戻りました。ダマシでした。

2σはしばしば突破される
ボリンジャーバンドは正規分布を前提にしていますが、金融時系列は正規分布には従いません。fat tail、つまり2.5σや3σの出来事が年に何度も起こります。この点を理解せずに2σを越えられない線として受け取ると、fat tailの局面で損失が大きく積み上がります。
対応は2つあります。
- 単純な平均回帰のサイズを通常の半分に落とす: fat tailが一度起きるだけで、通常時の5回分の利益をすべて失う可能性があることを、ポジションサイズに反映します。
- 2σ外での2本目の終値を見送りラインにする: 1本だけの2σ逸脱はノイズかもしれませんが、2本連続で2σ外に引けるなら、ボラティリティが変わったサインです。2本目の終値が出たら、平均回帰のエントリーはすぐ見送ります。
コモディティのようにボラティリティが大きい資産では、2.5σバンドを補助ラインとして一緒に引いておくほうがよいでしょう。天然ガスのような資産では、2σバンドで平均回帰シグナルが頻繁に出すぎるため、2σが現在の局面を見分ける基準として機能しません。このとき2.5σを追加ラインとして置けば、本当の極端値と通常の変動を分けて見ることができます。

単純な平均回帰を崩す3つの要因
- MAの種類を安易に変える: Bollinger本人はSMA(20)を推奨しています。EMAに変えると、同じデータでもシグナルが変わり、バックテストと実運用の結果がずれます。SMA(20)に固定します。
- 短い時間軸のW・M: 5分足や15分足ではW・Mパターンは頻繁に出ますが、信頼度は低くなります。外国為替・コモディティのW・Mは4時間足以上、株式・暗号資産は日足以上で信頼に値します。
- 数字への絶対基準: 「バンド幅0.04は狭い」といった絶対基準は、資産ごとに破綻します。すべての判断をパーセンタイルに置き換えて見ます。パーセンタイル基準が一度定まれば、資産を変えても同じ基準が通用します。
他のモメンタムツールとシグナルが重なる場所
Bollinger本人が著書で強調した組み合わせは、W・Mにおけるモメンタム確認ですが、頻度基準を併用すると、もうひとつ組み合わせられる場面が生まれます。頻度が2以上に上がる足で、RSIやMFIも同時に50ラインを抜けるかを確認します。
2つのシグナルが同じ足で同じ方向を指すなら、ボラティリティも変わり、モメンタムも同じ方向に向いているということです。それだけ、一度跳ねて終わるノイズで終わる可能性は低くなります。頻度だけを見ると偽の動きに一拍早く入ってしまいがちですが、モメンタムも合わせて確認すれば、1本遅れても偽シグナルの割合を減らせます。
